


明年,半导体还会大涨吗?
半导体今年大放异彩,费城半导体指数SOX暴涨63%,创历史新高!成分股英伟达暴涨237%,市值超1.2万亿美元!
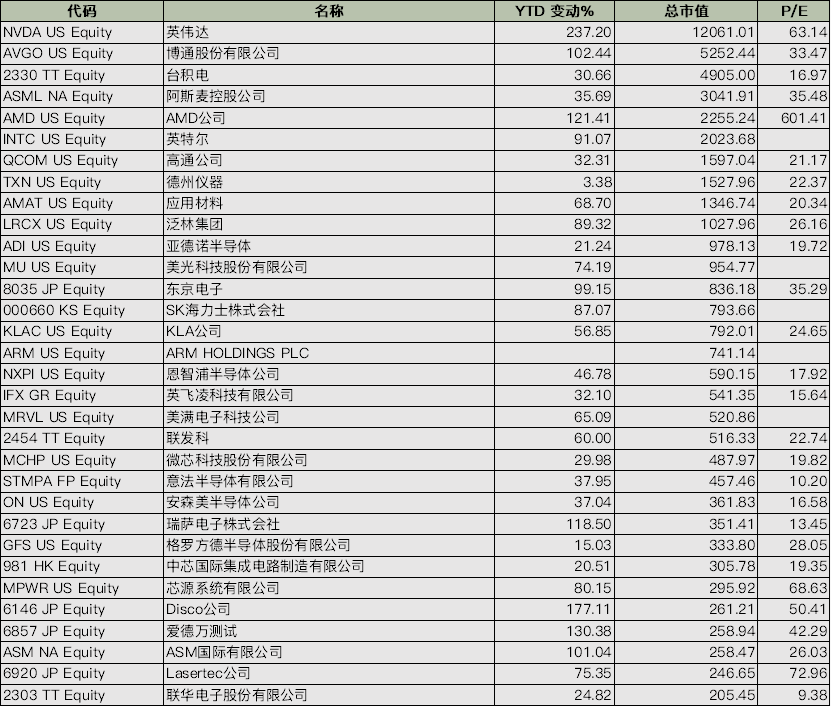
暴涨过后,明年半导体将何去何从?
从基本面来看,AI需求仍然强劲,受制于产能,英伟达GPU仍然供不应求,分析师预计2025财年(截止2025年1月31日的年度业绩)营收增速仍高达56.4%。
AMD预计2024年其AI GPU的营收将达到20亿美元,英特尔也将推出AI芯片Gaudi 3,对标英伟达的H100。
科技巨头肯定不会将宝全压在英伟达身上,因此,预计AMD和英特尔都能在GPU市场分一杯羹,贡献新的业绩增量。
除了AI需求强劲之外,传统的主流芯片市场——手机和电脑出货量也有望迎来回升,一方面是因为2023年产业链持续进行去库存,结合小米、英特尔等相关公司的三季报,库存去化进入尾声,明年将迎来补库存阶段。另外一方面是AI手机和AI PC登上历史舞台,预计对芯片单价和使用量都有所提升。
英特尔、联想等公司高管不止一次表达了对AI PC极为看好,或将带来PC市场新一轮繁荣。
除此之外,高通也将推出基于ARM架构的AI PC芯片,一般而言,高通主流战场在手机芯片,ARM架构亦主要用于手机,此次ARM架构的PC芯片上市,有望给两家芯片巨头带来新的业绩增量。
汽车芯片市场依然受益于新能源汽车渗透率提升,工业市场目前较为疲软,但考虑到芯片市场集中在消费端,因此,2024年对半导体行业来说,整体是复苏和恢复增长的一年!
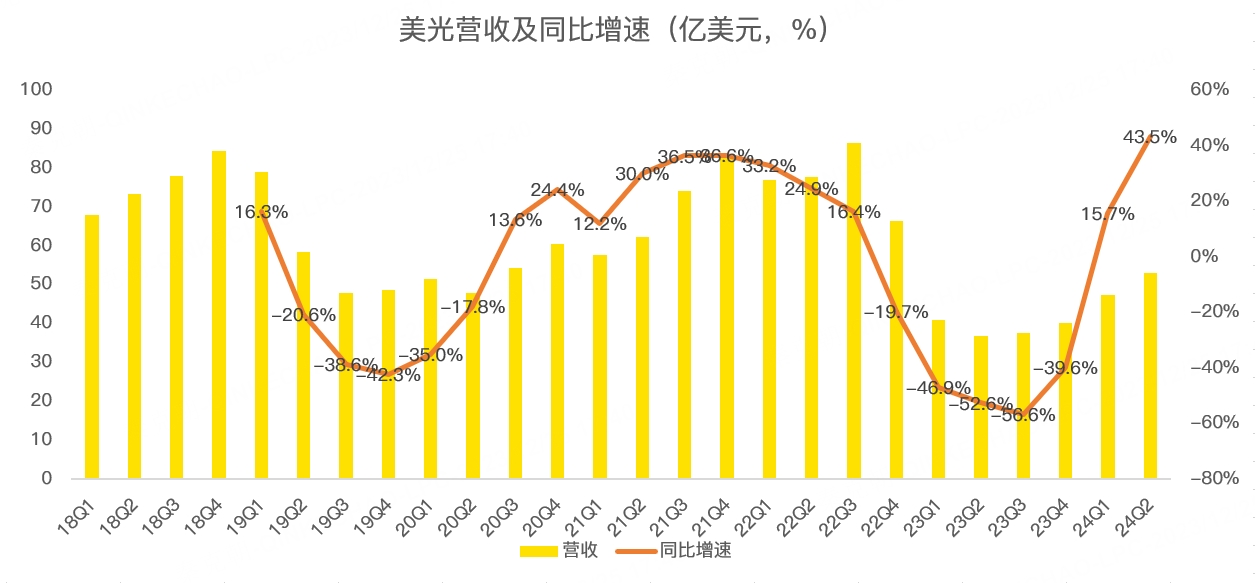
从芯片巨头的季报来看,多家公司的业绩已经迎来反转,如存储巨头美光FY24Q1(截止11月30日的季度业绩)营收增速由负转正,达到15.7%,预计下一季度的营收增速或将高达43.5%:
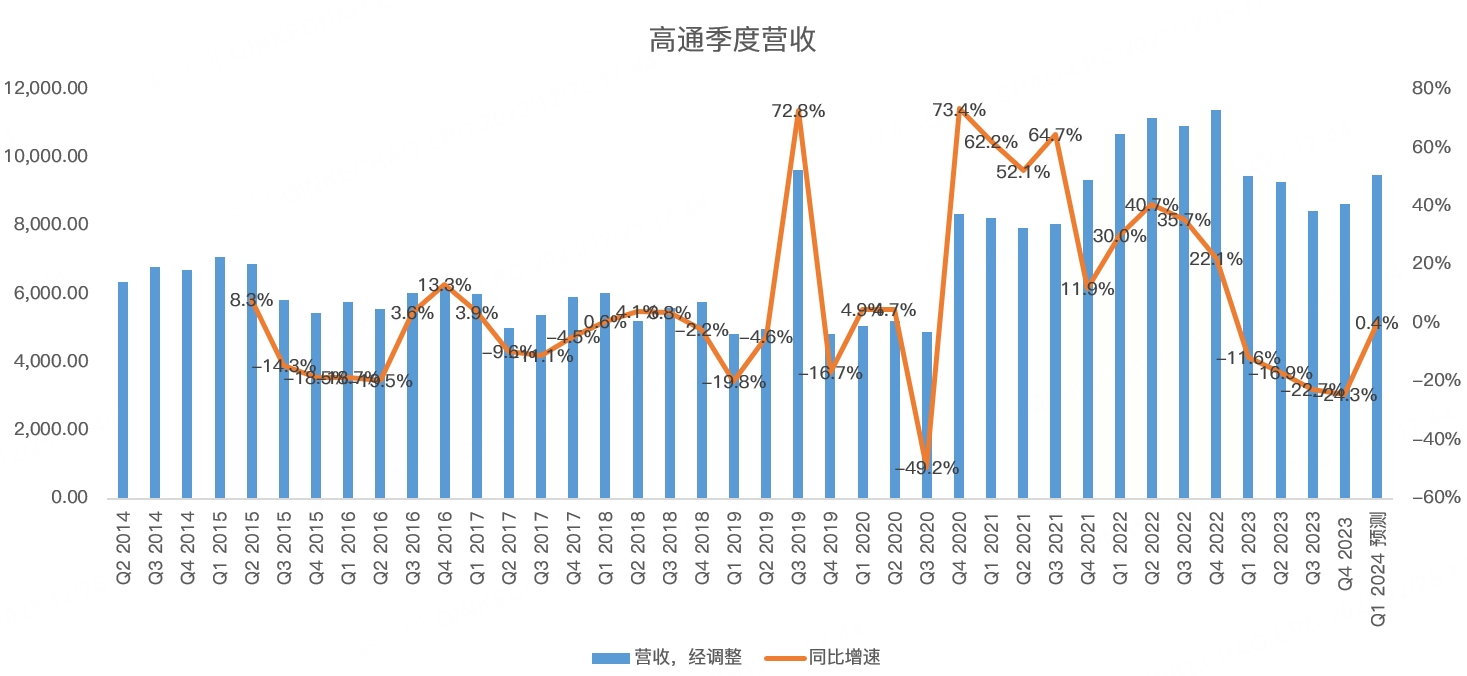
高通预计FY24Q1财季(对应今年四季度)营收增速在0.4%左右,而上一季同比下滑24.3%:
基本面反转确定无疑,但受制于半导体产业链较长,在复苏进程中,一般呈现出芯片设计厂率先反转,而后是晶圆制造,最后传导至设备厂。
因此,制造端和设备端公司在今年的表现落后于指数,比如台积电年内涨幅只有29.77%、阿斯麦只有35.69%。
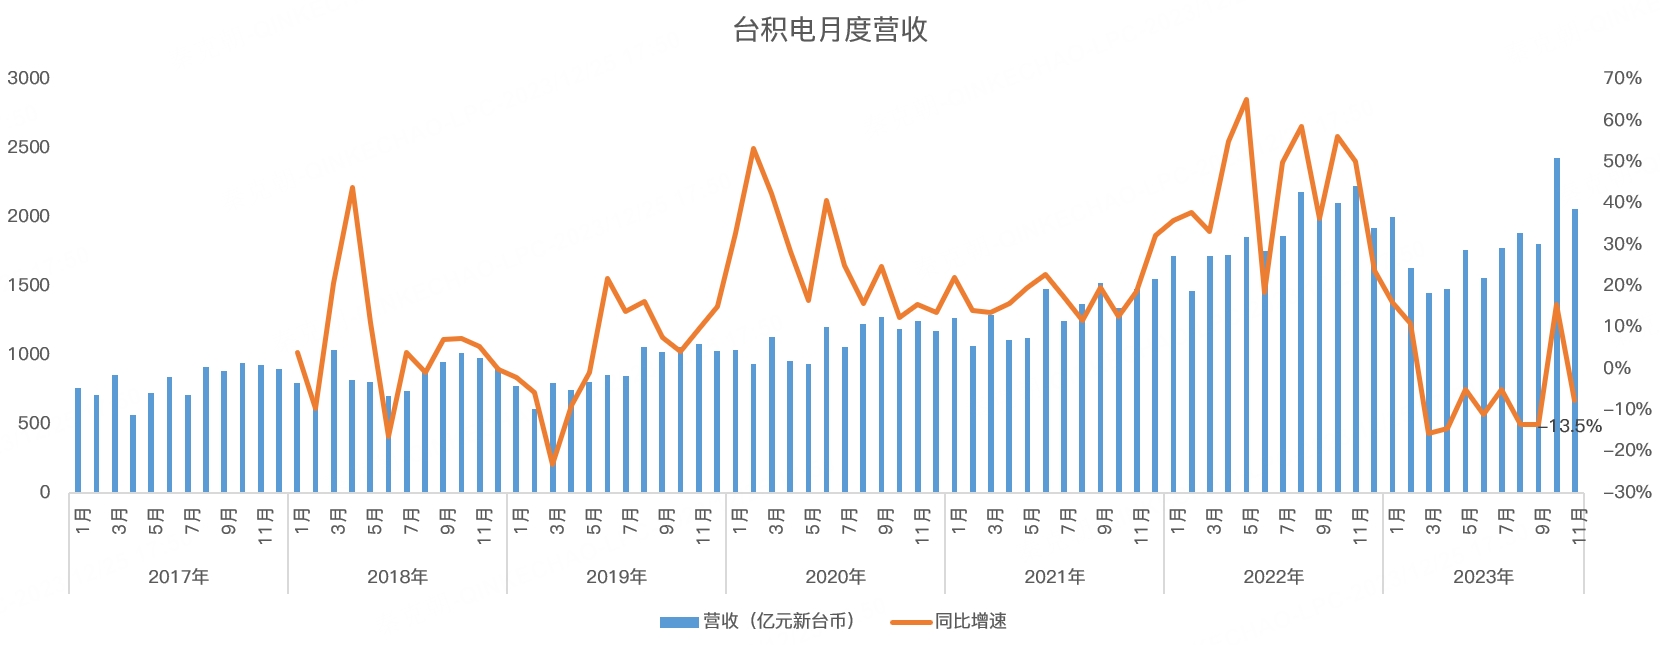
从台积电发布的月度销售额来看,今年11月同比下滑7.5%,10月同比增长15.6%,由此来看,台积电的复苏相对慢一拍:
虽然复苏进程并不相同,但虽迟但到,英伟达、AMD、英特尔、高通的业绩迎来反转,给它们提供代工服务的台积电肯定受益,而晶圆厂业绩恢复增长,势必会带动阿斯麦光刻机的需求。
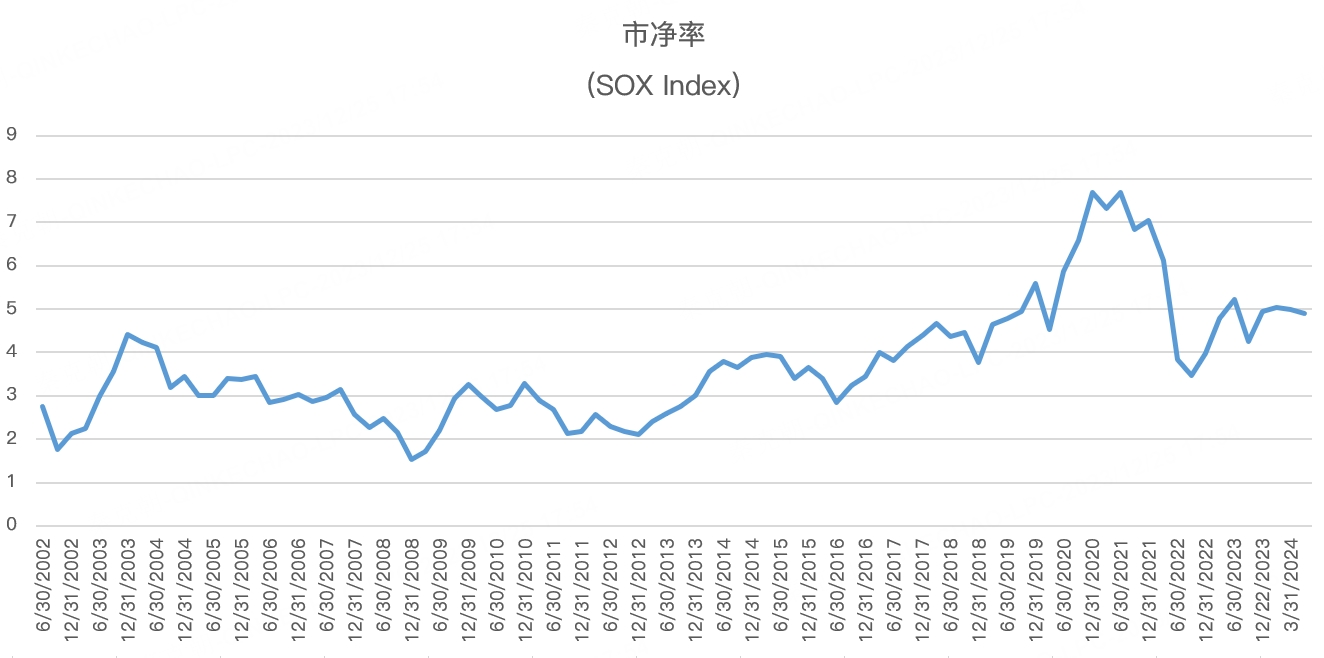
从估值上看,由于半导体行业有明显的周期属性,因此这里不采用市盈率来衡量估值高低,市净率更为合适,目前SOX指数为4.9倍,仍有上升空间,而且,从2002年以来的历史来看,随着半导体科技水平的进步,SOX的估值有抬高的趋势,如果2024-2025年半导体迎来新一轮繁荣,这次的估值或将突破前高:
基本面和估值都有改善的空间,但对于具体个股来说,明年的涨跌幅可能出现分化。
于英伟达而言,今年的涨幅高达237%,估值端也处于历史高位,考虑到投资者对英伟达的预期较高,明年又面临AMD和英特尔的竞争,AI需求稍不及预期,或将打击股价,估计英伟达2024年的收益或将明显下降。
反之,对于今年涨幅较小、处于半导体下游的巨头来说,无论是估值还是业绩,2024年的机会都更大一些。
$英伟达(NVDA)$ $美国超微公司(AMD)$ $英特尔(INTC)$ $高通(QCOM)$ $台积电(TSM)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 勇勇勇·2023-12-26必须要点赞举报
- 金秀丽·2023-12-26早上好点赞举报
- 马莲·2023-12-261点赞举报
- nitro·2023-12-25当然不会点赞举报