


如日中天的东方甄选摊上事了!
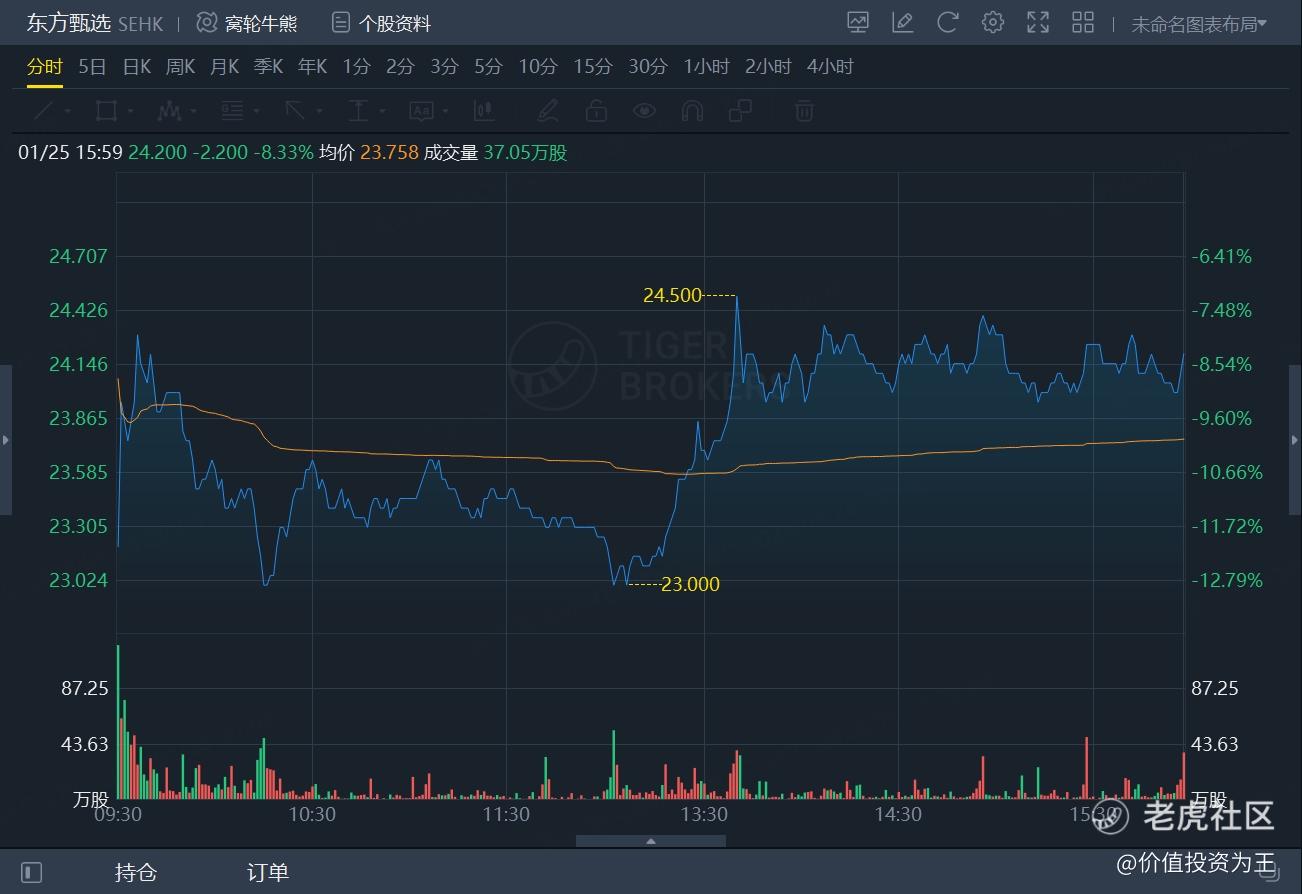
昨日港股盘后,东方甄选发布了2024财年上半年财报,净利润骤降57.4%,引发今日股价逆势大跌8.33%:
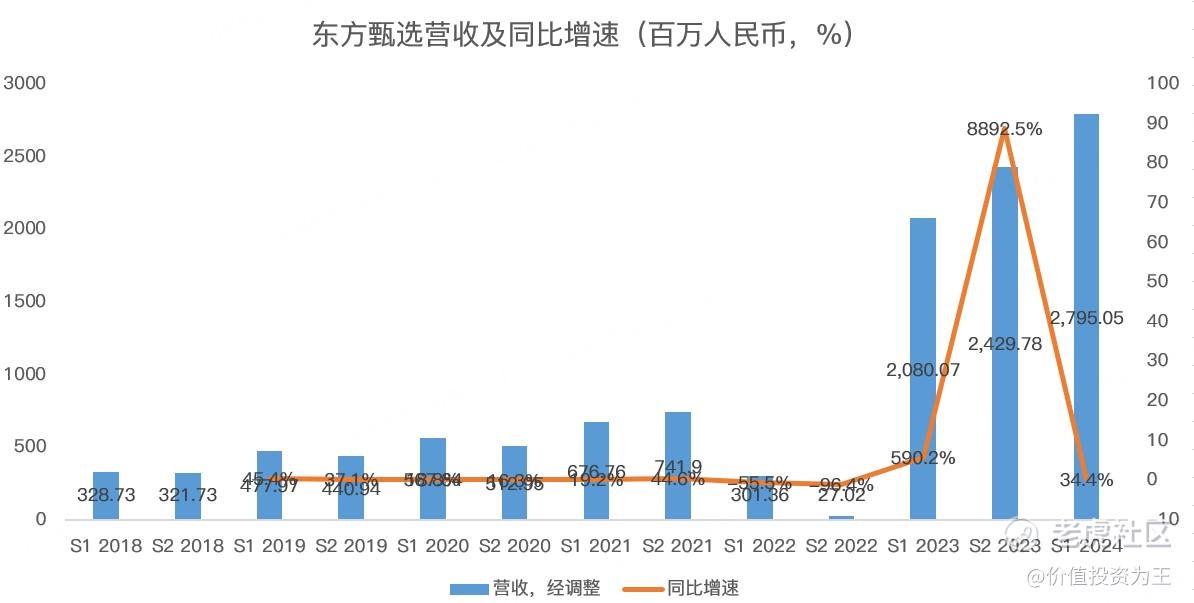
具体来看,东方甄选在截止2023年11月30日的6个月业绩中,营收为27.95亿人民币,同比大增34.4%:
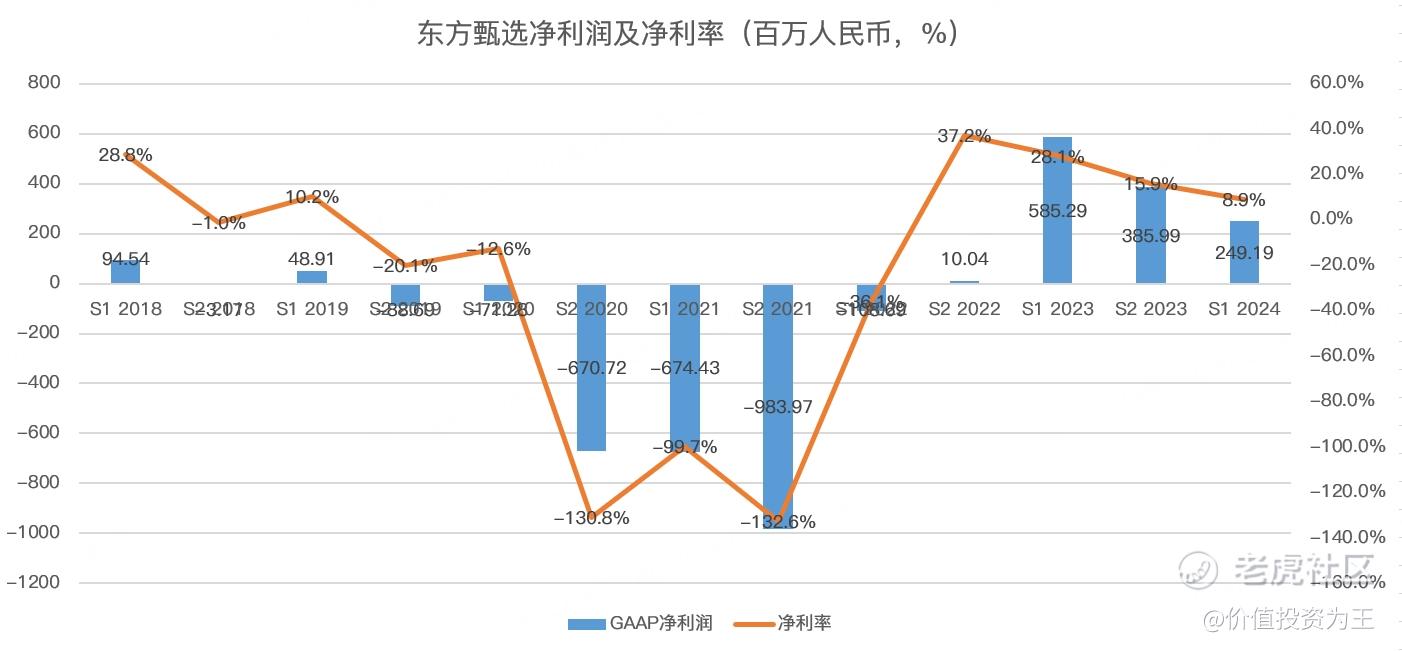
虽然收入增长很快,但净利润却暴跌了57.4%:
发生了啥?为何如日中天的东方甄选利润大失血?
从毛利率上看,2024财年上半年,东方甄选的盈利能力大降,毛利率从47.2%降至39.1%:
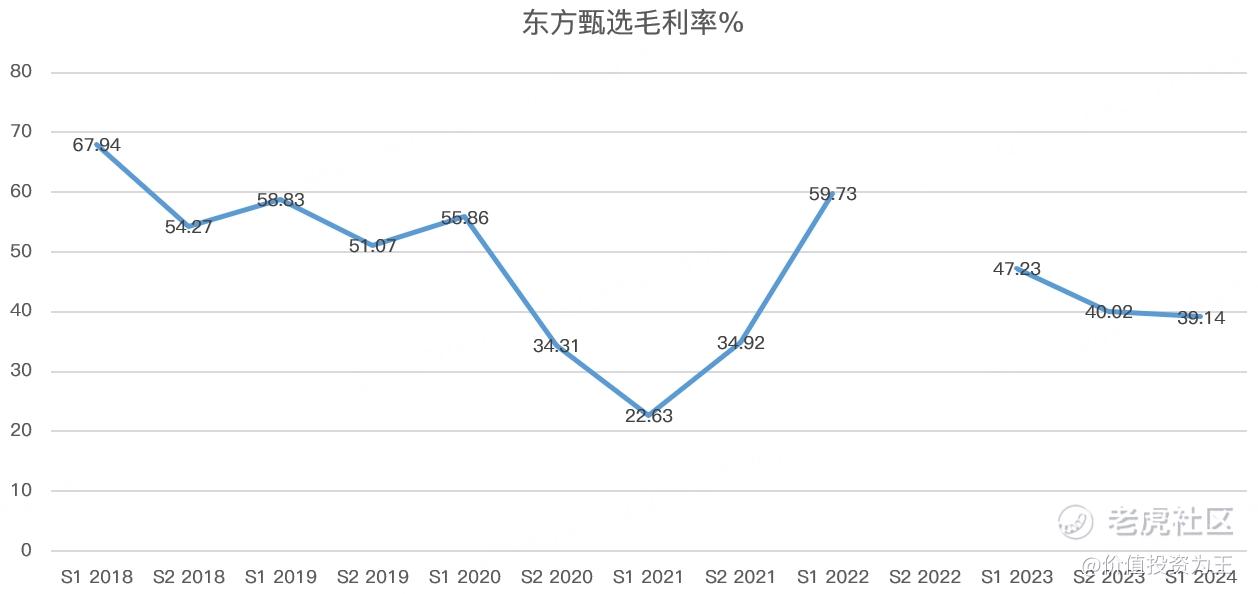
毛利率大幅下降主要是成本端飙升,比如营业成本同比暴增55%,远超营收增速,主要是自营产品的存货成本及运输成本增加所致。
从毛利率趋势上看,随着东方甄选加大自营力度,经营杠杆变重,毛利率有下滑趋势,未来能否在39%的水平上企稳,还尚需观察。
除了毛利率下滑之外,东方甄选的费用率也大幅飙升,其中,销售费用率由11%增加至20%,管理费用率由3%增加至5.1%,研发费用率由2.3%增加至2.7%:
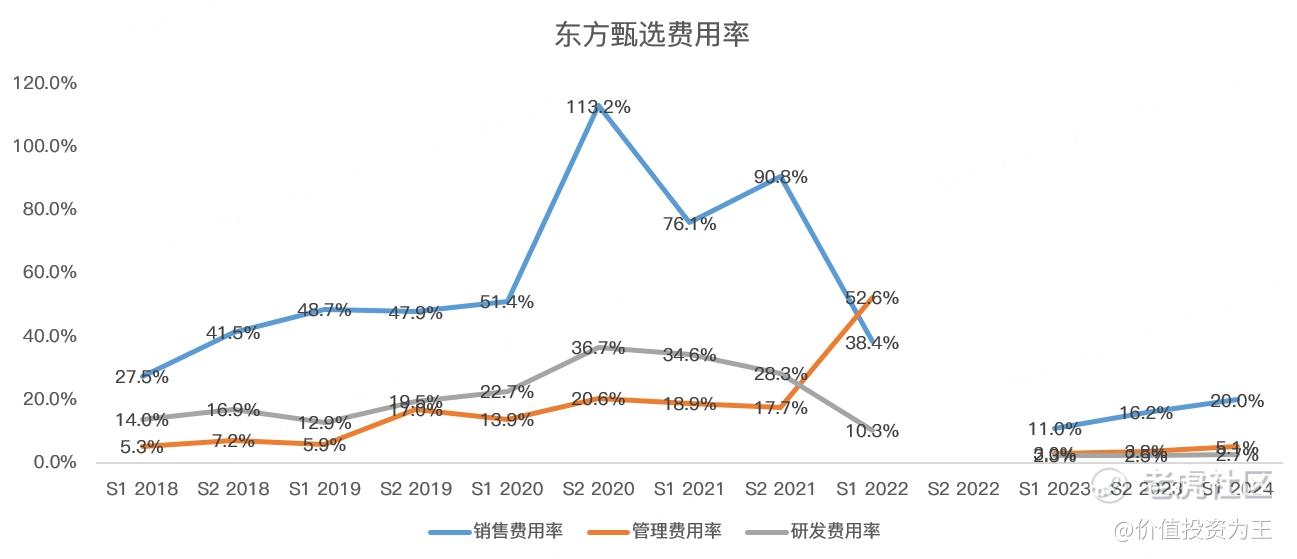
销售费用率提升主要是自营产品及直播业务营运招聘及吸引更多人才导致员工成本增加所致。
管理费用率提升主要是股份酬金开支增加所致。
研发费用率提升主要是报告期间,公司对自有品牌和直播电商业务的互联网技术系统和应用进行了投资,导致员工成本增加所致。
由此来看,东方甄选在过去的6个月中大幅扩张了人手,导致费用率飙升,但目前招来的兵马还没能体现出业绩,未来能否带来收入的提升,需要打一个问号?
目前,东方甄选的市盈率为35倍,在港股地狱级市场不算便宜,加上董宇辉风波,暴露出直播带货模式过于依赖明星主播的风险,一旦成长失速,市场可能对估值非常苛刻。
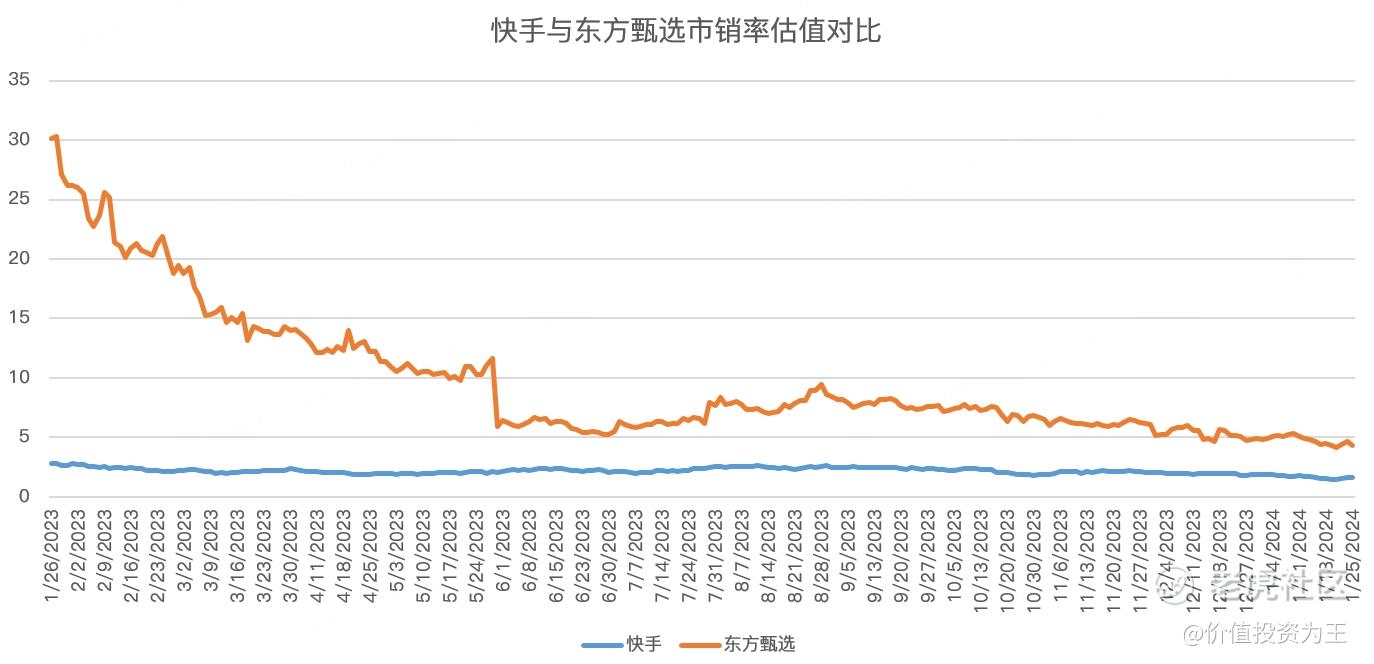
由于直播带货上市公司较少,东方甄选很难有对标的公司,但参考快手,其电商业务发展迅速,或可一比,目前,东方甄选的市销率估值大幅高于快手,考虑到快手有盈利能力更强的互联网广告业务,因此,东方甄选的估值或是未来的一颗雷:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
12月东方甄选小作文事件爆发,东方甄选再次破圈,比22年有过之而无不及,包括近期与辉同行1个月销售额超过东方甄选,来到6亿元。
东方甄选进入了全新的发展阶段,而财务信息的反应往往是滞后的,投资一定要放长远,理性。