


小鹏预计3年内将转亏为盈?
小鹏3年内规划了30款车,若落地,预计小鹏将转亏为盈,售价不变情况下,毛利率将由2023年3季度的-2.67%提升至(-2.67%+36%),如何计算? $小鹏汽车(XPEV)$ $小鹏汽车-W(09868)$
一,2024年小鹏汽车销量翻倍目标,单折旧摊销一项费用的节省,能提升毛利率3.4%!
暂先不考虑上游原材料价格变动?不考虑研发、SG&A、采购及供应商等方面的规模效应,单从生产固定成本中的折旧摊销的规模效应来看看:小鹏汽车按照内部开工信实现2024年销量翻番的话,对毛利率影响多大?
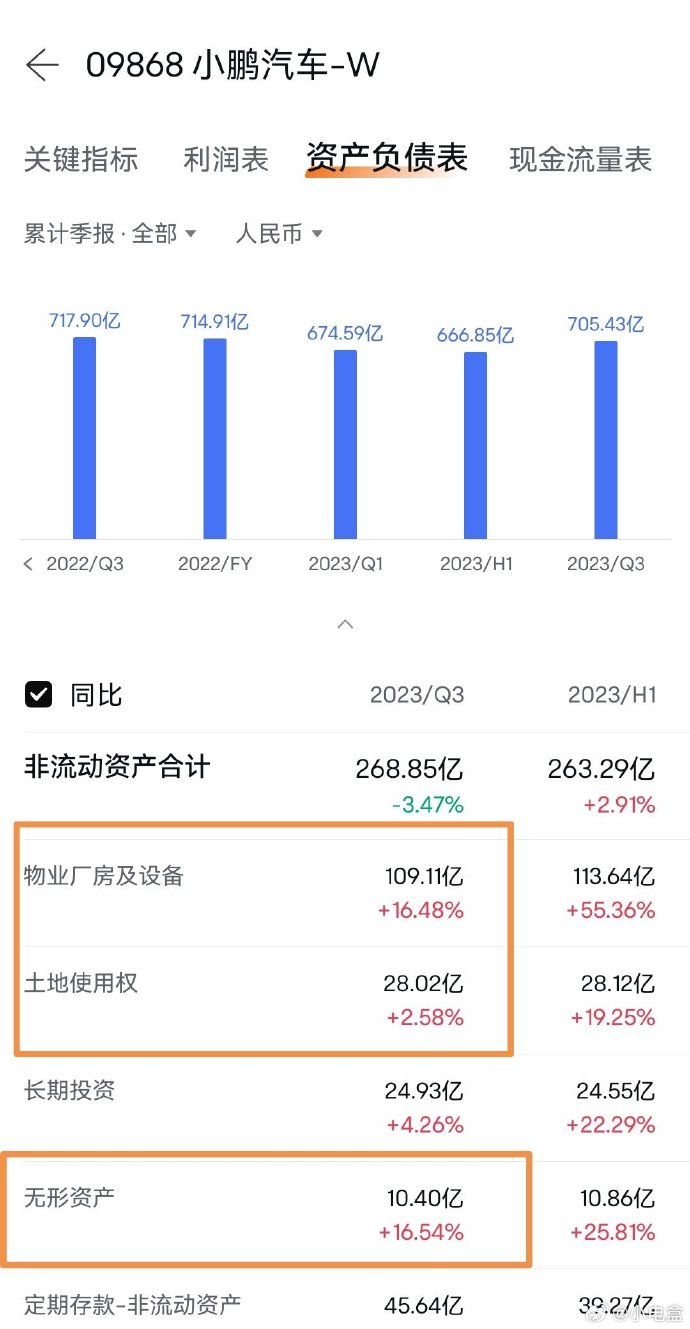
150亿元的固定资产与无形资产每年折旧摊销费用约20亿元,2023年由14万辆车来承担(车均14286元),2024年由28万辆车来承担的话,车均7143元,假设小鹏汽车维持21万元(不含税,含服务收入)的车均价,2024年因折旧摊销【提升毛利率3.4%】
折旧摊销减少7143元除以车均价210000=毛利率提升3.4%
小鹏汽车要实现28万辆产量,需新增工厂与产线建设较少,故假设2024年固定资产与无形资产保持150亿不变,实际会增大,毛利率影响基数也会变大。
二,相对应的,2024年研发费用的规模效应大约提升毛利率5.1%,SGA的规模效应大约提升毛利率7.82%
按小鹏开工信规划,业绩翻番的同时,研发费用与行政办公销售人员也有相应计划:“2024年我们会投入更多的人力(招聘约4000人)以及投入同比超过40%的研发预算”,可以合理推算2024年小鹏汽车研发费用大概升至70亿元(同比增40%),SGA大概升至86亿元(同比约等于总人数增幅30%)。
综上,在车均价不变的前提下(后续讨论车均价实际会下降的事实,导致毛利率上升幅度降低),2024年研发费用的规模效应大约提升毛利率5.1%,SGA的规模效应大约提升毛利率7.82%
三,根据特斯拉盈利前后验证的莱特定律,产销每翻一倍成本能降低20%,即在售价不变的情况下整体毛利率提升20%。
若小鹏汽车3年内新出30款车(含改款),可合理预计销量达到约60万辆(2023年14万辆销量翻一倍后再翻一倍即4倍),则在与目前售价持平的情况下,小鹏汽车【毛利率能提升36%】,届时小鹏汽车早已迈过盈亏平衡点。
注:
实际上,不论小鹏汽车实现产销规模翻两番,是像传统老牌车企那样靠30款车,还是像特斯拉那样靠5款车,只要销量能大涨到60万辆,规模效应都会全面降低各项成本导致扭亏为盈,只是30款车会造成略多的成本,规模效应略低,慢于5款车实现扭亏为盈;但规模越大,折旧摊销等单项成本的节省边际效用越低。
实际上,同等配置的智能电动车在3年后价格肯定是会低于现在的,或者说将来同等价格买到的智能电动车配置与性能比现在更高,因为降本增效会在整个产业链中传导,因此可以说小鹏汽车的成本可以降低36%,但毛利率不会提升36%这么多,因为将来价格大趋势是降的。
三,折旧摊销的规模效应边际递减,但人工智能的规模效应边际递增。
小鹏汽车,零跑汽车,蔚来汽车目前皆处于敏感区间,产销的提升,单从固定资产与无形资产等与工厂设备相关的折旧摊销来看,都能极大提升毛利率。
而一旦到了特斯拉那种规模,毛利率对产销量引起折旧摊销变动的敏感度就不高了,那么大规模后追求的规模效应,就主要是为了重金投入人工智能。
自动驾驶及交互大模型皆要靠算力与数据的规模来优化迭代,人工智能的固定投入要靠规模来分摊,但新增一个用户,边际变动成本几乎为0。
小鹏汽车的智驾,国内第一个在感知上量产落地了神经网络大模型(人工智能),并正在加大投入力求在规控上也实现人工智能,即量产落地端到端大模型。
由此,小鹏汽车追求的,是实现自动驾驶感知预测规划控制全面由程序员人工编代码,转变为人工智能大模型训练。
由此,不单是算法数据算力实现了规模效应,还能将自动驾驶系统训练出来的对真实物理世界规律的理解复用于交互LLM及机器人。
来源:微博 小电盒
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 归之无路·2024-02-2028万销量梦里有吧,最近两周销量加起来1000,整个二月份也就两三千辆吧2举报
- PandaPong·2024-02-21规划得多就能赚钱吗1举报
- 梓坚·2024-02-22👍👍1举报
- 马莲·2024-02-2011举报
- 年年有于姨·2024-02-20巳阅1举报
- 超越666888·2024-02-20阅1举报