


2024学习笔记之112 - 戴尔(DELL)财报
[美金][爱心] 💪[爱心]坚持学习,坚持打卡!💪[美金][爱心] 最好的贵人,就是努力的自己[爱心] 💪[爱心] [美金]
[你懂的] 积硅步🏃🏃至千里💃💃! [握手] 赚钱路上,龙马精神,你我同行![财迷] [握手][财迷]
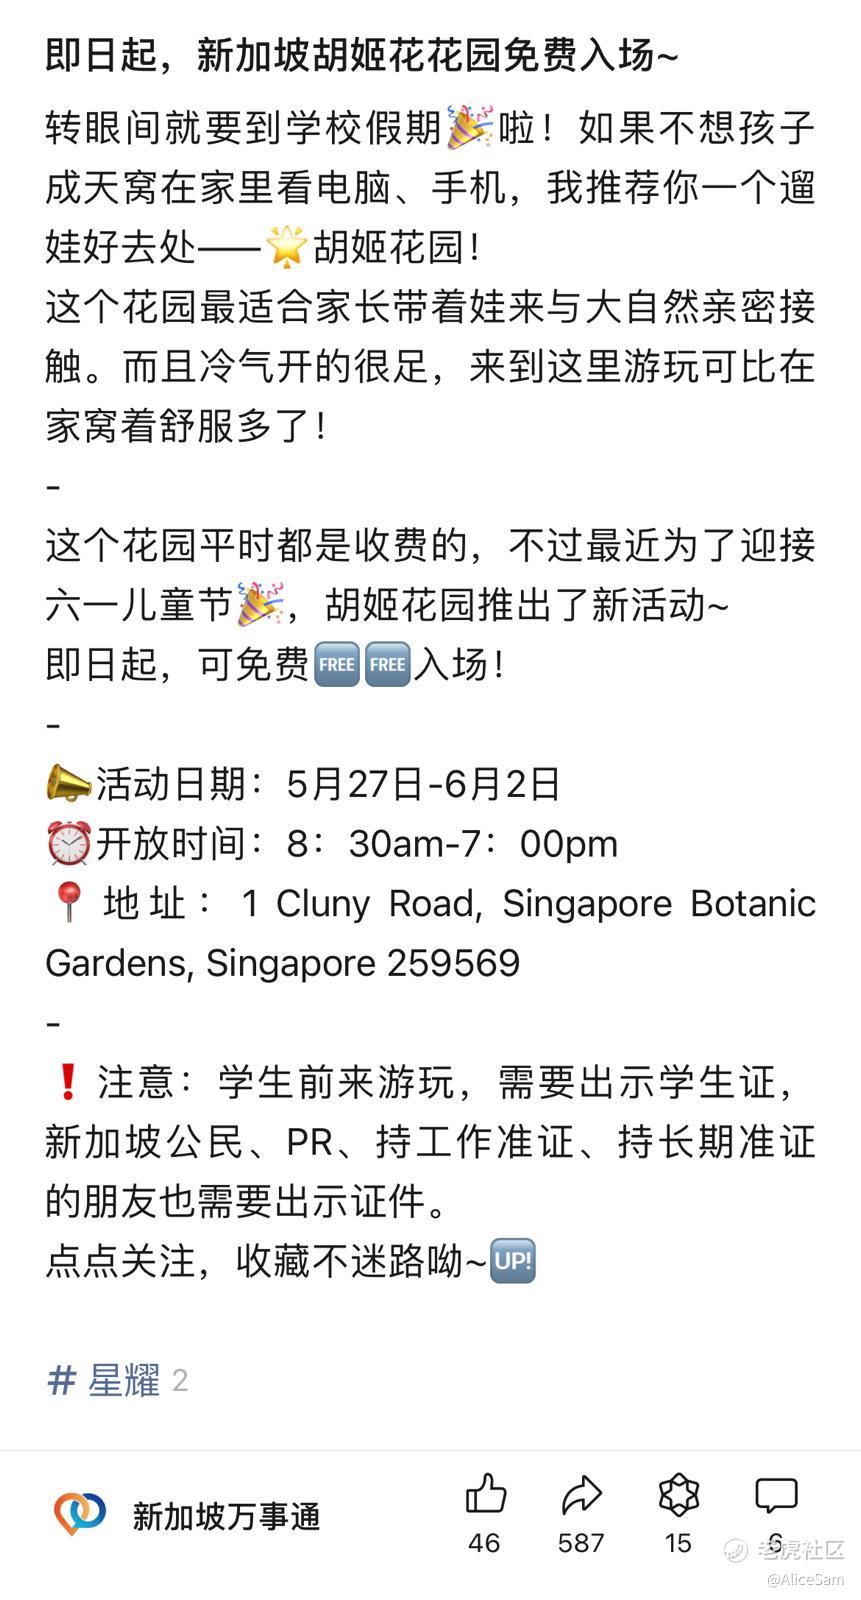
又是周末啦,还是六一儿童节呢,我们今天要带小朋友们去看胡姬花,冷气开的很足,而且有很多美丽的花花草草给小朋友们欣赏,哈哈。
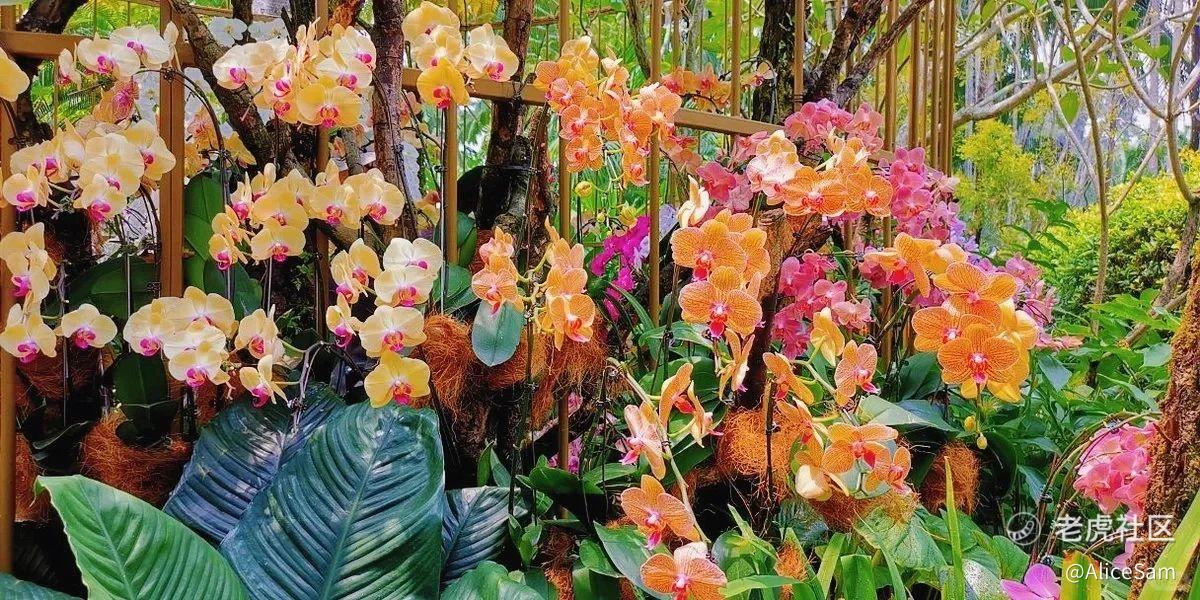
新加坡的国花就是胡姬花,相比中国的那么多品种的花,大俗大雅的都有,春夏秋冬四个季度都有,但是四季常开的除了月季,我还真不知有什么其他的花。新加坡的胡姬花园,就是四季都有展出,天天都可以参观的那种,不知道温室特意培育的,还是他本来就是四季常开的。很多人可能不知道胡姬花吧,就长得下面这样的,很美的哦。[开心]
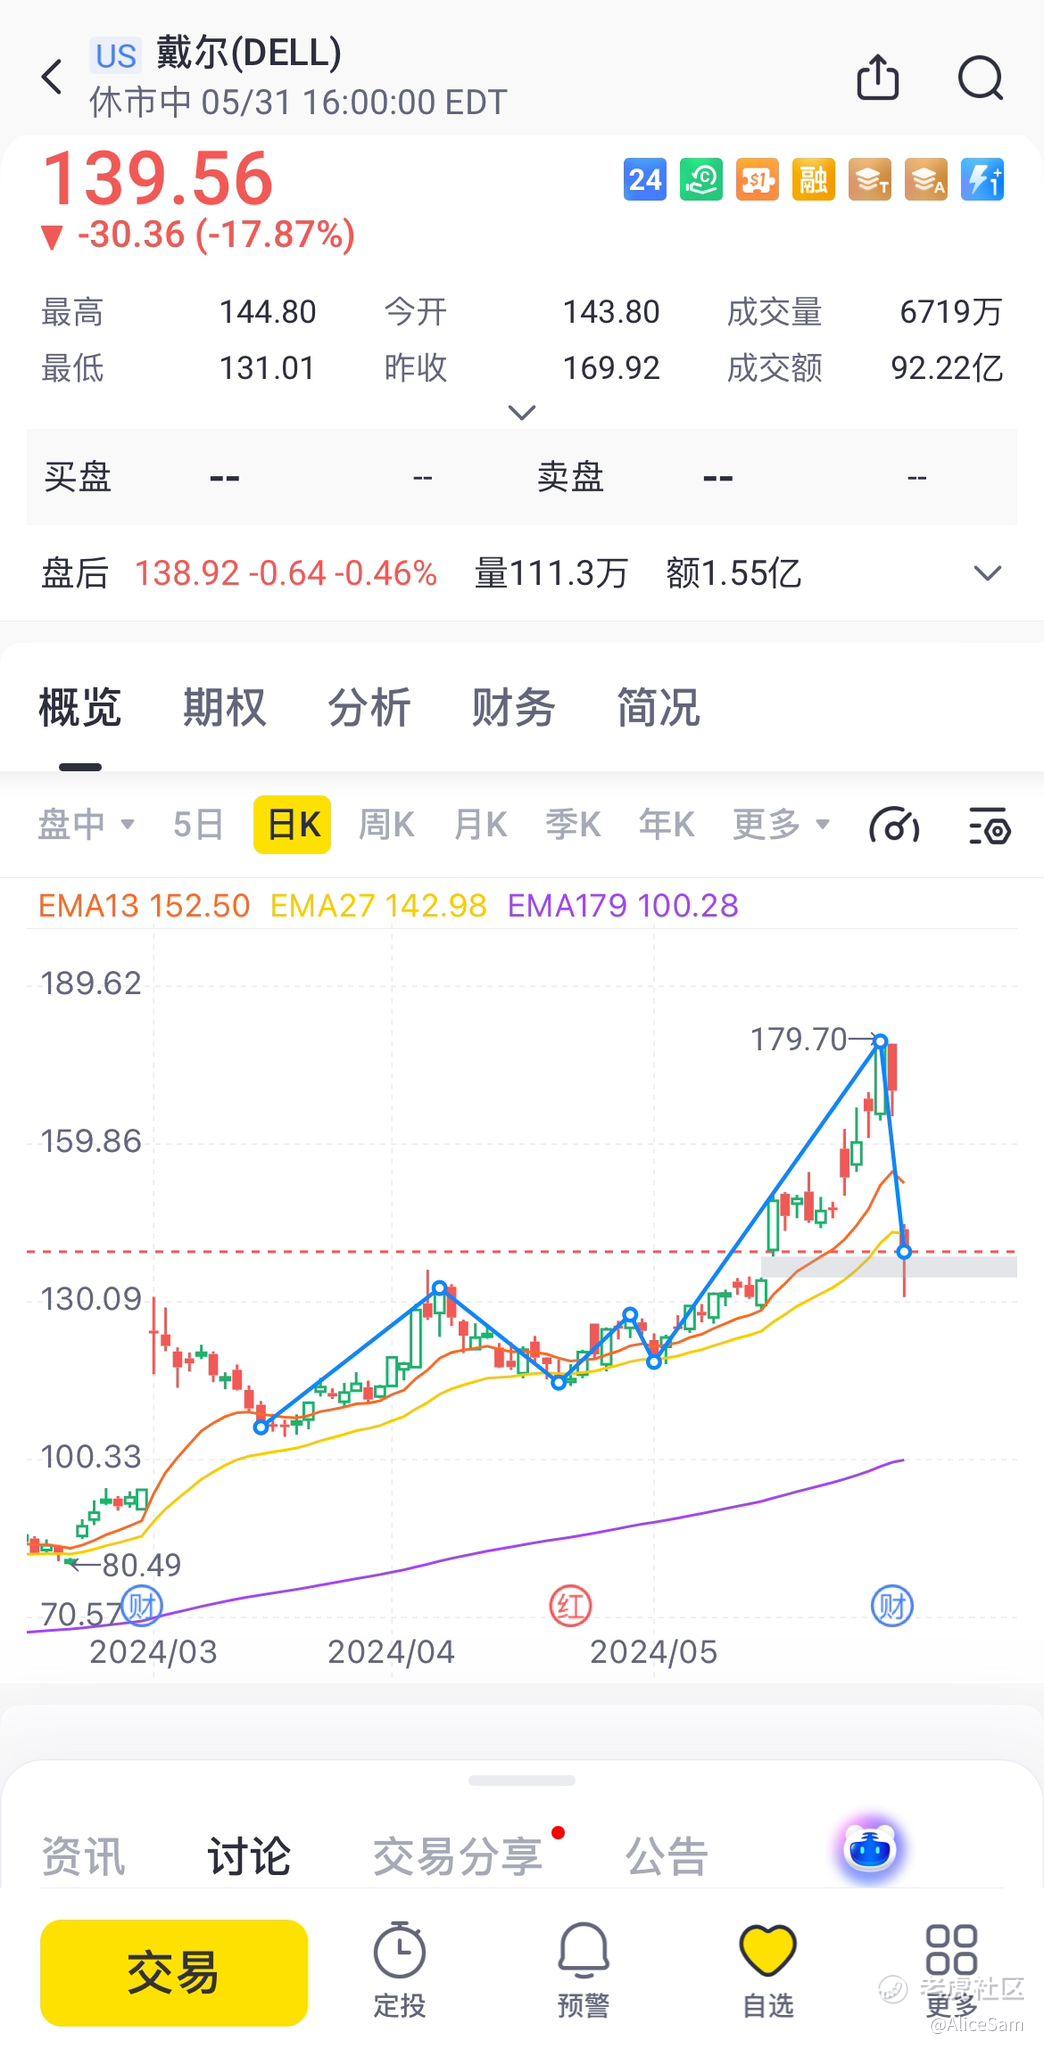
看了花回来,就来学习一下吧, 看到昨晚 $戴尔(DELL)$ 的股票跌破眼镜,真不知道他们的财报要差到什么样子,才能跌的这么惨啊。昨晚最低处,直接跌破20%多 [看跌] [喷血]
老规矩啦,作为一个没有多少见识的小妇人,我研究财报决不能闭门造车,因为啥子都造不出来啊,我从来都是靠着八卦和综合各路大神们的见识,东一篇分析,西一个视频,然后自己觉得比较认同哪个看法,或者是自己延申出来什么想法,或者就是单纯的八卦一下,大家不要当学术文章看,只当作跟一个朋友的八卦看看就好,看看我是一个多么有自知之明的人啊 [笑哭]
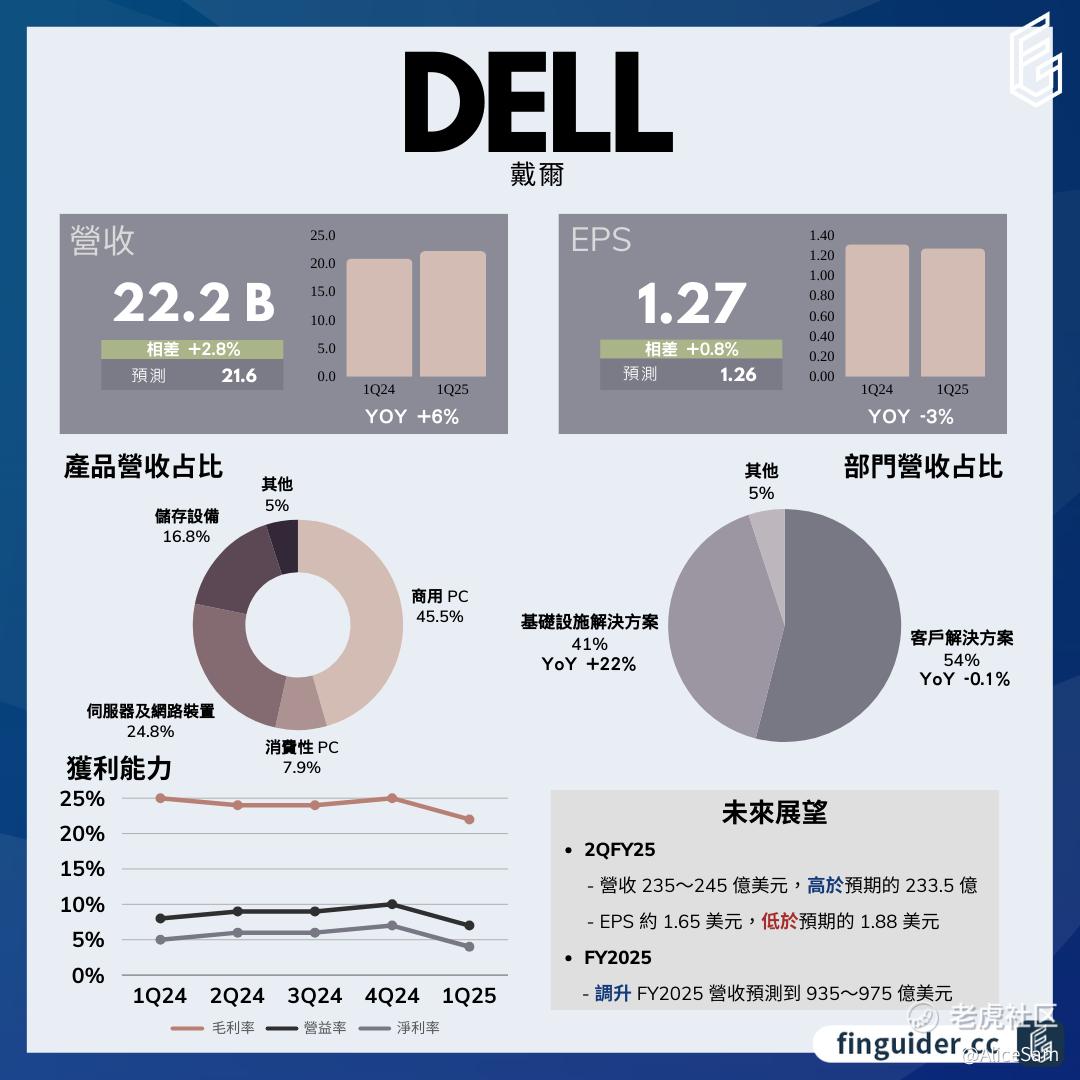
其实从上面这个财报总结图看,Dell的财报并没有差到多么离谱去,至少他们的总收益和每股收益都是达标的,超过预期数据的。那么我们再来展开看看 [暗中观察]
首先看看Dell的财务表现,Dell的营收是在增长的,他们这个财报季的总营收达到222.4亿美元,同比增长6%,超出市场预期。这表明戴尔在市场上的定位和业务模式仍然具有竞争力。
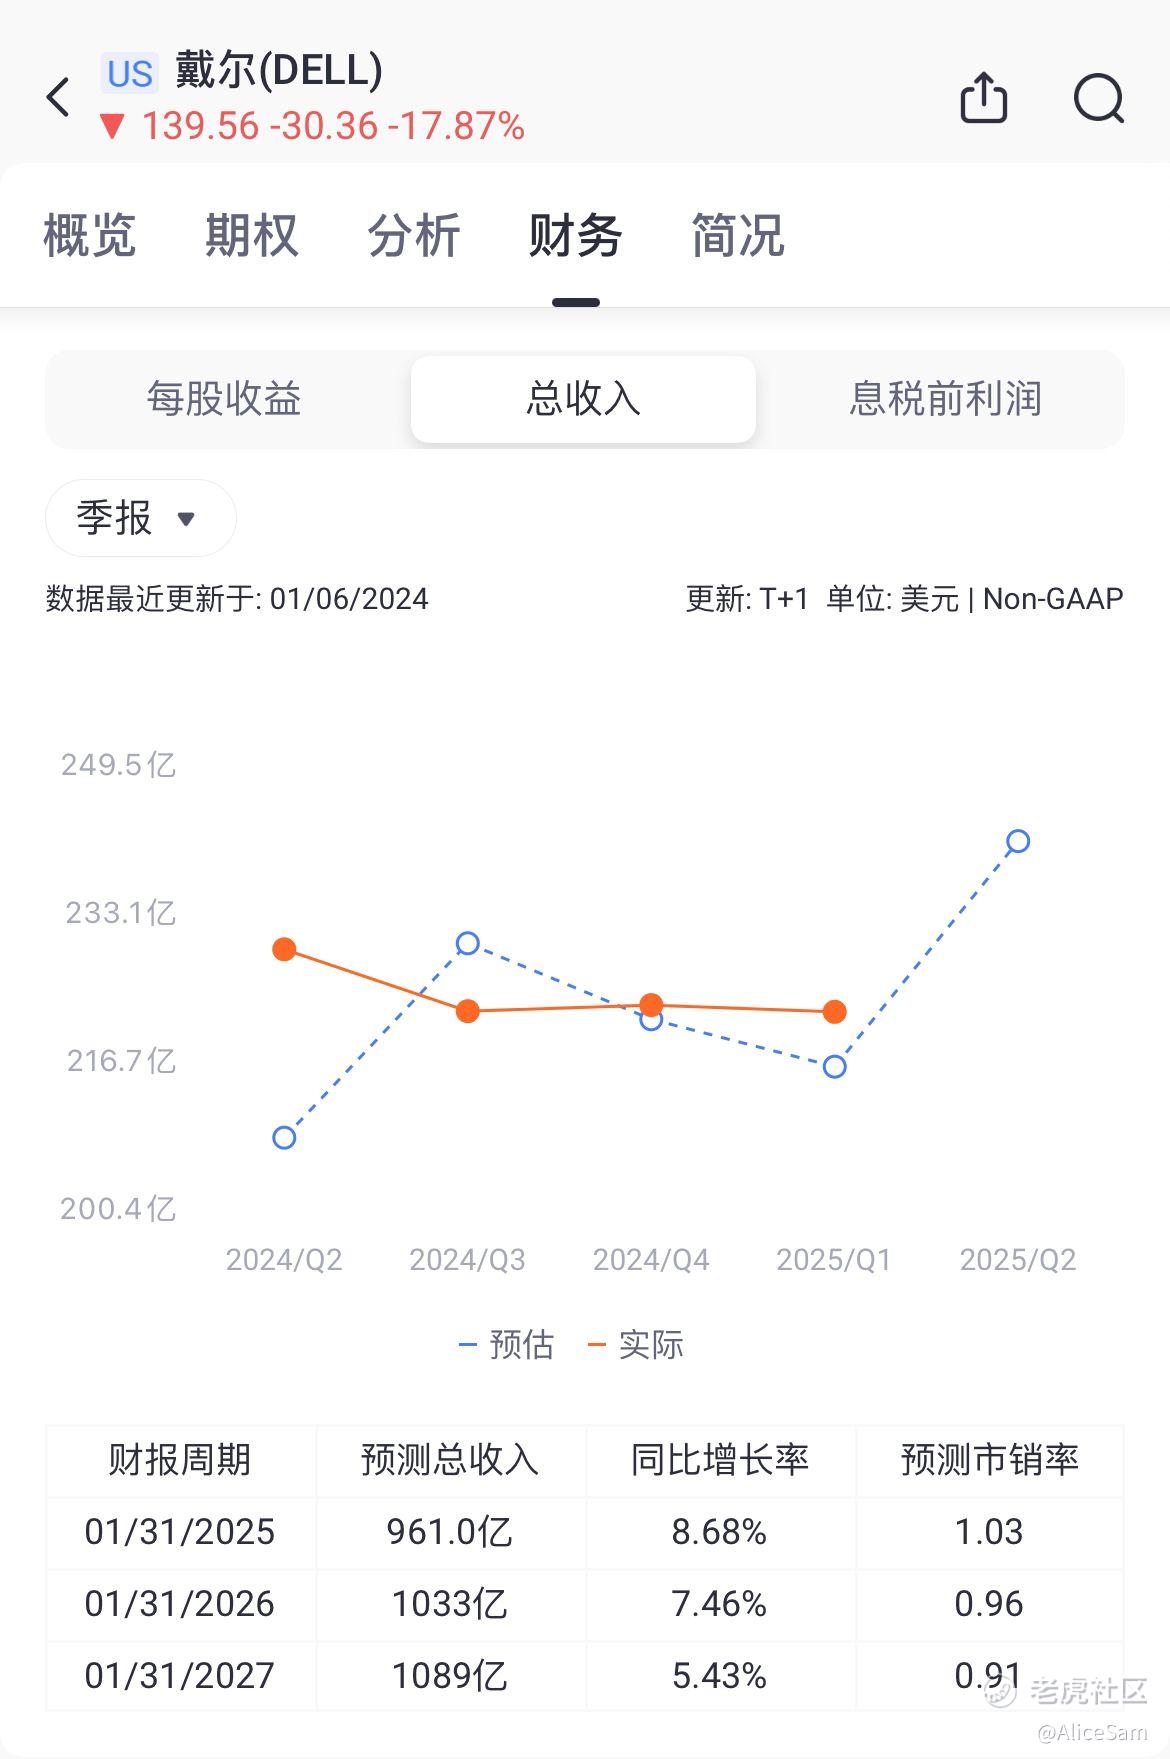
每股收益EPS为1.27,相比预期数据的1.257,要稍微高了那么一丢丢。但是看看下面这个财务数据对比图,这个季度的表现,跟之前几个季度相比,就差了很多啊。
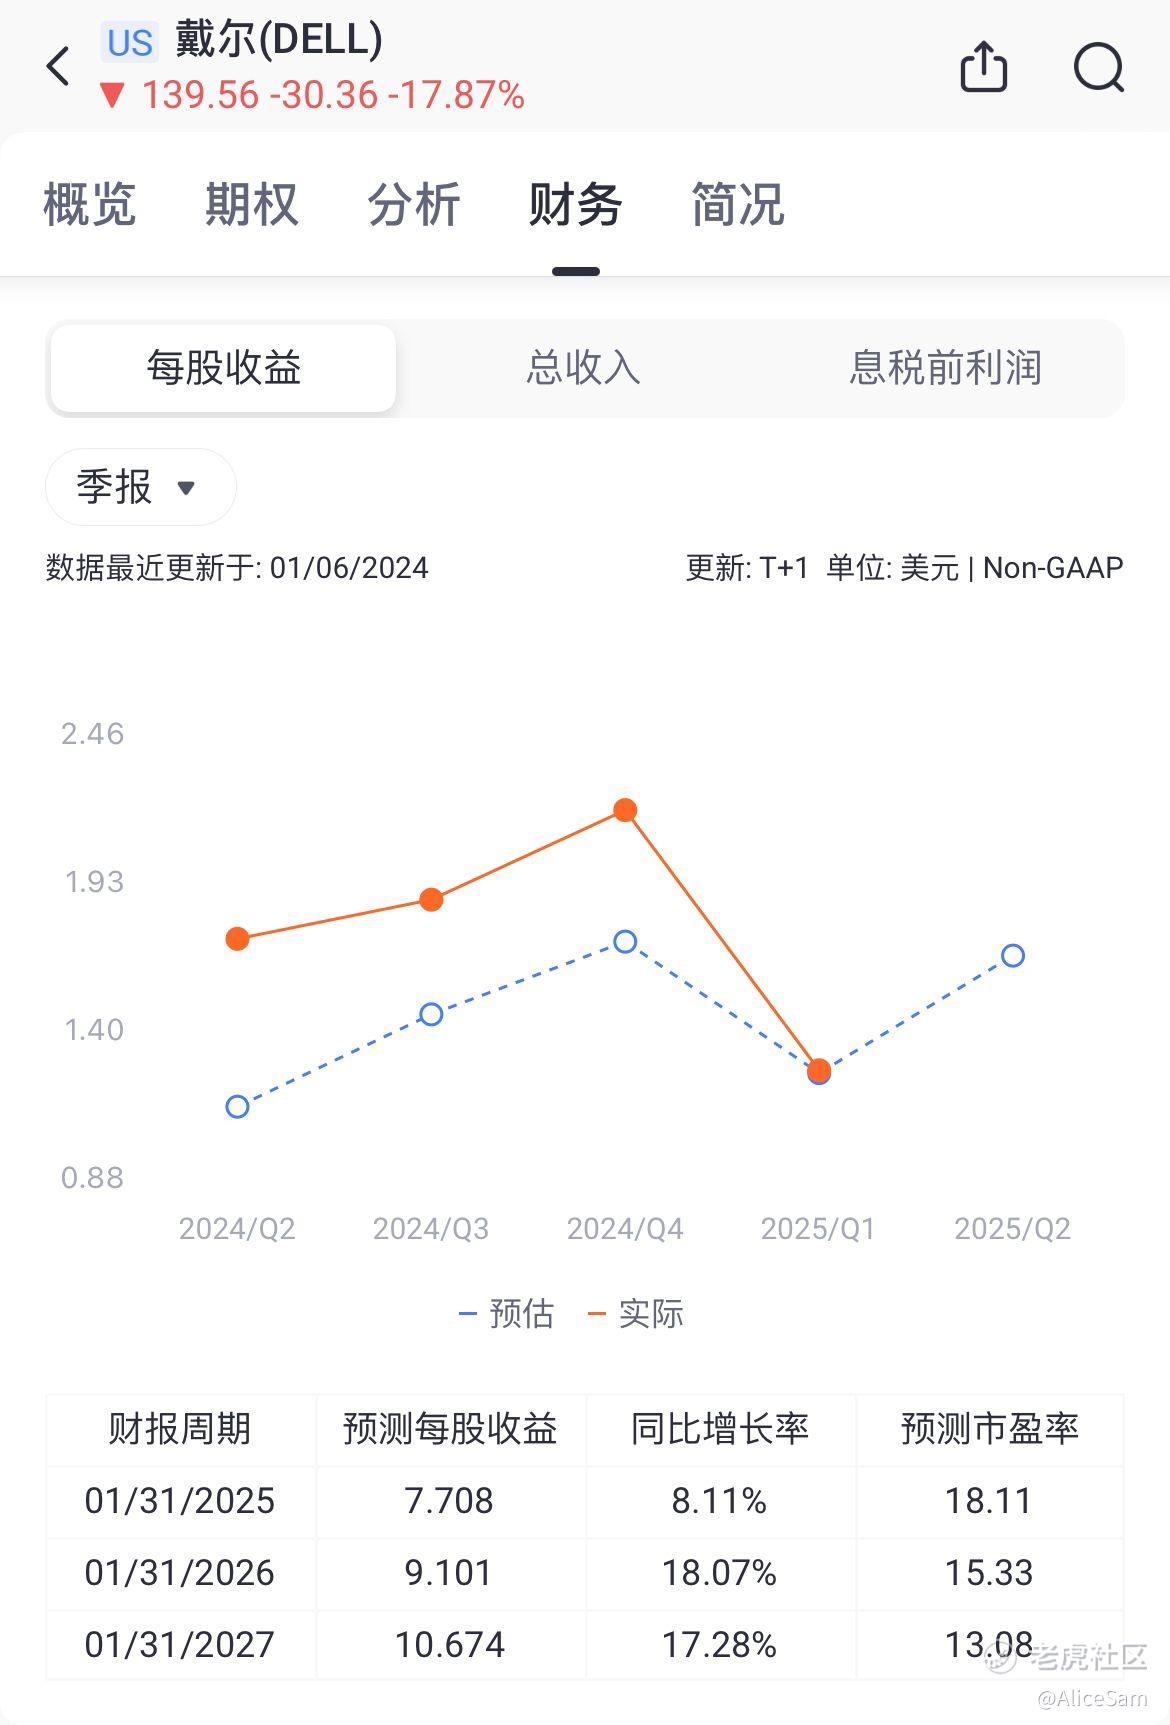
而且,Dell的利润率在下降,尽管他们的营收增长,但利润率是确确实实的有所下降,这可能是由于一次性成本以及股票薪酬等因素的影响。
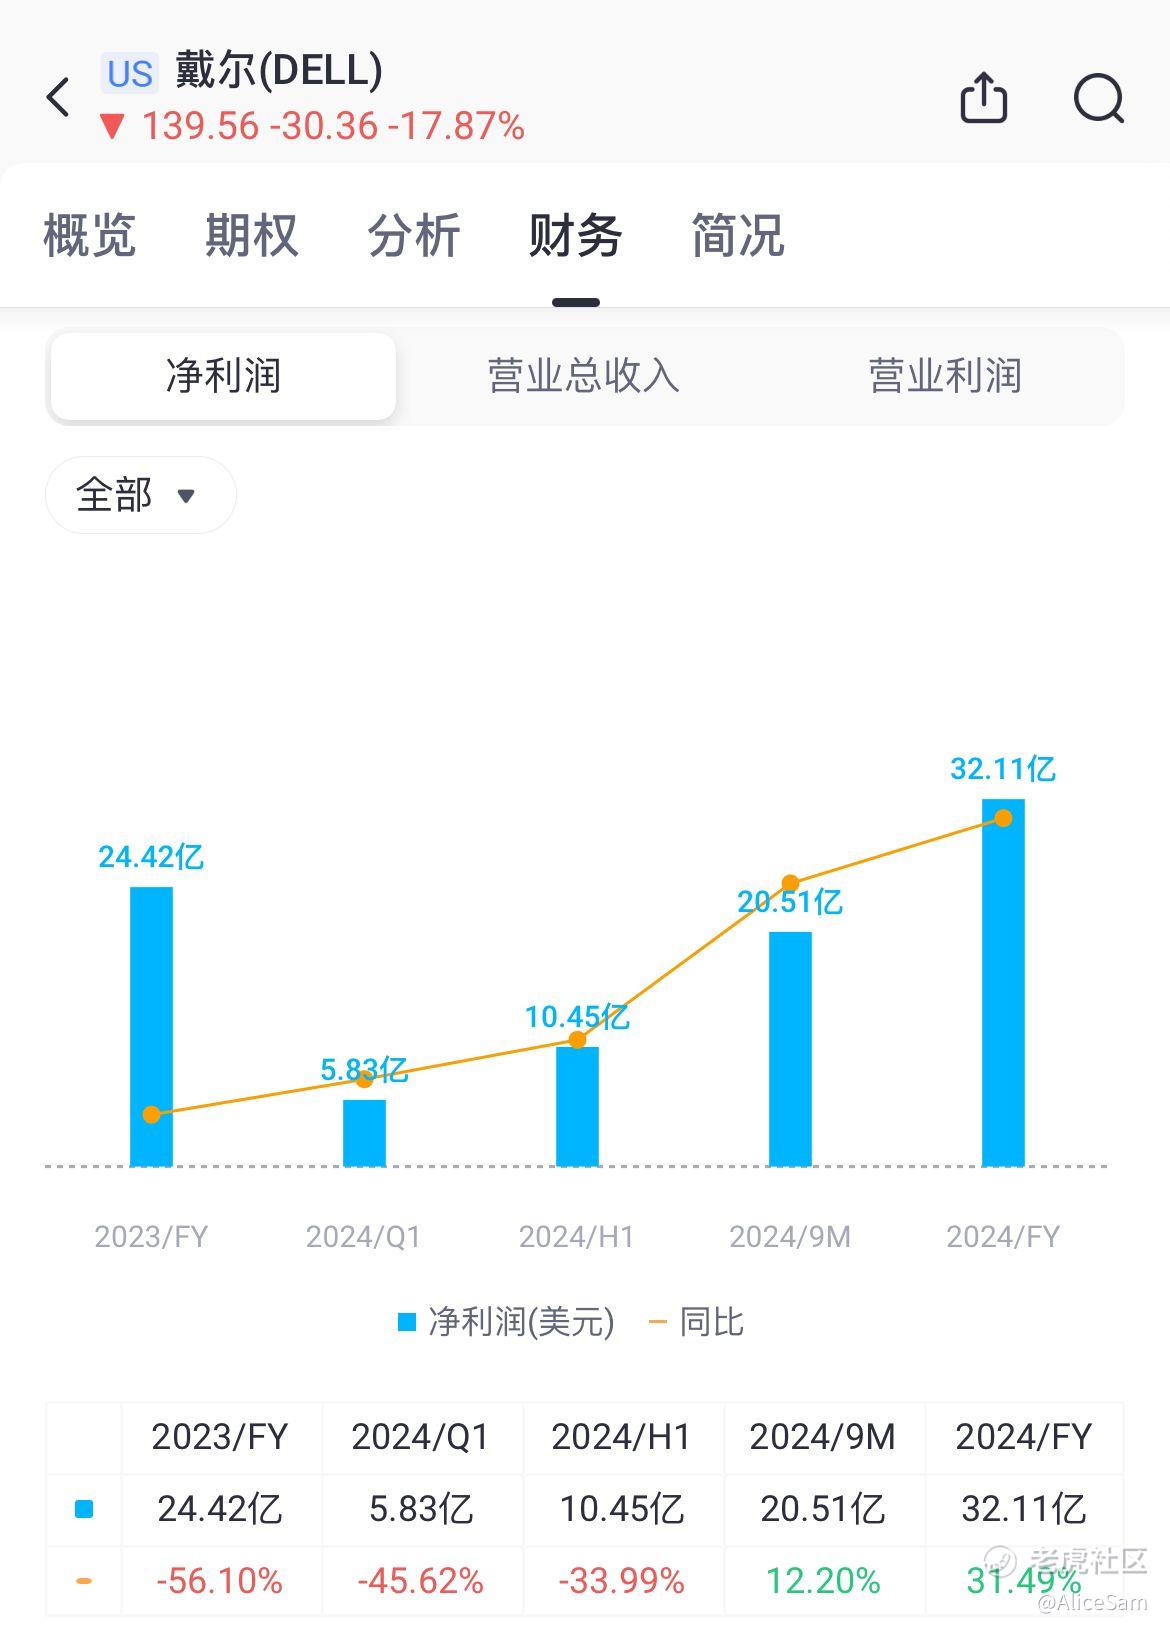
再看看他们各个业务部门的表现,客户解决方案部门(CSG),商用PC的营收增长使得整体部门营收有所增长,但消费型PC市场仍然面临挑战。基础设施解决方案部门(ISG),伺服器和网络装置的营收增长推动了整体部门的增长,但利润率略有下降。
人工智能(AI)业务,戴尔在AI领域的投入和订单增长显示出潜在的市场机会,但也存在着由于 $英伟达(NVDA)$ 的产能供应问题而导致的订单积压。
不过,Dell对下个季度和全年的营收指引,还是较为乐观的,尤其是对于人工智能业务的增长预期,戴尔对于AI业务的信心和未来增长预期,以及对于新一代AI产品的推出显示了公司对于数字化转型的重视和布局。。然而,通膨导致的半导体成本上升和行业竞争的加剧可能会对公司的盈利能力产生一定影响。
财报公布后,戴尔的股价出现了大幅下跌,很多分析师认为,这主要是由于业绩未能满足投资者的高预期。
综合来看,戴尔在挑战与机遇并存的市场环境中取得了一定的进展,但仍需应对利润率下降等问题,并继续加大在人工智能领域的投入和研发,以保持竞争优势。对于想要抄底的朋友来说,这可能是一次不错的加仓机会,至于我本人,我还是想要更加稳妥一点,等局势更加明朗一点,然后再做决定。
来,来,来, 朋友们,我们2024年一起学习 💪,一起进步 🏃🏃!$老虎证券(TIGR)$ 快快涨! [看涨][看涨] [看涨]
长路浩浩荡荡,万事皆可期待。祝大家盆满钵满,财源滚滚![美金] [看涨]![美金] [看涨][看涨] [看涨]
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
华尔街们是不喜欢那种盈利水平下降的企业的