


超跌反弹+业绩指引超预期+实际估值不高,AI老二要王者归来?
全球大跌,堪称黑色星期一
截至写文,美股虽然从暴跌拉升了不少,但这波下跌,仍然很多科技股还在大跌中
比如AI龙头英伟达 $英伟达(NVDA)$ ,从盘前-15%拉到-6%,其他大部分科技 $特斯拉(TSLA)$ $ARM Holdings Ltd(ARM)$ 走势几乎都差不多这样
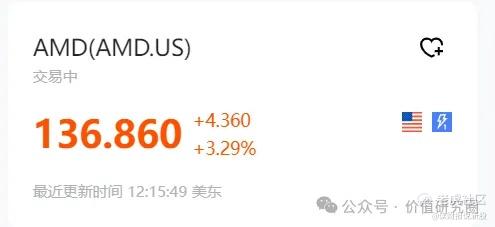
但同为AI的老二,AMD $美国超微公司(AMD)$ 却逆势上涨,截至写文,上涨3.3%,傲视科技群雄
具体原因是什么呢?
我们结合财报来分析下!
7月31日凌晨,AMD公布了2024年Q2财报
本季度AMD营收58.35亿美元,同比增长9%,经调整净利润11.26亿美元,同比增长19%
营收小幅超彭博一致性预期,净利润则符合预期
自从财报后,AMD的表现一直不错,今晚更是在美股大跌逆势大涨,为当下推向的人工智能板块注入了一些正能量
........
我们认为AMD的大涨,有一定的超跌反弹因素
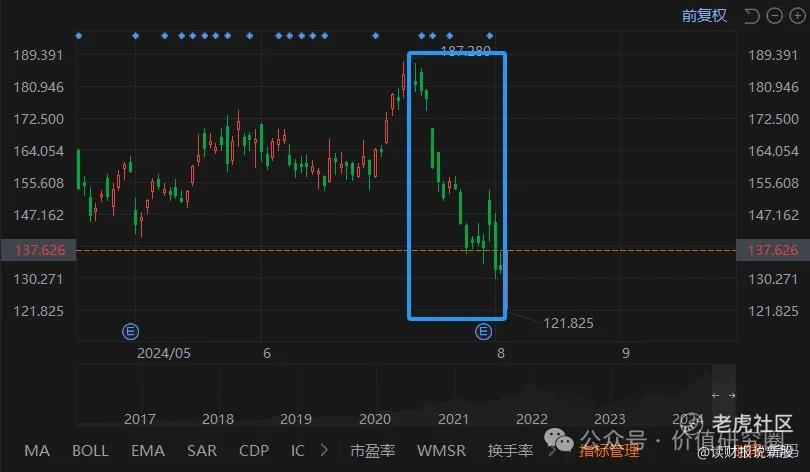
如上图,7月下半月,AMD经历了一波大幅回调,累计下跌一度超过25%
而拉长时间看,AMD在今年则下跌6%,不仅远远跑输英伟达,也跑输费城半导体指数和标普500指数
在去年,市场看好AMD,有一个直接的逻辑在于大型科技企业希望摆脱对英伟达单一供应商的依赖
怎么摆脱呢?
本来是增加对AMD的芯片采购,但现在大家发现大型科技企业开始通过自研芯片的方式来摆脱英伟达
这么一来,AMD的位置就显得有些尴尬
结合此前微软砍单的传闻,市场对AMD人工智能芯片的需求开始有所质疑
但AMD的这份财报一定程度上打消了这种质疑
本季度,AMD各大业务板块依旧呈现此消彼长的态势
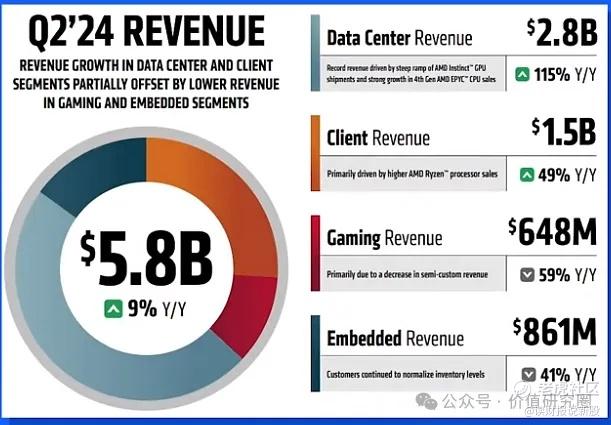
数据中心和客户端业务大增,同时游戏和嵌入式业务大减,其中数据中心业务营收28亿美元,同比增长115%,该业务在AMD当中的营收占比已经接近一半
而数据中心业务的驱动因子自然是AI,AMD董事长苏妈表示,生成式人工智能的快速发展推动了每个市场对更多计算的需求,随着我们在整个业务领域提供领先的AI解决方案,这将创造巨大的增长机会,二季度mi300芯片收入超过了10亿美元。
对于投资者最关心的AI芯片销售全年指引,苏妈也给出了新的答案,45亿美元
从1月份的35亿美元预期到4月份的40亿美元,再到现在的45亿美元,这个预期增长应该说是非常稳健的
但在AI热潮下,投资者期待的总是更多,此前有券商认为今年mi300出货量可以达到60亿美元
巴克莱则认为,即便在供应链传出大量与微软有关的负面消息时,年销售额50亿美元也可以实现
所以总体看来,45亿美元并非一个超预期的数字
不过由于AMD近期已经大幅调整,投资者对这个预期也尚能接受
另外为了回应微软砍单的传闻,苏妈特意在电话会强调微软对mi300的使用量在增加,
相比45亿美元的指引,这个回应可能是更令市场感到振奋
AMD也在财报中给出了下一季度业绩指引,指引区间中点是67亿美元,高于市场预期的66.2亿美元
.......
最后再谈一下AMD的估值问题
公司TTM市盈率200倍,看起来仍然很高,这是由于公司因为收购赛灵斯产生了持续的递延费用
如果扣除这部分会计费用,公司当下的PE已经落到40倍下方
而如果按彭博2026年业绩预估,PE则在20倍以下
所以,美股未来肯定还会面临不小的AI板块信仰挑战,但单就AMD而言,它本身的估值可能是合理的。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 量化交易追随者·2024-08-06AMD这次的涨势确实让人惊喜,超跌反弹确实很强 [强] ,财报也超预期,牛牛牛点赞举报
- 能不能别瞎搞·2024-08-07你在5.5利率环境下跟人家说远期动态pe跟耍流氓有什么区别点赞举报
- Last Judgement·2024-08-07明年eps 就5块左右点赞举报
- 能不能别瞎搞·2024-08-07哪里估值不高?点赞举报