


腾讯Q2季报解读和估值分析,现价贵不贵?
8月14日港股盘后,腾讯控股 $腾讯控股(00700)$ 公布了一份超预期的季报
二季度腾讯实现营收1611.17亿元,同比增长7.98%,符合彭博一致预期,经营调整净利润573.13亿元,同比增长52.6%,大超彭博一致预期。
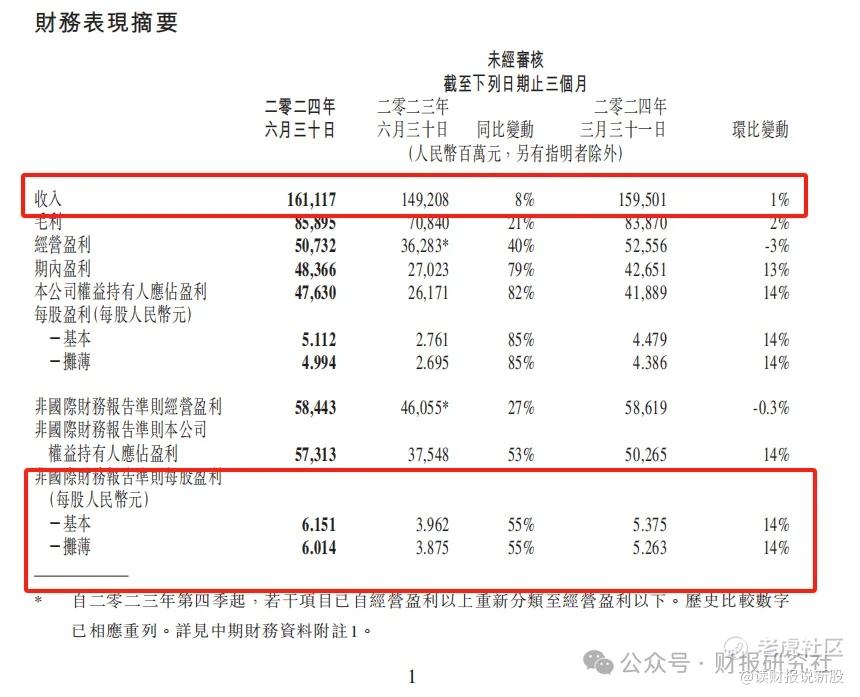
我们认为腾讯的这份季报的,亮点主要有两个:
一,游戏业务回暖,尤其是国内游戏业务增速超预期。 $网易(NTES)$
二,视频号广告持续发力,带动广告业务高增长,高利润业务拉动毛利率增长
接下来逐点进行的分析
........
1、先来说第一点游戏
腾讯的业务主要分为TOB的金融科技与商业服务,以及TOC的的游戏、社交网络等
其中游戏业务的占比早已超过了社交网络,成为腾讯TOC业务的基本盘
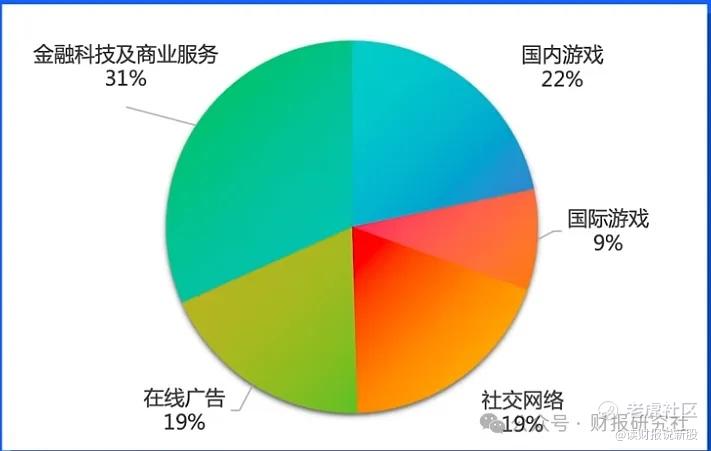
二季度腾讯游戏业务收入485亿元,超过此前市场预期的473亿元,超预期的核心原因是国内游戏业务回暖
二季度国内游戏实现营收346亿元,同比增长8.8%,远超市场预期的5.8%,这主要是得益于新游戏的拉动,尤其是5月21日上线的《地下城与勇士:起源》很快就垄断了国内iPhone总榜和手游畅销榜的榜首
上线11天,在iOS端的收入已经超过了同期旗舰游戏《王者荣耀》和《和平精英》的收入总和,是过去数年来开局表现最火爆的游戏。
腾讯财报也指出,地下城与勇士起源有望成为公司下一款长青热门游戏
2,说完了游戏,再来聊聊腾讯本次季报中增速最快的在线广告业务
二季度腾讯广告业务实现营收299亿元,同比增长19.5%,季度环比也实现13%的增长
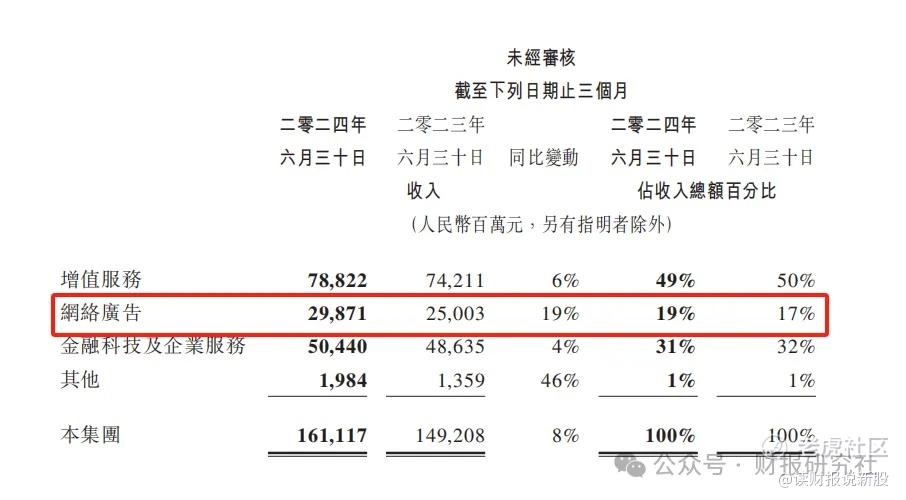
广告收入主要的增量来自游戏,电商以及教育的广告投放增加
此前中金研报认为,二季度电商广告行业投放相对谨慎,预计腾讯广告收入同比增长放缓至14%,然而腾讯却用高两位数的增长顶住了宏观的逆风
广告业务的核心增长引擎是视频号广告,直播推流的强劲需求,推动该业务收入同比增长80%,此外小程序广告也有着不错的增长
值得注意的是,广告和游戏都是高毛利业务,这部分业务的高增速也带动了公司整体毛利润的提升,本季度腾讯实现毛利859亿元,同比增长21%,毛利率达到53.3%的高点
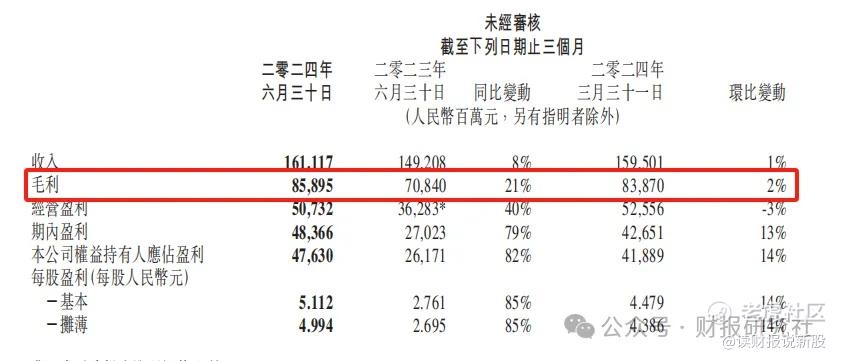
主要驱动因素正是包括游戏和社交网络在内的增值服务以及在线广告的毛利率增长。
3、估值分析:现价贵不贵?
最后我们再来看看腾讯的估值情况
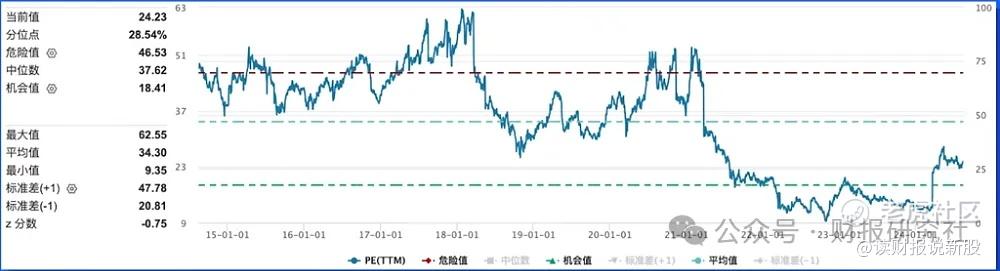
当前公司滚动市盈率24.23倍,位于近十年28.54%分位点,估值较过去两年已经有所回升,但依旧处于偏低区间
腾讯似乎也深知当前公司估值不贵,所以一直在加大回购
今年上半年共计花费523亿港元,回购了1.547亿股股票,回购规模已经超过去年全年,而且回购的股份均已注销
这一方面抵消了大股东的抛售影响,也彰显了腾讯对未来公司发展的信心和回报投资者的决心。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 给你一香蕉·2024-08-16[财迷] 受益游戏业务回暖和广告增长,腾讯的季报表现真的很亮眼啊点赞举报
- 年年有于姨·2024-08-16已阅点赞举报