


沃尔玛Q2业绩大超预期,股价创历史新高,山姆在中国表现惊人
引言
沃尔玛于8月15日美股盘前发布2025财年第二季度财报,当季营收同比增长4.8%,其中投资者最为关注的美国同店销售上涨4.2%,大幅高于预期的3.4%,美国居民不仅购买次数多,买的也多。财报发布后,沃尔玛美股盘中一度涨超8%,最终收涨6.58%,创历史新高。
财务数据
01.主要财务数据
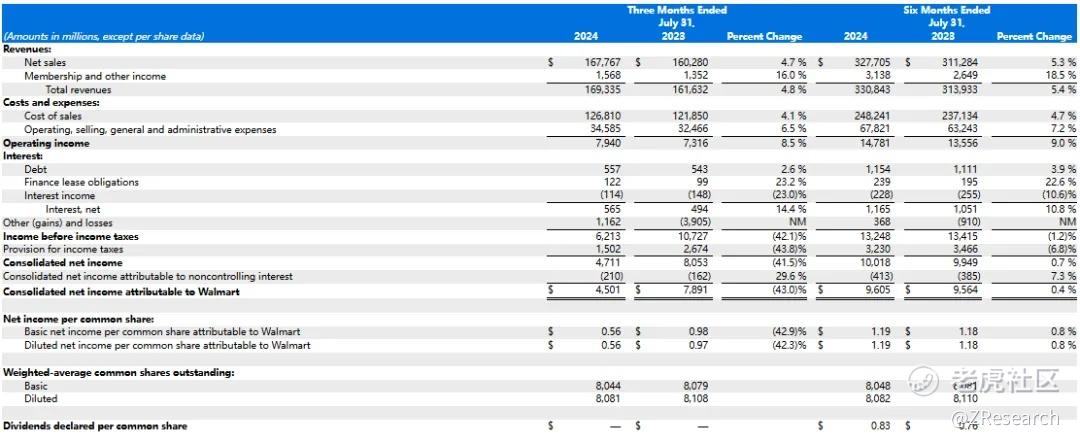
营收:1693.5亿美元,同比增长4.8%。
净利润:45.01亿美元,同比下滑43%,主要是由于去年同期获得了异常高额的投资收益所致。
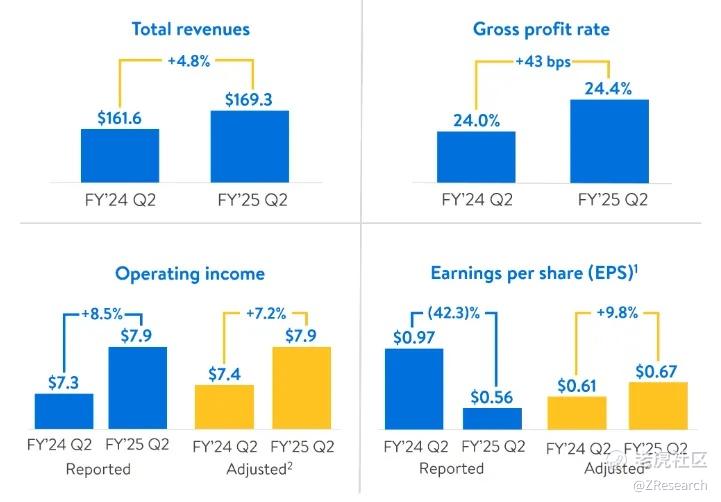
调整后每股收益:0.67美元,略高于市场预期的0.56美元。
02.细分数据
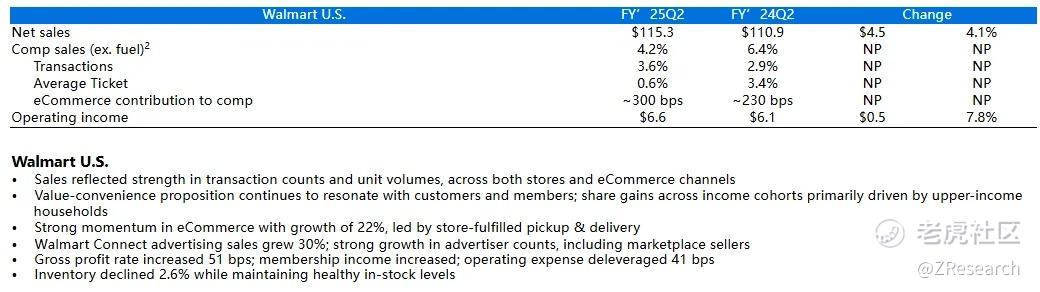
美国:净销售额为1153亿美元,同比增长4.1%,营业收入为66亿美元,同比增长7.8%。美国同店销售上涨4.2%,大幅高于预期的3.4%,其中购买频率贡献了3.6%,而每单金额贡献了0.6%,意味着美国居民不仅购买次数多,买的也多。
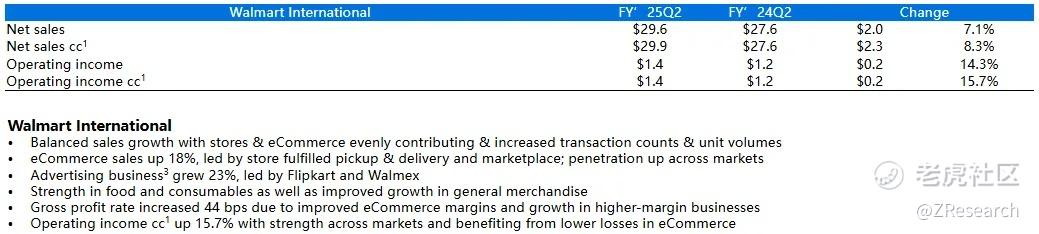
国际业务:净销售额为296亿美元,同比增长7.1%,在固定汇率基础上增长了8.3%,营业收入为14亿美元,同比增长14.3%。
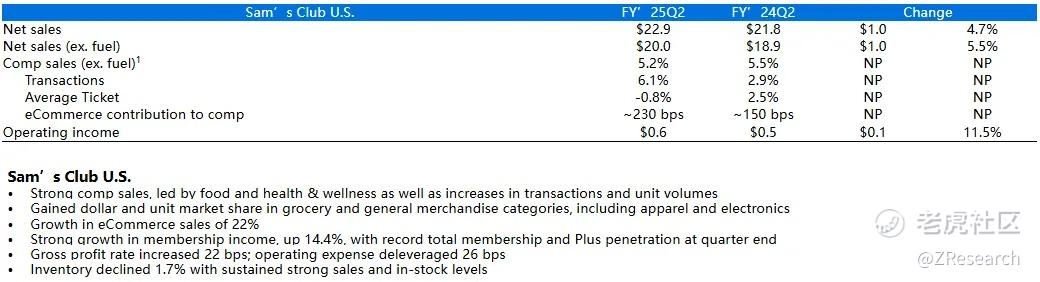
Sam’s Club美国:净销售额为229亿美元,同比增长4.7%,营业收入为6亿美元,同比增长11.5%。
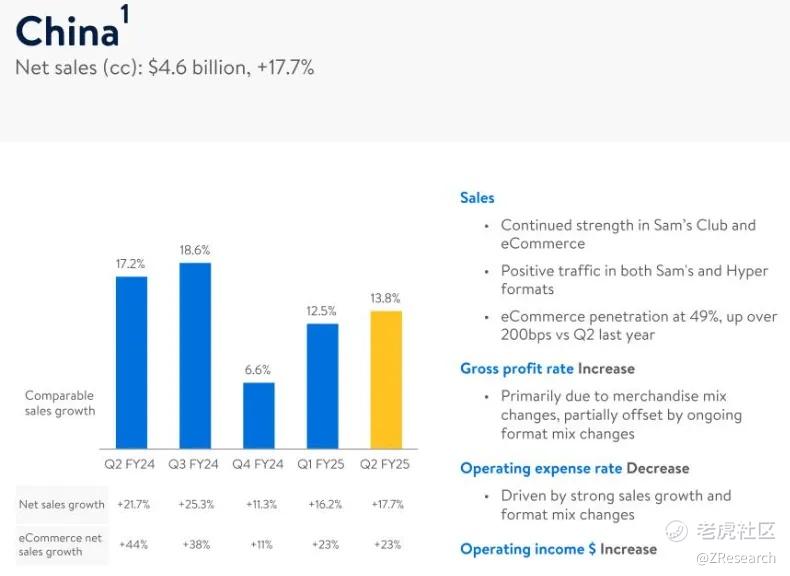
中国:净销售额为46亿美元,同比增长17.7%,可比销售额增长13.8%;电商业务净销售额增长23%;沃尔玛中国电商渗透率达49%,同比增长超过200个基点。
Walmart Connect(沃尔玛广告业务):同比增长30%。
Z Research 观点
01.Q2关键财务指标增长超预期
2025财年第二季度总营收1693.5亿美元,同比增长4.8%,超过了市场预估的1684.6亿美元。细分来看,在第二财季,沃尔玛在美国的净销售额达到了1153亿美元,实现了4.1%的同比增长,这一增长主要得益于高收入家庭的强劲消费。山姆会员店在美国的销售额(剔除燃料销售部分)增长了5.2%,超出了市场预期的4.1%。此外,沃尔玛的广告业务Walmart Connect实现了30%的显著增长。电子商务领域也展现出了强劲的发展势头,销售额同比增长了22%。在库存管理方面,沃尔玛的库存水平下降了2.6%,但仍然保持在健康的范围内。
沃尔玛继续占据杂货领域的强势地位,利用价格优势吸引客户,普遍较传统超市便宜25%,进一步地,沃尔玛还对7200种特定商品实行了临时价格下调,这使得其商品价格比去年同期有了进一步的下降。一组数据体现出了在降价策略下,沃尔玛的销售增长情况。沃尔玛美国同店销售,上涨了4.2%,大幅高于预期的3.4%,这里面,购买频率贡献了其中的3.6%,而每单金额贡献了0.6%,这意味着在杂货零售领域,沃尔玛仍是美国人最青睐的品牌之一。
利润端,公司今年的归母净利润虽同比下滑43%,拉长区间来看,沃尔玛上半年归母净利润为96.05亿美元,同比增长0.4%。这意味着公司的盈利水平没有出现明显下滑,不仅毛利率上涨了43个基点,且对于本季的净利润下滑,公司称主要是由于去年同期获得的高额投资收益。因此,调整后每股收益0.67美元,同比增长9.8%
02.中国市场表现亮眼,山姆成为在华主力军
在第二财季,得益于山姆会员店和电子商务业务的稳定增长,以及山姆会员店和大型超市的客流量均呈现积极趋势,沃尔玛中国的毛利率得到了提升,同时营运成本比率有所下降,推动了营业收入的稳定增长,沃尔玛在中国的净销售额达到了46亿美元,相当于330亿元人民币,同比大幅增长了17.7%,可比销售额的增幅也达到了13.8%,这标志着沃尔玛中国已经连续两年实现了销售增长。
上月,商务部国际贸易谈判代表兼副部长王受文会见沃尔玛国际总裁兼首席执行官麦克莱。双方就中美经贸关系,还讨论了沃尔玛在华发展等议题进行了交流。麦克莱表示,沃尔玛对中国经济发展和中国市场充满信心,将持续扩大在华经营,积极发展全渠道零售业务,为中国消费者提供高质量的产品和服务。
这份信心源自于山姆会员店在中国的持续扩张。至今,山姆已经签约了多个新门店,包括位于东莞寮步、嘉兴经开、绍兴越城、温州鹿城和晋江池店等地的分店。与过去专注于一线城市的稳健发展策略相比,山姆目前不仅在一线城市加强了布局,同时也在积极向县级市场扩张。
中国零售市场已经变成了全世界竞争最激烈的地方,在沃尔玛传统超市享受完核心商业区的地价红利后,从年初至今,沃尔玛中国又至少关闭了10家门店。一方面是传统超市离岸退市,另一方面是山姆这种舶来品的激进进军下沉市场。沃尔玛显然已经将在华重心转移至山姆会员制超市的布局,在一线城市会员制初获成效后,在如县城般的下沉市场,山姆还能否维持竞争优势是需要时间来证明的。
03.加码电商,开辟线上市场应对市场竞争
在第二财季,沃尔玛的全球电子商务销售额同比增长率达到了21%。在美国市场,电商销售额的增长更为强劲,同比增幅达到了22%。尽管沃尔玛的电商部门目前尚未盈利,但由于在订单配送方面的成本大幅降低,其经营亏损正在逐步减少。此外,在国际业务中,沃尔玛中国的电子商务渗透率已经达到了49%,与去年同期相比增长了超过200个基点,这一显著的增长也同样反映了沃尔玛在数字化转型方面的成功。
沃尔玛对电子商务业务的重视程度不断加深,投入大量资源优化供应链、物流和客户服务。在2024年,沃尔玛继续加大对电商领域的投入,实施了一系列新措施。
首先,在物流建设方面,24年5月,沃尔玛在美国宾夕法尼亚州开设了第四个高科技配送中心,该中心采用了先进的自动化和智能化仓储技术,将订单处理流程从12步简化为5步,大幅提升了配送效率。7月,沃尔玛进一步宣布计划在美国新增5个高度自动化的配送中心,以强化其物流网络,改善顾客的购物体验。
其次,沃尔玛通过举办大型促销活动来吸引顾客。6月下旬,沃尔玛在亚马逊之前推出了Walmart+Week会员促销周,7月又举办了Walmart Deals促销活动,提供丰富的优惠和折扣,以吸引更多顾客购买。这些举措体现了沃尔玛在电商领域的积极布局和不断创新。
沃尔玛总裁兼首席执行官道格·麦克米伦表示电商业务也在通过自提和更快的送货服务实现复合增长。沃尔玛主动拥抱消费者消费习惯和市场的变化,是其作为老牌零售巨头的底蕴所在,但在电商这个领域杀出一条自己的路,是否还需要一些革新式的创新是日后值得思考的一个问题。
展望
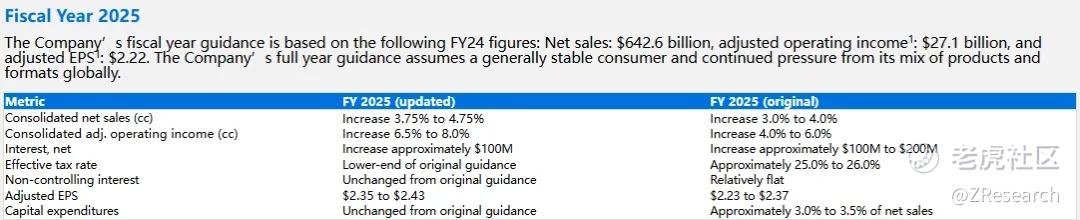
第三季度:预计第三季度的净销售额将增长3.25%至4.25%,全年销售额将增长3.75%至4.75%;
2025财年:预计2025财年的调整后营业收入增长将在6.5%至8.0%之间;
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 股友之家00·2024-08-21加油沃尔玛点赞举报