


非典型价值投资者麦克勒莫尔:不要过早卖出英伟达
本文摘要内容来自巴伦周刊:
麦克勒莫尔的投资生涯始于2002年,当时她为传奇价值投资者比尔·米勒(Bill Miller)工作,随着时间的推移,两人改进了他们的投资方法,专注于典型的便宜股和“优质长期复利企业”(quality compounders),即那些增长前景被市场低估的公司。在很长一段时间里,麦克勒莫尔和米勒一直共同管理着Miller Value Partners Opportunity Equity,去年,麦克勒莫尔买下了这只基金,随后将其更名为Patient Opportunity Trust (LGOAX)。
晨星(Morningstar)的数据显示,过去五年这只基金的年均回报率为10%,表现落后于同类基金,但过去12个月的回报率为30%,跑赢了95%的同类基金。
《巴伦周刊》在8月初美国股市遭到抛售之前和8月20日对麦克勒莫尔进行了两次专访,她谈到了为什么喜欢 $英伟达(NVDA)$ 、 $通用汽车(GM)$ 和能源股以及对比特币未来走势的看法。
《巴伦周刊》:你曾说人工智能热潮不会重蹈20世纪90年代末互联网泡沫的覆辙, $英伟达(NVDA)$ 也不会是下一个 $思科(CSCO)$ ,为什么?
萨曼莎·麦克勒莫尔:我们在 $英伟达(NVDA)$ 的市盈率约为25倍时买入,当时所有人都在担心英伟达盈利的可持续性,担心它是否会面临“盈利悬崖”,英伟达被拿来和20世纪90年代末互联网基础设施建设热潮过后的思科作对比。截至第二季度末,英伟达的市盈率为47倍,思科的市盈率在150倍见顶,我并不是说英伟达的市盈率也会达到这样的水平。
英伟达股价的走势将取决于盈利能否继续增长,我认为短期内不会有太大风险:人工智能数据中心的建设仍在进行中,Meta Platforms (META)、微软(MSFT)和Alphabet计划明年继续增加资本支出,GPU仍存在供应短缺的情况,尤其是 $英伟达(NVDA)$ 今年晚些时候推出的Blackwell芯片。
《巴伦周刊》:卖出英伟达的信号是什么?
萨曼莎·麦克勒莫尔:如果说卖出的话,更多是从估值这个角度来看。我们一直在研究各种可能出现的情况,英伟达一年来每个季度的业绩都超过了预期,企业CEO们希望拿出更多资金投资于人工智能,他们不愿意被甩在后面,我认为这一趋势不会很快结束。
我们关注的是英伟达的长期增长速度。目前英伟达的营业利润率为65%,在做预测时,我们的假设不是英伟达的营业利润率能够一直维持在这样的水平,而是40%左右,类似微软的营业利润率。黄仁勋的愿景是创建加速计算平台,这是计算的未来,英伟达的硬件、软件和开发人员是该公司的竞争优势,而且它具有保持这种优势的能力,如果英伟达股票每年的回报率为10%,它就能跑赢大盘,但这将是一条波浪形的路径。
截至目前,英伟达处于人工智能革命的最前沿,而且拿到了人工智能领域的大部分利润。从短期来看,科技和人工智能领域仍有很多基本面利好因素,我们需要持续观察最终会发生什么,不过,目前每个人都在追逐这些领域的公司。
综上所述,我们认为现在卖出 $英伟达(NVDA)$ 为时过早。
北美职业投资人美股C姐指出:
如果没有意外, $英伟达(NVDA)$ 预测Q2 $2.7, Q3展望$4.02,估计NVDA会涨到$147。 在1-2年内NVDA可以保到先地位,大概率以后怎么上来就怎么下去,被其他新科技公司或新的热门板块取代,股价又跌回$20多。
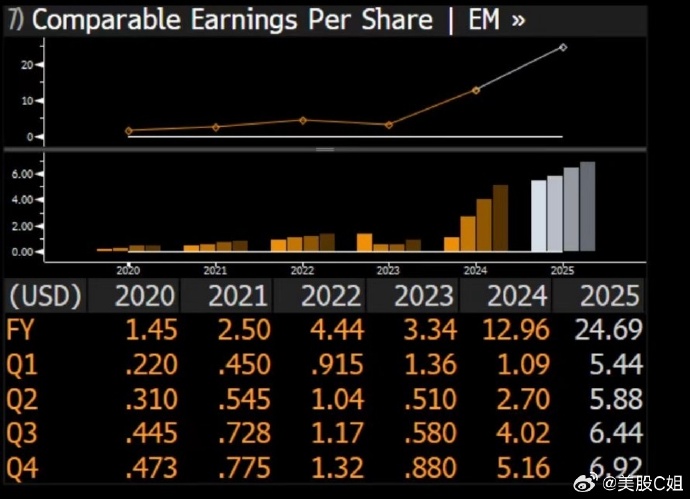
好家伙,又想买入 $英伟达(NVDA)$ 了
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- AI行业观察·2024-08-28精彩点赞举报
- 摸摸兔头·2024-08-28学习一波,不要过早卖出英伟达点赞举报