


A股市值百亿,「京新药业」第2次递表港交所

来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年9月18日,京新药业第2次向港交所递交招股书,拟在香港主板上市,独家保荐人为中信证券;公司于2004年7月在深交所主板上市,股票代码为002020.SZ,截至2026年9月21日A股收盘最新市值约101.2亿人民币。
公司是一家以创新为驱动力的制药集团,2025年收入为人民币40.69亿元,净利润8.69亿元;2026年前6月收入为人民币19.87亿元,同比下滑1.46%,净利润3.58亿元,同比下滑9.99%。
浙江京新药业股份有限公司是一家以创新为驱动力的制药集团,策略重点专注于两大核心疾病领域:(i)中枢神经系统疾病;及(ii)心血管及脑血管疾病。
公司的商业模式将已上市产品的商业化与产品管线的持续推进相结合。当前产品组合涵盖(i)药物(包括仿制药、创新药物、中药及生物制剂);(ii)原料药;及(iii)医疗设备。在这个既有的产品组合基础上,公司继续推进公司在研创新药物的研发。
随着时间的推移,公司已建立起横跨仿制药、中药及生物制剂、原料药及医疗设备的产品组合。近年,公司已将创新药研发的战略重点锁定于中枢神经系统疾病及心血管与脑血管疾病领域。于2023年,公司成功推出一类创新药地达西尼,该药在中国获批准用于治疗失眠症。
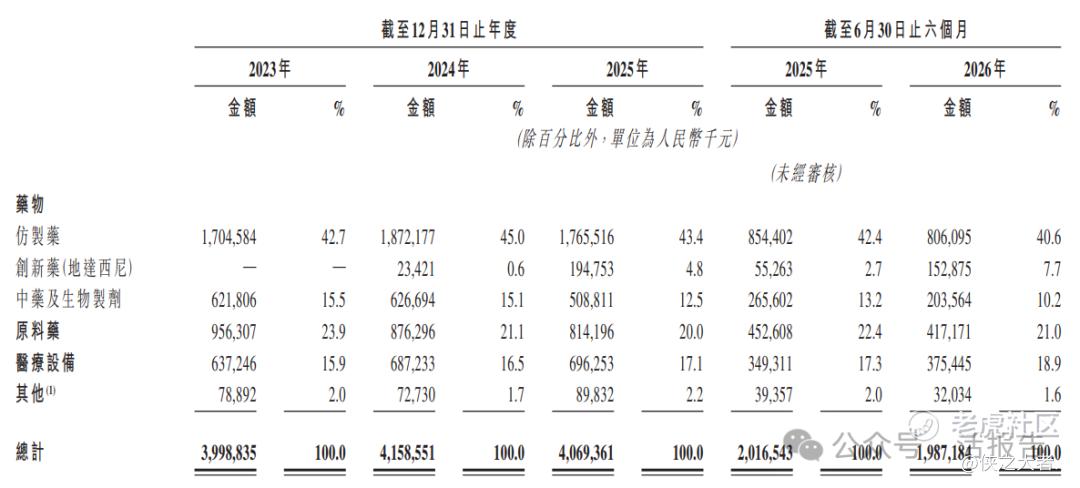
公司在疾病存在重大未满足医疗需求的领域不断推进在研创新药物组合。
·仿制药:公司的仿制药组合主要聚焦于:(i)精神科与神经科药物;及(ii)心血管与脑血管药物,并涵盖其他治疗领域的产品。
·创新药物:创公司将创新研发聚焦于两大核心领域:中枢神经系统疾病与心血管及脑血管疾病,并优先选择具有重大未满足医疗需求、兼具临床价值与商业潜力的适应症。
·中药及生物制剂:公司商业化中药及生物制剂,主要在消化类别。
·原料药与医疗设备:公司透过向制剂企业及其他下游生产商销售原料药产生收入,凭借自身生产能力及质量系统支援规模效益与成本竞争力。公司亦通过医疗设备销售产生收入,该业务主要透过直销模式运作,在有限情况下辅以分销商销售,并建立完善的质量管控及售后服务流程。

财务业绩
截至2025年12月31日止3个年度及2025、2026年前6个月:
收入分别约为人民币39.99亿、41.59亿、40.69亿、20.17亿、19.87亿,2026年前6月同比-1.46%;
毛利分别约为人民币19.67亿、20.16亿、19.62亿、9.90亿、9.53亿,2026年前6月同比-3.68%;
净利分别约为人民币6.23亿、7.19亿、7.72亿、3.98亿、3.58亿,2026年前6月同比-9.99%;
毛利率分别约为49.18%、48.47%、48.22%、49.08%、47.98%;
净利率分别约为15.59%、17.29%、18.96%、19.72%、18.01%。
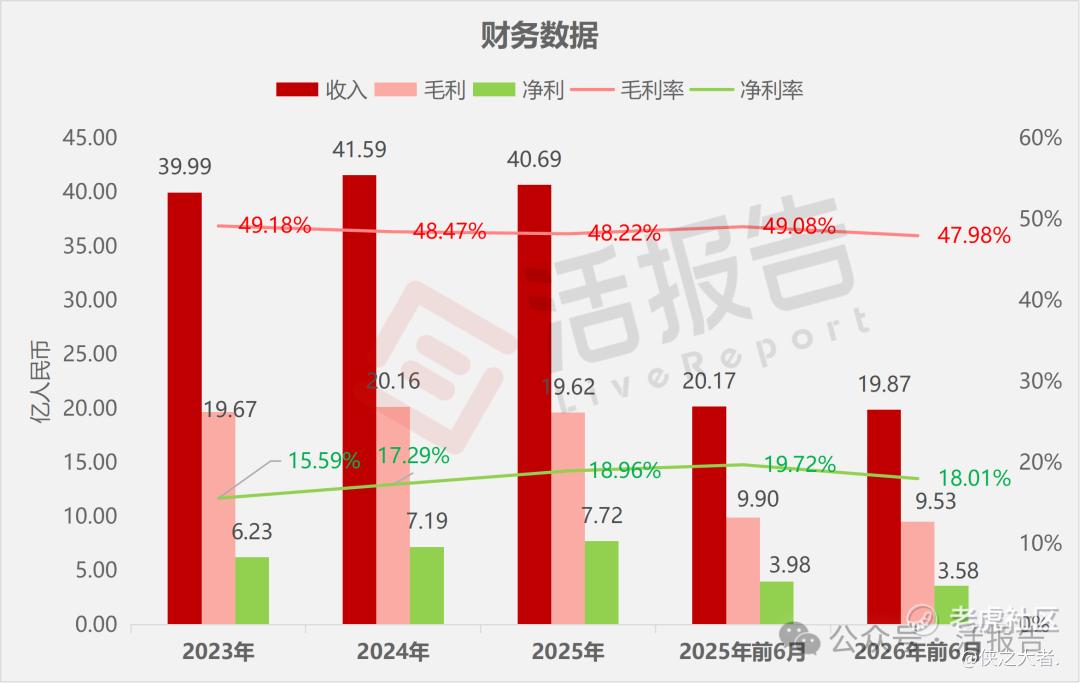
截至2026年6月30日,公司账上现金约4.8亿元,应收账款约7.28亿元,短期借款1.69亿元;期末经营性现金流约4.77亿元。
行业概况
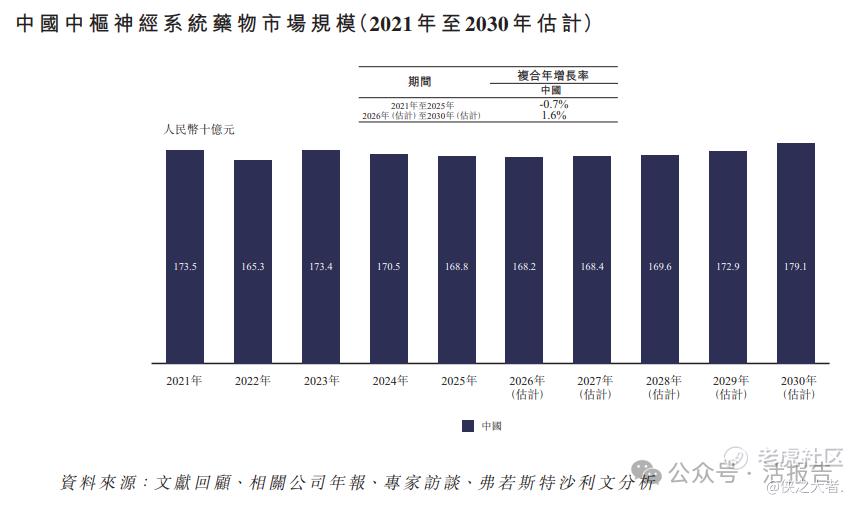
根据弗若斯特沙利文(Frost & Sullivan)的报告,2021年至2025年间,全球中枢神经系统药物市场规模从人民币15,837亿元增加至人民币18,980亿元,该期间的复合年增长率达1.8%。中国中枢神经系统药物市场规模从2021年的约人民币1,735亿元减少至2025年的人民币1,688亿元,复合年增长率达–0.7%。预计2026至2030年间将以1.6%的加速复合年增长率扩张,至2030年市场规模将达到约人民币1,791亿元。
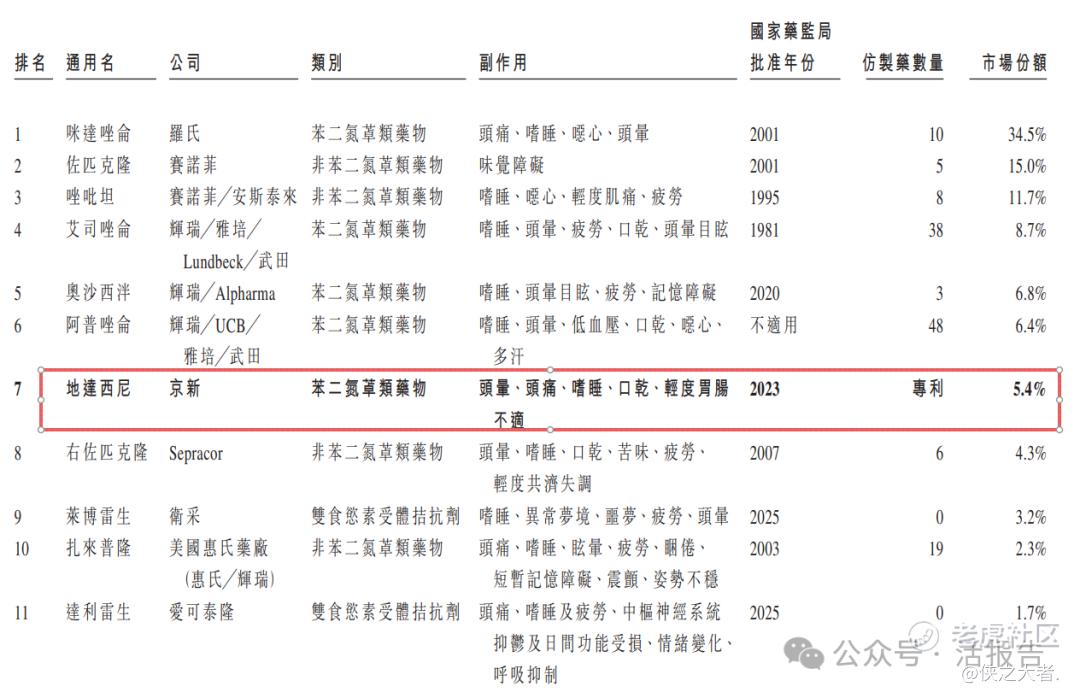
截至2025年,中国合共有148种药物(包括创新药及仿制药)获批用于治疗入睡困难型失眠症。入睡困难型失眠症药物的市场规模于2025年达人民币36亿元。
董事高管
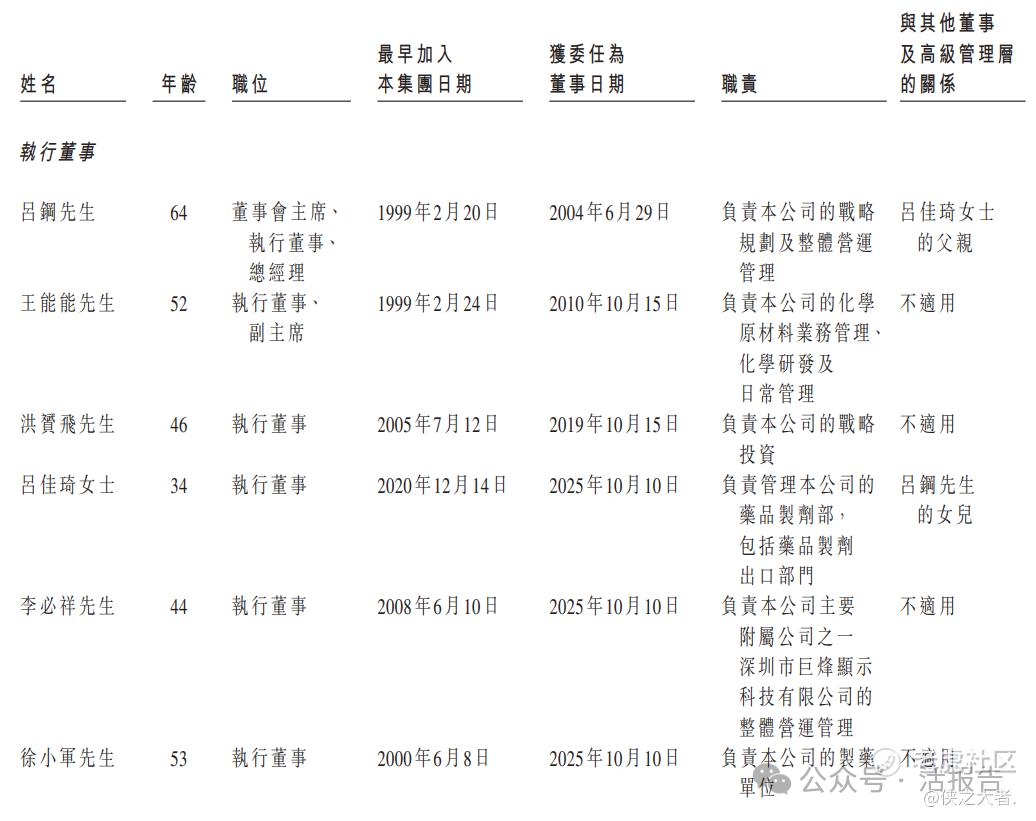
公司董事会将由十名董事组成,包括六名执行董事及四名独立非执行董事。
主要股东
公司香港上市前的股东架构中:
公司由执行董事、董事会主席兼公司总经理吕钢先生直接持股约20.77%,并通过金至投资及京新控股间接持股约15.68%,合计持股约36.44%。
吕钢先生、张莉玲女士、京新控股及金至投资被视为一组控股股东。
其他A股持有人合计持股约63.56%。

中介团队
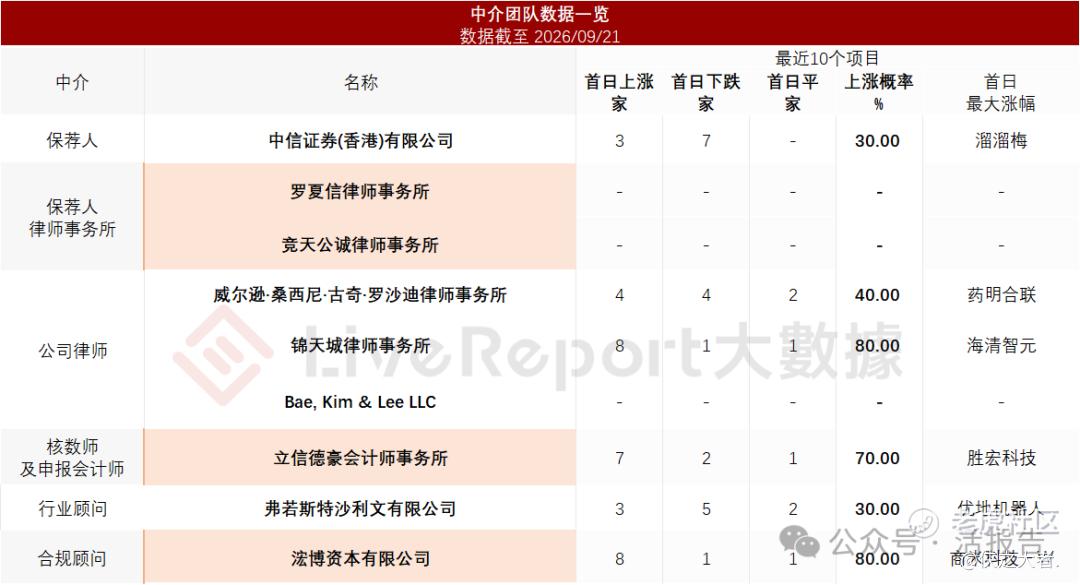
据**大数据统计,京新药业中介团队共计9家,其中保荐人1家,近10家保荐项目数据表现糟糕;公司律师共计3家,综合项目数据表现有待提升。整体而言中介团队历史数据表现不足。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
