


港股IPO“堰塞湖”问题有救了?港交所重磅出手,放宽收并购和分拆上市规定
530家企业排队等上市,港交所终于坐不住了。
2026年9月21日,香港联交所刊发第二阶段上市机制竞争力检讨咨询文件,建议调整发行人上市后进行须予公布的交易、关连交易及分拆上市的监管规定。
**认为,这是港交所针对IPO堰塞湖问题开出的又一剂“疏通药方”——通过放宽上市后资本运作限制,让已上市公司更灵活地开展并购、分拆,从而引导部分排队企业“不再执着于IPO”,转而通过并购重组满足资本需求。
第二阶段咨询期为期10周,至2026年11月30日结束。
一、背景:530家企业排队,港交所压力有多大?
据港交所数据,截至2026年8月底,仍在排队等待香港上市的企业高达530家,其中已获批的仅20家,仍在处理中的达510家。
这是什么概念?按目前上市速度,消化这510家存量需要相当长的时间(即便每年200家IPO,也需要超过2年时间)。IPO堰塞湖,已经成为香港资本市场最紧迫的问题之一。
而港交所的应对思路很清晰:一边改革上市制度,疏通入口;一边放宽上市后交易监管,盘活存量。第二阶段的咨询文件,正是后者的关键一步。
港交所IPO申请、除牌和停牌统计:530家公司正排队上市,106只新股落地,197家梦碎
二、核心看点:上市后交易门槛大幅松绑
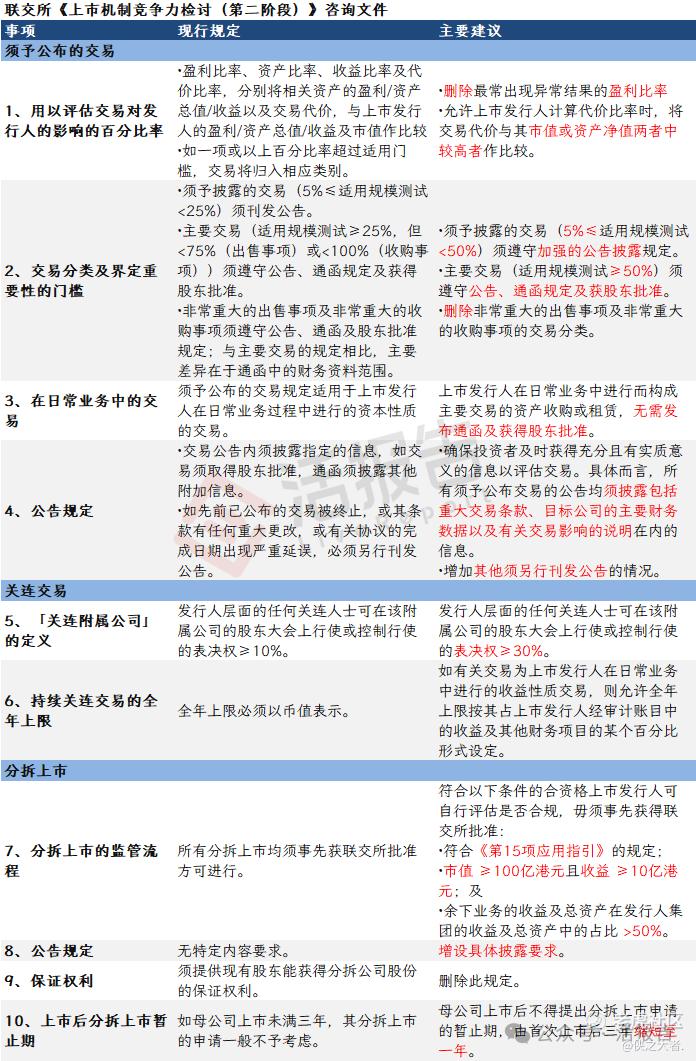
1、删除盈利比率,主要交易门槛提高至50%
针对须予公布的交易,联交所建议:
-
删除盈利比率,上市发行人可只采用资产比率、收益比率、代价比率、股本比率;代价比率改为对比市值或资产净值较高者。
-
适用规模测试在5%以上至50%以下,分类为「须予披露交易」,以加强公告代替通函及股东批准。
-
适用规模测试超过50%,才分类为「主要交易」,须遵守公告、通函规定及获得股东批准。
-
删除非常重大的出售/收购事项分类。
这意味着,上市公司收购资产规模占比在50%以下时,不再需要发布通函及获股东批准,流程大大缩短。
但有一类交易例外:涉及提供财务资助、证券或其他投资活动的交易,主要交易门槛仍为25%。联交所指出,此类交易本质上风险较高,过往较常引起监管关注,包括可能被用作促成壳股活动及不恰当的资本运用。
此外,对于日常业务中构成主要交易的资产收购或租赁,无需发布通函及获得股东批准。联交所还拟加强所有须予公布交易的公告披露规定,均须披露重大交易条款、目标公司主要财务数据及有关交易影响的说明。
2、关连交易持股门槛从10%提升至30%
联交所拟修订「关连附属公司」的定义,把关连人士于有关附属公司的持股门槛由10%或以上提高至30%或以上。
**认为,这一调整可以令原先大量上市公司“头疼”的问题得以解决,而不会动辄触碰到涉及关联人士/关联交易的合规性难题。
此外,持续关连交易的全年上限允许按其占上市发行人经审计账目中的收益及其他财务项目的某个百分比形式设定(原有规定是全年上限必须以币值表示)。
3、分拆上市暂止期从3年缩短至1年
针对分拆上市,联交所拟放宽监管流程:
-
符合特定条件情况下(符合《第15项应用指引》规定、市值≥100亿港元且收益≥10亿港元、及余下业务的收益及总资产占比>50%),无须事先取得联交所批准。
-
删除原有的“须提供现有股东能获得分拆公司股份的保证权利”规定。
-
“母公司上市后不得申请分拆的暂止期”拟由3年缩短至1年。
**认为,这意味着分拆上市不再是“老资历”上市公司的专属,上市时间较短的公司也有了充分的资本运作空间。
三、为什么说这是冲着IPO堰塞湖去的?
这份咨询文件的逻辑链条非常清晰:
第一步:降低上市后并购门槛。 主要交易门槛从25%提高到50%,更多交易无须股东批准,上市公司做并购更灵活、更高效。
第二步:放宽非盈利性收并购评估。 删除盈利比率,有助于越来越多的非盈利阶段企业(尤其是科技企业)开展以技术并购、战略并购等为核心的并购活动,而非局限于盈利改善、套利等财务并购。
第三步:加快分拆上市节奏。暂止期从3年缩至1年,让更多上市公司可以更快地分拆业务独立上市(但披露要求也相应提高)。
预期效果:部分排队企业可以不再执着于IPO,而是通过投资并购、分拆上市等方式满足资本需求。存量上市公司的资本运作活跃了,IPO入口的压力自然就减轻了。
四、港交所的改革组合拳:不止这一份文件
近年来,港交所持续改革其上市制度。
今年7月,港交所就有关提升香港上市机制竞争力的建议发布首个《咨询总结》,对同股不同权、二次上市/双重上市等领域的上市新规正式生效。其中,同股不同权公司上市门槛明显下调,海外公司来港二次上市要求亦有所放宽,针对18A/18C上市、秘交上市等领域的规则也进一步完善。
8月份,据媒体报道,港交所正研究在《上市规则》中新增独立章节第18D章,将GEM(创业板)与主板合并,以激活长期表现疲弱的创业板市场。目前在GEM挂牌的约300家公司,有望依据新章节获得豁免,直接平移至主板挂牌,无需重新履行上市审批程序。
9月份,第二阶段咨询文件出炉,瞄准上市后交易与分拆上市。
显然,港交所正通过改革和优化上市制度,疏通上市通道、盘活存量资源。第二阶段的咨询文件,则有望推动部分企业“不再执着于IPO”,而是可以充分考虑包括投资并购、分拆上市等方式满足需求。
若该咨询文件获得通过,港股收并购和分拆上市活动或将迎来一个黄金时期。
当然,这场针对IPO堰塞湖的“疏通手术”能否见效,还需持续关注。关于港交所的改革,你怎么看?欢迎留言。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
