


RISC-V芯片独角兽「奕斯伟计算」通过港交所聆讯,或很快港股上市
来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年9月21日,来自北京的奕斯伟计算通过港交所聆讯,拟在香港主板上市,联席保荐人为中信、中信建投国际。
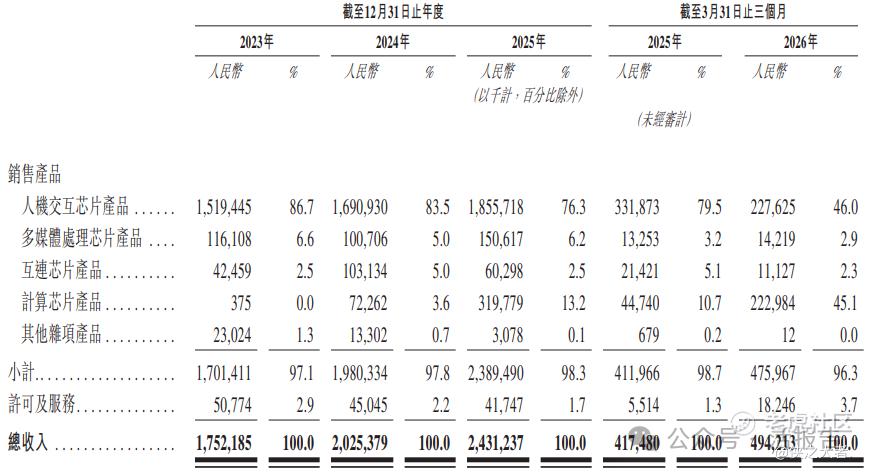
公司是一家基于RISC-V架构的芯片产品提供商,核心产品覆盖人机交互及多媒体处理、互连及计算两大芯片体系。2025年收入24.31亿元(同比增长20.1%),净亏损15.16亿元,公司处于研发投入期,暂未实现盈利。
北京奕斯伟计算技术股份有限公司是中国领先的基于RISC-V架构的芯片产品提供商,专注于芯片、芯片组及板卡、相关核心软件的研发设计,采用Fabless运营模式将集成电路制造、封装测试环节外包给第三方服务商,致力于为智能终端、汽车、机器人、工业等场景提供高性价比、可定制的RISC-V架构芯片解决方案,推动开源计算架构的商业化落地与国产替代。
公司产品主要分为两大板块:智能终端芯片和互连与计算芯片。
-
智能终端芯片包括人机交互芯片和多媒体处理芯片,主要应用于电视、显示器、笔记本、手机、智能手表等带屏设备。
-
互连与计算芯片则面向汽车、机器人及工业场景,提供无线通信连接与端侧数据处理能力,使智能体具备感知、处理与执行能力。
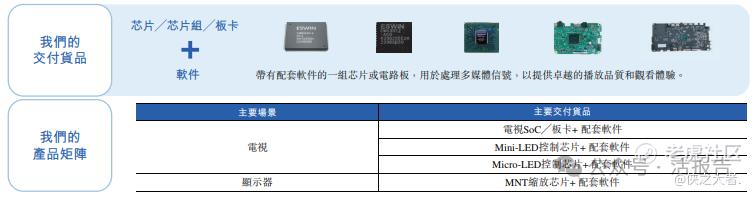
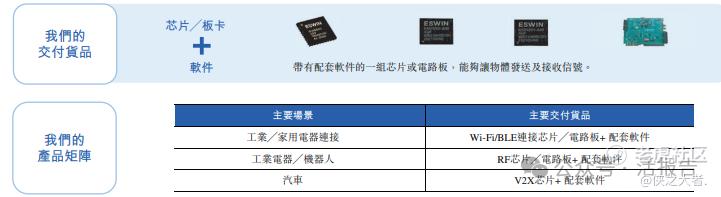
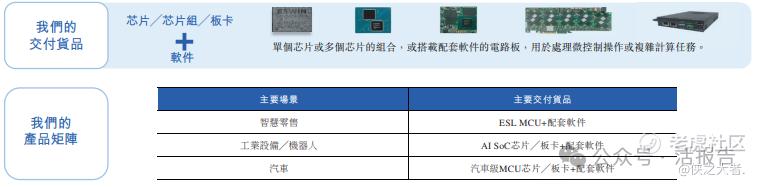
截至2026年3月31日,公司已服务全球220家客户,累计拥有超620个IP模块、超20个系列化RISC-V内核及超1,740项专利申请。收入主要来自向客户销售和交付智能终端芯片、互连及计算产品,以及许可服务。
财务业绩
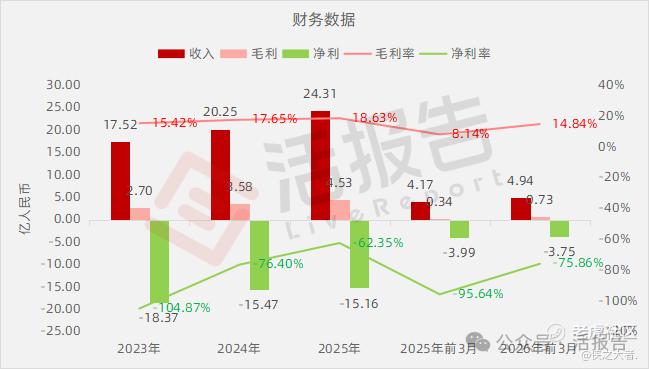
截至2025年12月31日止3个年度、2025及2026年前3个月:
收入分别约为人民币17.52亿、20.25亿、24.31亿、4.17亿、4.94亿,2026年前3月同比+18.38%;
毛利分别约为人民币2.70亿、3.58亿、4.53亿、0.34亿、0.73亿,2026年前3月同比+116.00%;
净利分别约为人民币-18.37亿、-15.47亿、-15.16亿、-3.99亿、-3.75亿,2026年前3月同比-6.10%;
毛利率分别约为15.42%、17.65%、18.63%、8.14%、14.84%;
净利率分别约为-104.87%、-76.40%、-62.35%、-95.64%、-75.86%。
行业概况
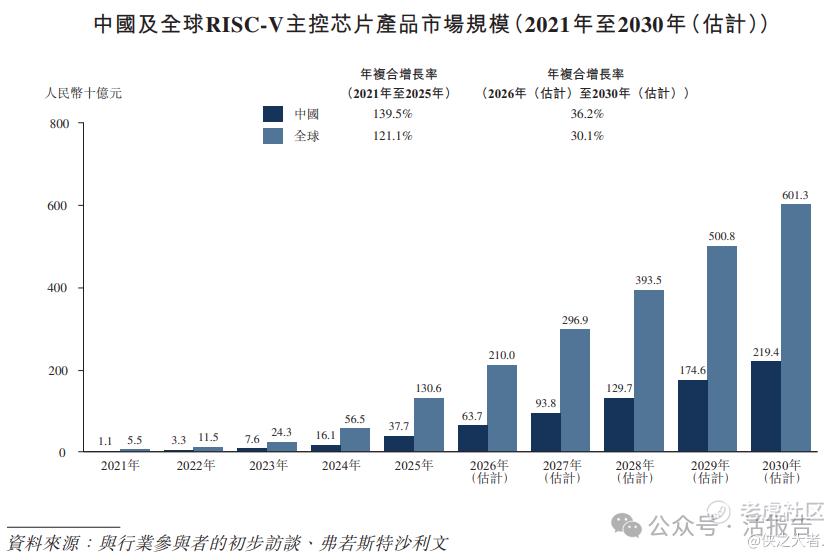
根据弗若斯特沙利文(Frost & Sullivan)的报告,中国RISC-V主控芯片市场规模从2021年的11亿元人民币增长至2025年的377亿元人民币,2021-2025年CAGR高达139.5%。预计2030年将达到2194亿元人民币,2026-2030年CAGR为36.2%,增速显著高于全球平均水平。
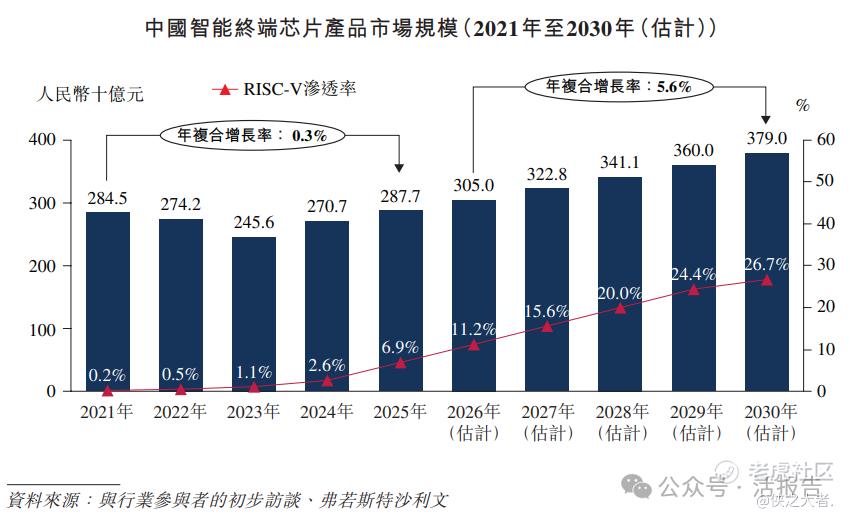
中国智能终端芯片产品市场规模由2021年的人民币2845亿元增至2025年的人民币2877亿元,期间年复合增长率为0.3%。预测该市场规模从2026年的人民币3050亿元增至2030年的人民币3790亿元,年复合增长率为5.6%。
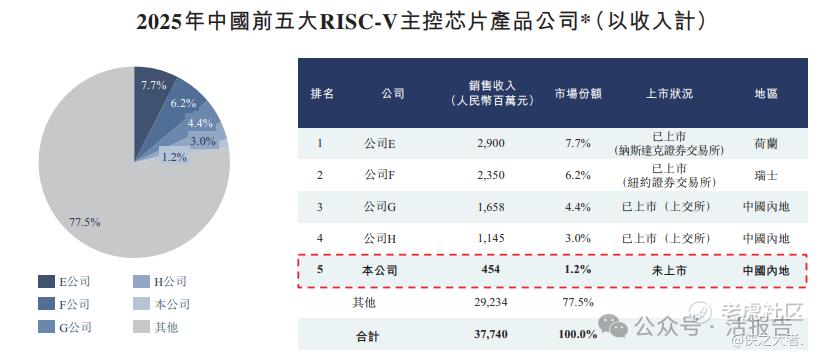
截至2025年12月31日,按收入计,公司在中国所有RISC-V主控芯片产品提供商中排名第五、在国内供货商中位居第三,在RISC-V主控芯片产品行业占有1.2%的市场份额。
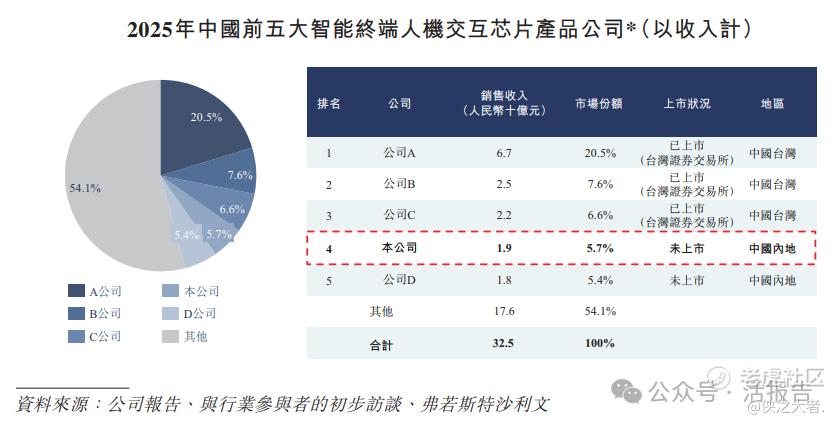
按收入计,2025年,公司在中国所有智能终端人机交互芯片产品提供商中排名第四、 在国内供应商中位居第一,在智能终端人机交互芯片产品行业占有5.7%的市场份额。
可比公司
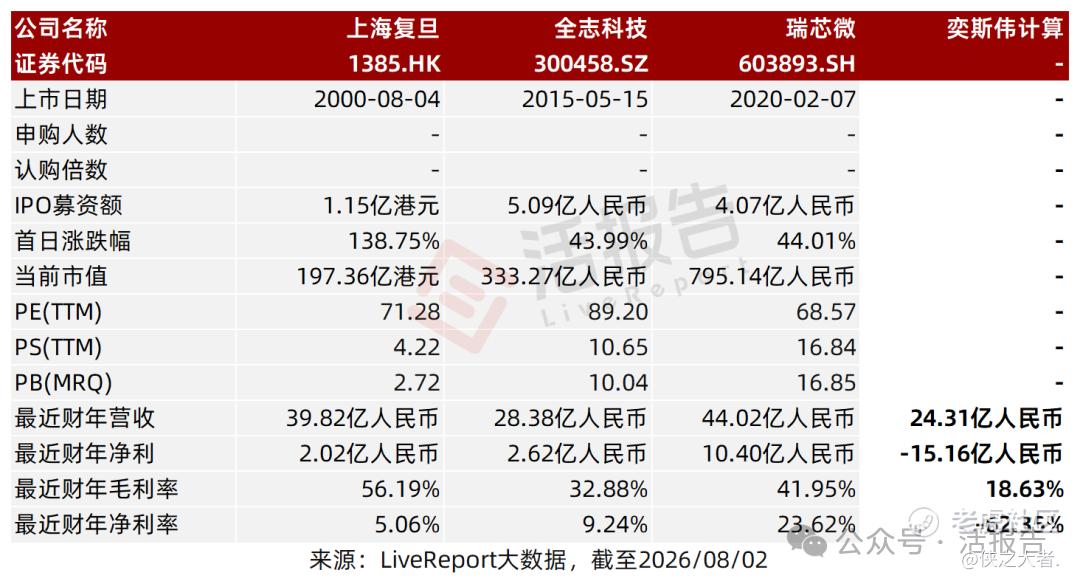
同行业IPO可比公司:上海复旦(1385.HK)、全志科技(300458.SZ)、瑞芯微(603893.SH)。
董事高管
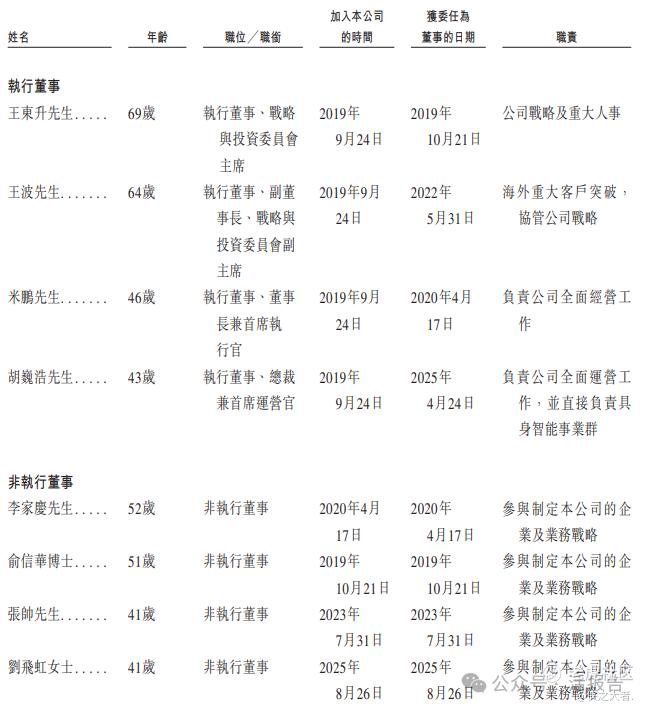
董事会由12名董事组成,包括4名执行董事、4名非执行董事及4名独立非执行董事。
主要股东
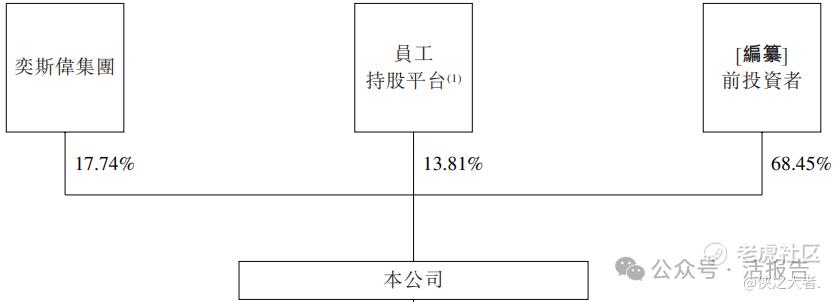
公司香港上市前的股东架构中,王东升先生通过奕斯伟集团持股17.74%,员工持股平台持股13.81%,合计持股约31.55%。
其他投资者持股合计约68.45%。
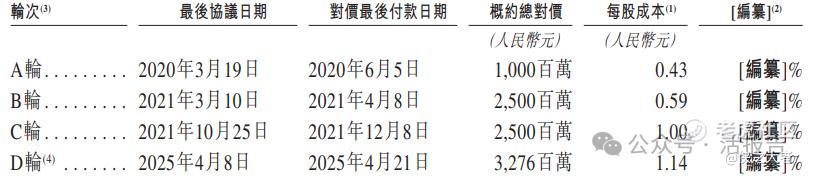
融资历程
公司上市前经历了多轮融资,D轮融资完成后,在2025年4月,公司的投后估值约为32.76亿人民币。
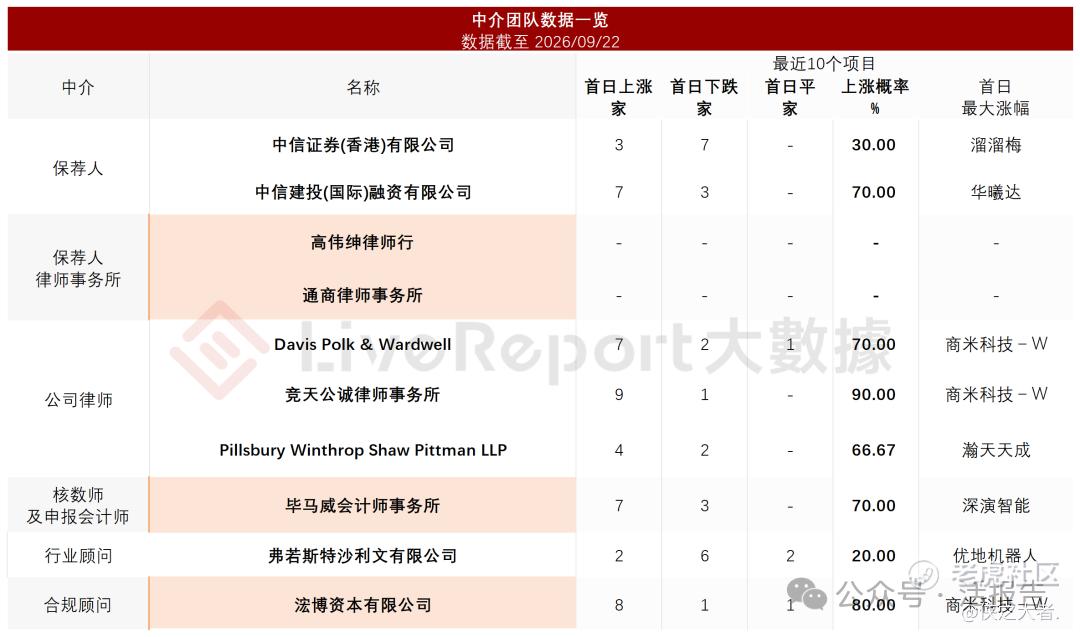
中介团队
据**大数据统计,奕斯伟计算中介团队共计10家,其中保荐人2家,近10家保荐项目数据表现不足;公司律师共计2家,综合项目数据表现尚可。整体而言中介团队历史数据表现平平。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
