


全球直驱第一股来了:市占61%、出货破500万套,国资基石锁43%
本末科技(06731.HK)|18C 直驱第一股
本末是全球直驱第一股,市占 61%、出货破 500 万套,国资基石锁 43.55% 且有 15% 绿鞋,保护强于梅卡曼德、优地;毛利率三年升至 21.5% 属规模效应健康增长。但超九成收入依赖单一品类,资产负债率 286.79%,且 IPO 市值较 Pre-IPO 抬升翻倍,叠加 18C 亏损属性与下半年约 75% 破发率,首日看定价与情绪不看基本面——申购决策稍晚推出。 $本末科技(06731)$
1 亮点
-
全球直驱第一股,消费机器人直驱动力模组排名第一、市占 61%,全球唯一出货量破 500 万套
-
机器人"肌肉"供应商:直驱电机出扭距,零背隙、响应快、免保养齿轮
-
国资背书:东莞国资 + JSC International 基石锁 43.55%,另有 15% 绿鞋、中信证券稳价
-
创始人 90 后张笛,师从李泽湘,种子轮来自松山湖机器人研究院
2 基本面
-
主营:机器人动力模组(占收入 94.5%)+ 轮足机器人整机(5.5%,刑天/TITA/D1 等验证用平台);
-
本质卖硬件(动力模组),毛利率 21.5%,三年由 13.5% 稳步上行;2026H1 出货约 580 万套——规模效应驱动,非降价换量;
-
定位介于梅卡曼德(软件组件毛利 64.6%)与优地(整机 13.9%)之间,铁芯、磁铁等材料成本刚性高,毛利天花板受制于制造属性; $优地机器人(03231)$
-
客户集中度高,超九成收入压在消费级直驱模组单一品类,资产负债率 286.79%、流动比率 0.33(优先股计入负债),短期偿债需紧盯现金流。
3 估值
-
上市市值 79.83 亿港元,对应 2025 营收约 3.06 亿港元,PS 约 26 倍
-
2025年Pre-IPO 投后估值由 7.7 亿→31.85 亿人民币,IPO 市值约 73 亿人民币,较 Pre-IPO 抬升翻倍——一级市场把预期打满,二级留给散户的空间不多。 $云迹(02670)$
4 打新节奏
-
初始公配 5%;10–50 倍回拨至 10%,50 倍以上回拨至 20%
-
入场费仅 2,182港元,散户极易顶满;孖展一旦冲过 50 倍,公开货量翻倍、筹码更散、首日抛压同步放大
-
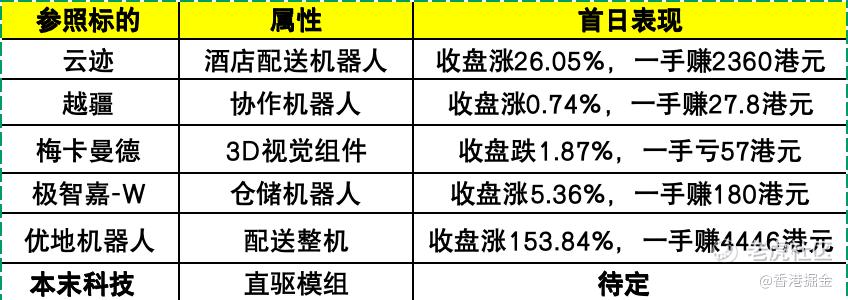
保护优于梅卡曼德(9 家基石仍破发)、优地(基石仅3.09%),18C亏损股,决定它首日看的是定价位置与赛道情绪。
截至9/22,录得孖展10.75亿,倍数19.89倍。9/24 截止后看孖展热度,冷就收手,热且稳再小注。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
