


车载PCB「超颖电子」首次递表,上半年收入增长超33%
来源:招股书
来源|**大数据
招股书|点击文末“阅读原文”
2026年9月21日,超颖电子首次向港交所递交招股书,拟在香港主板上市,联席保荐人为中金公司及国联证券。
该公司已在A股上市,证券代码为:603175.SH,最新总市值约490亿人民币。
公司核心产品为双面板、多层板及HDI板,根据弗若斯特沙利文报告,2025年公司位列全球车载PCB第8位、汽车HDI板全球第1位。2025年收入人民币47.52亿元,净利润2.31亿元;2026年上半年收入29.12亿元,同比增长33.29%,净利润-1.91亿元,同比由盈转亏。
超颖电子电路股份有限公司是全球知名的高端印制电路板(PCB)制造商,也是全球领先的车载PCB供应商之一,致力于研发、生产及商业化高可靠性、高复杂度PCB产品,打造覆盖汽车电子、数据存储、通信及AI服务器的全球化高端PCB供应平台,助力智能硬件时代的电子系统互连升级。
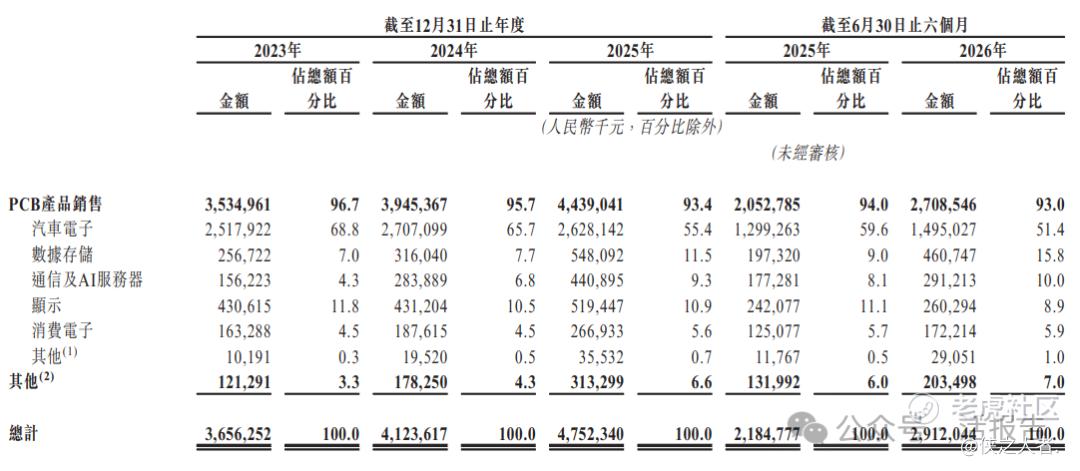
公司产品下游覆盖五大核心领域:一是汽车电子领域,服务三电系统、自动驾驶、智能座舱等车规场景;二是数据存储领域,覆盖内存模块、固态硬盘、硬盘驱动器等存储硬件;三是通信及AI服务器领域,适配服务器、路由器、交换机、AI算力板等高端算力场景;四是显示领域,供应高分辨率显示驱动板、车载显示产品;五是消费电子领域,覆盖AI个人计算机、智能穿戴、AR/VR设备等场景。
来源:招股书
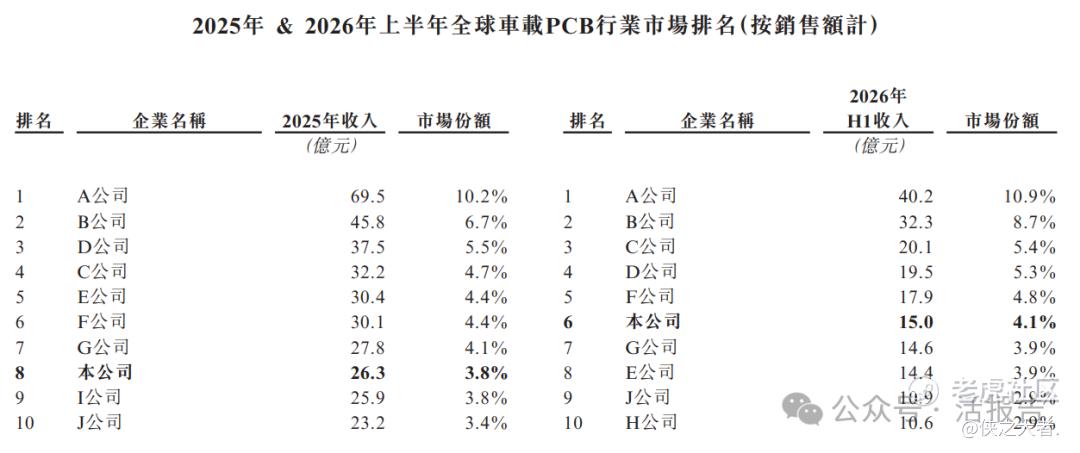
根据弗若斯特沙利文报告,2025年公司位列全球车载PCB市场第8位(2026年上半年提升至第6位)、汽车HDI板全球第1位、内存模块PCB全球第3位、AI数据存储PCB全球第3位。
客户群体覆盖全球前十大汽车一级供应商中的四家、全球前四大DRAM制造商中的三家、全球前五大显示面板制造商全体,以及AI生态内多家龙头客户。2026年上半年前五大客户收入占比34.7%,最大单一客户收入占比9.7%,客户集中度持续下降,不存在对单一客户的重大依赖。
财务分析
截至2025年12月31日止三个年度及2025、2026年上半年:
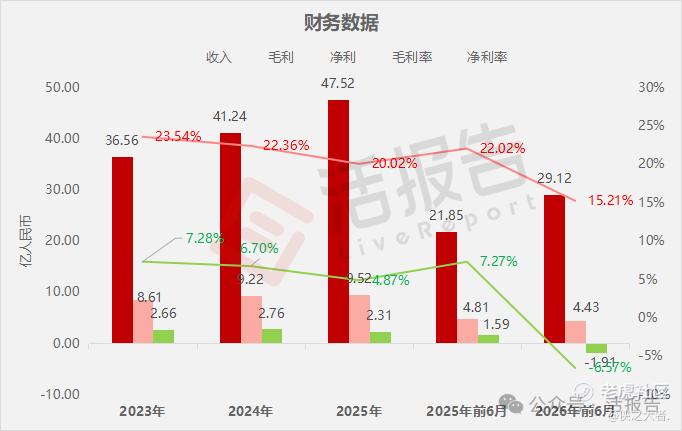
收入分别约为人民币36.56亿、41.24亿、47.52亿、21.85亿、29.12亿,2026年前6月同比+33.29%;
毛利分别约为人民币8.61亿、9.22亿、9.52亿、4.81亿、4.43亿,2026年前6月同比-7.93%;
净利分别约为人民币2.66亿、2.76亿、2.31亿、1.59亿、-1.91亿,2026年前6月同比-220.41%;
毛利率分别约为23.54%、22.36%、20.02%、22.02%、15.21%;
净利率分别约为7.28%、6.70%、4.87%、7.27%、-6.57%。
来源:**大数据
截至2026年上半年,公司短期借款15.72亿元,长期借款33.26亿元;经营性现金流约0.66亿元,期末现金约10.93亿元。
行业概况
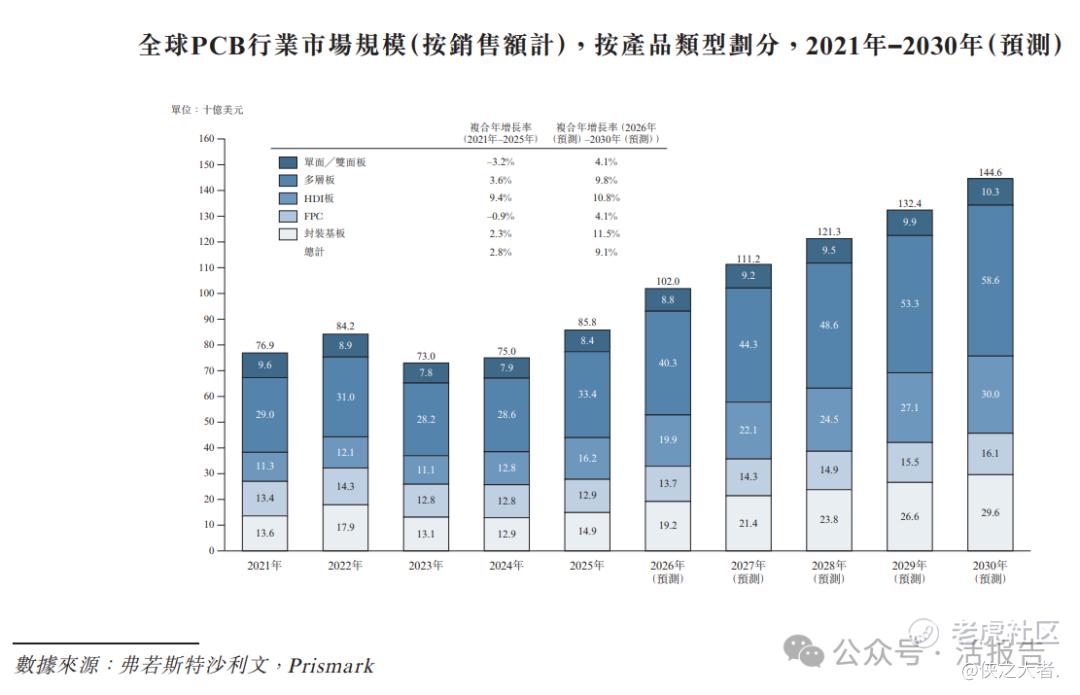
根据弗若斯特沙利文(Frost & Sullivan)报告,全球PCB市场规模从2021年的769亿美元增长至2025年的858亿美元,2021-2025年复合年增长率为2.8%;预计2026-2030年行业增长将加速,复合年增长率提升至9.1%,2030年市场规模将达1446亿美元。
来源:招股书
全球车载PCB市场竞争格局较为集中且相对稳定,按销售额计,本公司于2025年位列全球车载PCB市场第八,并于2026年上半年提升至全球第六。
来源:招股书
AH公司近期折价情况
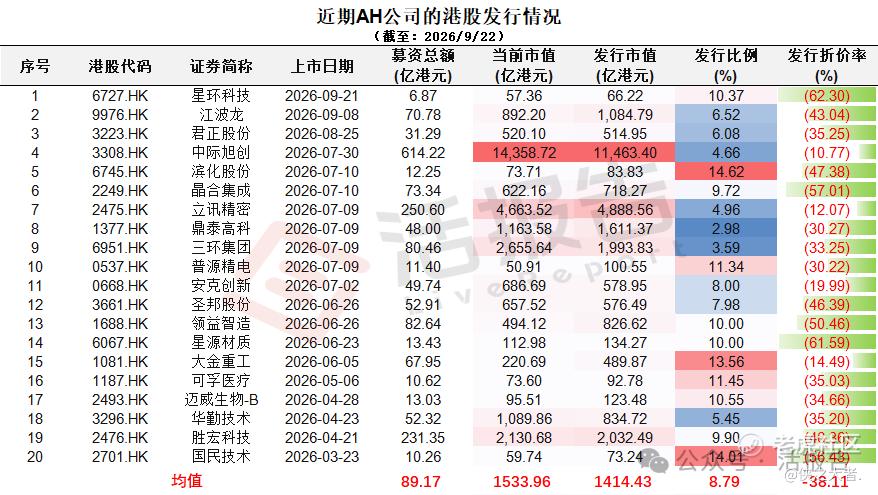
据**大数据,截至9月22日近二十家AH公司发行的平均募资总额约89.17亿港元,平均发行比例8.79%,平均发行折价38.11%。
来源:**大数据
主要股东
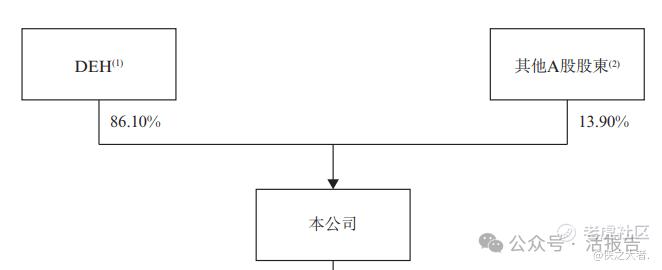
截至最后实际可行日期,DEH有权通过其直接持有的376,277,619股A股行使本公司约86.10%的表决权。DEH由Wintek Mauritius全资拥有,而Wintek Mauritius则由定颖电子全资拥有,而定颖电子进而由定颖投控全资拥有。定颖投控为一家于台湾证券交易所上市的公司(股份代码:3715),且截至最后实际可行日期,定颖投控的股东均无持有其30.00%或以上的股权。
来源:招股书
管理层情况
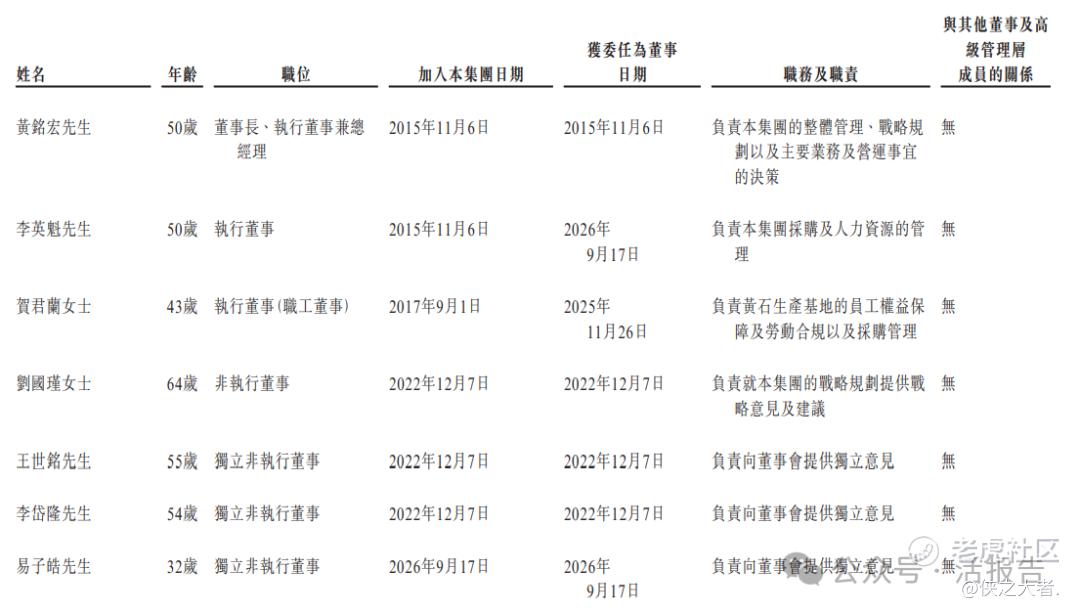
董事会将由七名董事组成,包括三名执行董事、一名非执行董事及三名独立非执行董事;黄铭宏为董事长、执行董事兼总裁,主要负责公司的整体管理、战略规划以及主要业务及营运事宜的决策。
来源:招股书
中介团队
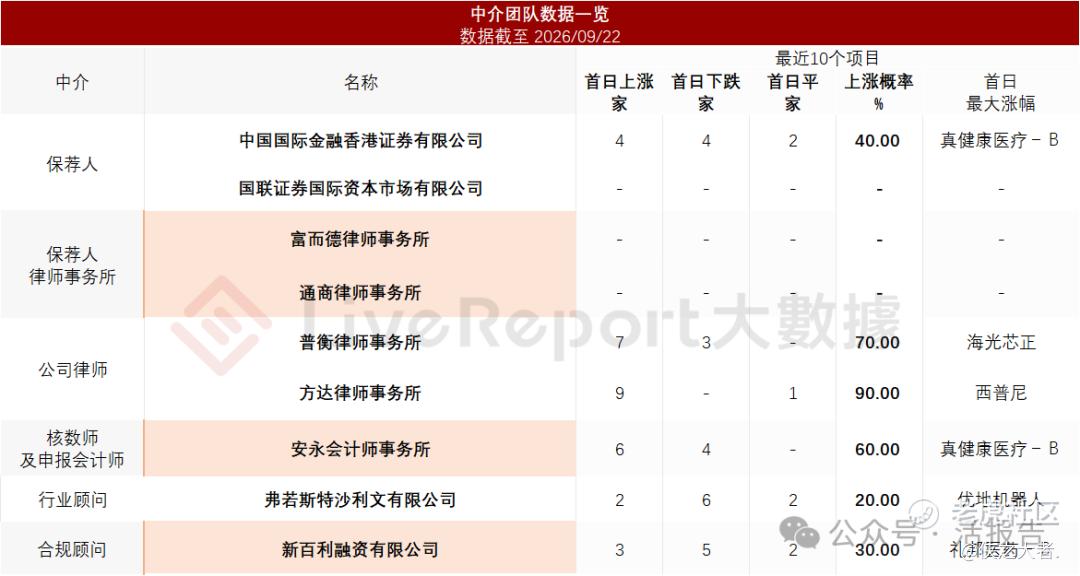
据**大数据统计,超颖电子中介团队共计9家,其中保荐人2家,近10家保荐项目数据表现不理想;公司律师共计2家,综合项目数据表现尚可。整体而言中介团队历史数据表现不足。
来源:**大数据
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
