


【港股打新】欢创科技申购策略
01公司画像:给机器人装"空间感知"
成立于 2013 年,核心业务是为扫地机器人提供空间感知产品,包括 3 角测距激光雷达、dTOF 激光雷达和线激光传感器。 $欢创科技(06802)$ $香港交易所(00388)$
公司自研 ASIC 芯片与空间感知算法,深度嵌入科沃斯、石头、追觅等全球前五大扫地机器人品牌供应链:
-
累计出货量超 3,900 万台
-
2025 年激光雷达年出货量超 1,000 万台
-
全球前五大扫地机器人品牌全覆盖
-
2025 年按收入计,全球扫地机器人空间感知第一
2025 年扭亏为盈,当前正向割草机器人、泳池清洁机器人、人形机器人等新场景拓展。
增长押注于两个未来命题:① 扫地机器人越来越高端、LiDAR 渗透率越来越高;② 能成功跨入新场景。
02 基本面:增长快,但薄利 + 客户集中
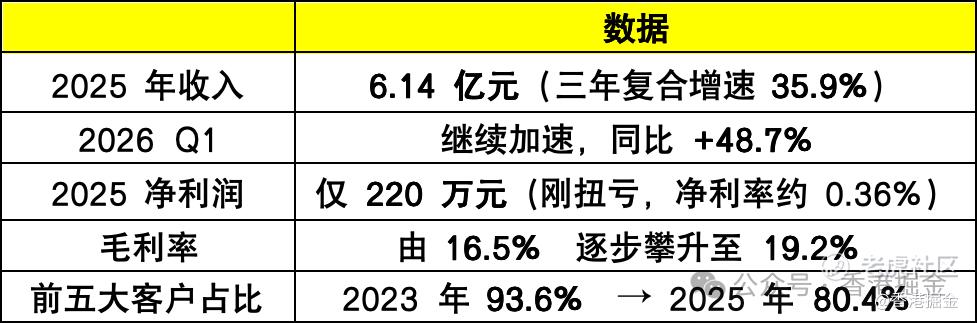
两个必须正视的问题
-
客户集中是避不开的结构性风险,虽有下降趋势(93.6% → 80.4%),但八成收入仍压在五家客户身上
-
利润极薄:6.14 亿收入对应 220 万净利,"扭亏为盈"的含金量有限,毛利 19.2% 也仍处于硬件制造业的中低区间
03 估值:不算贵,但也拿不到折价筹码
-
6–9 倍 PS,对应 35%+ 增速、且已盈利的传感器公司,不算高
-
但 D 轮溢价 75% 上市——意味着一级市场投资者已享受过一轮价格,公开市场拿到的不是"折价筹码"
04 新股分析
1. 产业资本背书
比亚迪全资 GoldenLink 认购 1 亿港元做基石(占基石总额 90% 以上),中润光学全资台湾中润认购 1,000 万港元 ——比亚迪、台湾中润本身是欢创的供应商,供应商下注,比财务 VC 份量重,市场认这个;也说明各方合作关系更稳固。锁定期 6 个月。
2. AI 机器人赛道+实力加持
扫地机器人 + 工业机器人 + 服务机器人,空间感知是底层刚需,紧贴当下最热的机器人18C叙事,公司实力2025 年按收入全球扫地机器人空间感知第一,算法 + ASIC 芯片全自研,稀缺+实力。
3. 有绿鞋 + 中金稳价
15% 超额配股权,稳价人为中金香港。招股结构完整,破发有缓冲。
05 申购策略
-
公开发售手数 = 115.89 万股 ÷ 100 股 = 11,589 手
-
机制 B 固定 10%、无回拨
116 倍意味着一手党大概率只能中个零头,想多拿只能上乙组、拼融资额度。建议现金一手或0息孖展摸1–2 手、不杠杆、暗盘高开落袋、破位即走。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
