


“非洲手机之王”「传音控股」通过聆讯,或很快港股上市
来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年9月25日,来自深圳的传音控股通过港交所聆讯,拟在香港主板上市,独家保荐人为中信证券。
公司于2019年9月在A股科创上市(代码:688036),截至2026年9月24日的A股市值约632.1亿人民币。
公司是全球领先的智能终端产品和移动互联网服务提供商,深耕以非洲为代表的新兴市场,在手机行业内有着「非洲之王」的美誉。2025年实现营收655.9亿元(同比下降4.6%),净利润约26.1亿元(同比下降53.5%);2026年H1实现营收354.3亿元(同比增长21.9%),净利润约18.3亿元(同比增长47.3%)
深圳传音控股股份有限公司是全球领先的智能终端产品和移动互联网服务提供商,主要从事以手机为核心的智能终端产品的设计、研发、生产、销售和品牌运营,并延展到移动互联网服务,以及物联网产品及其他产品,构建产品、服务和品牌的生态链。
公司已在主要新兴市场乃至全球市场取得领先的市场地位。司产品及服务广泛应用于个人通讯、移动娱乐、数字支付、智能家居及轻型出行等场景。自2013年成立以来,公司即深耕以非洲为代表的新兴市场。凭借着领先的市场占有率和广泛的品牌影响力,公司在手机行业内有着「非洲之王」的美誉。
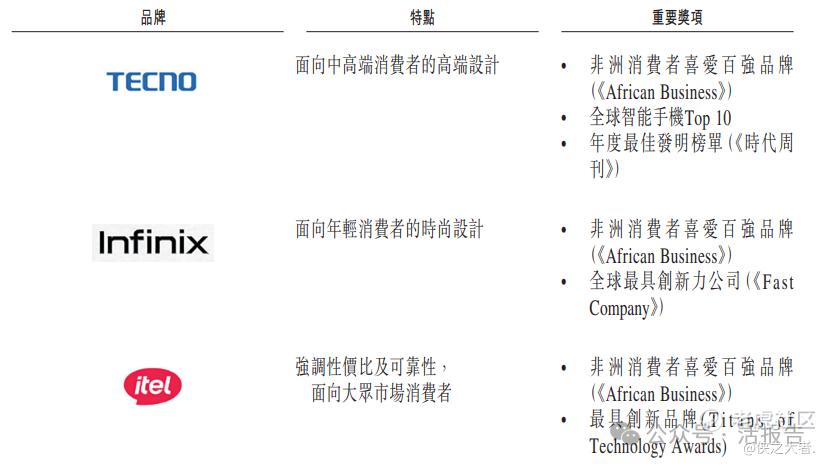
公司主要通过TECNO(面向中高端消费者)、Infinix(面向年轻消费者)和itel(面向大众市场消费者)品牌提供手机产品。
除手机外,公司的产品及服务亦包括:
移动互联网服务:基于自主研发的传音OS,提供应用程序下载、游戏、内容浏览及广告分发等变现服务。
物联网产品及其他:涵盖便携电脑、智能手表、TWS耳机等数码配件,智能电视等家电,以及储能产品、轻型电动出行设备等。
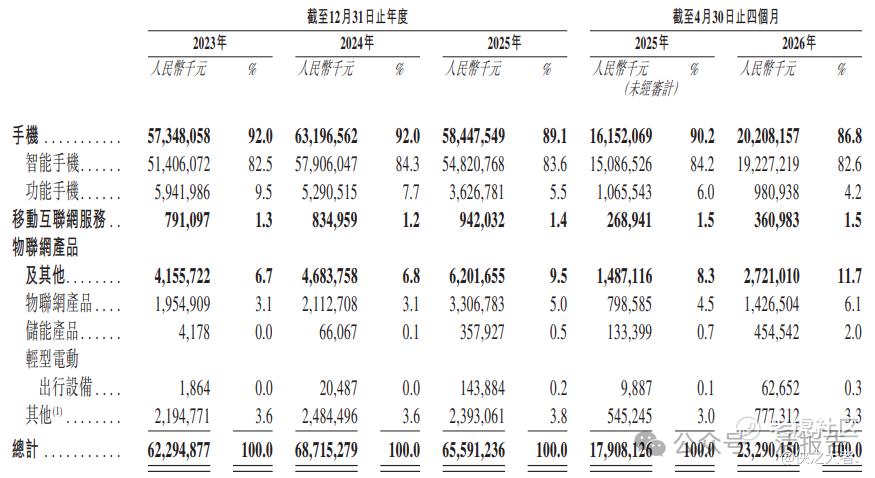
下表载列公司主要产品及服务的收入明细:
财务业绩
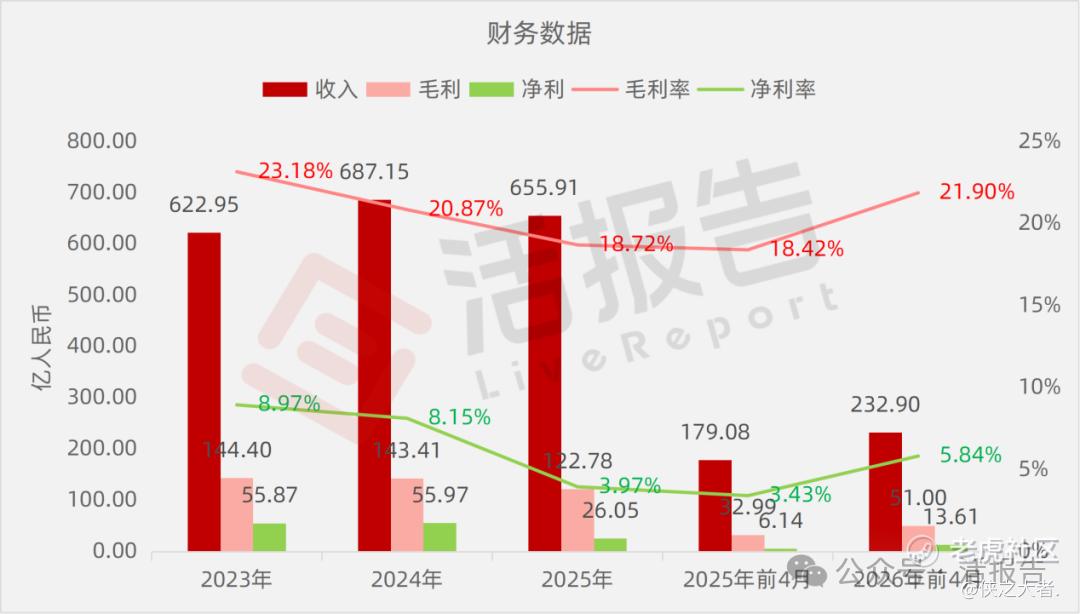
截至2025年12月31日3个年度,2025及2026前4个月:
收入分别约为人民币622.95亿、687.15亿、655.91亿、179.08亿、232.90亿,2026年前4月同比+30.05%;
毛利分别约为人民币144.40亿、143.41亿、122.78亿、32.99亿、51.00亿,2026年前4月同比+54.59%;
净利分别约为人民币55.87亿、55.97亿、26.05亿、6.14亿、13.61亿,2026年前4月同比+121.55%;
毛利率分别约为23.18%、20.87%、18.72%、18.42%、21.90%;
净利率分别约为8.97%、8.15%、3.97%、3.43%、5.84%。
行业概况
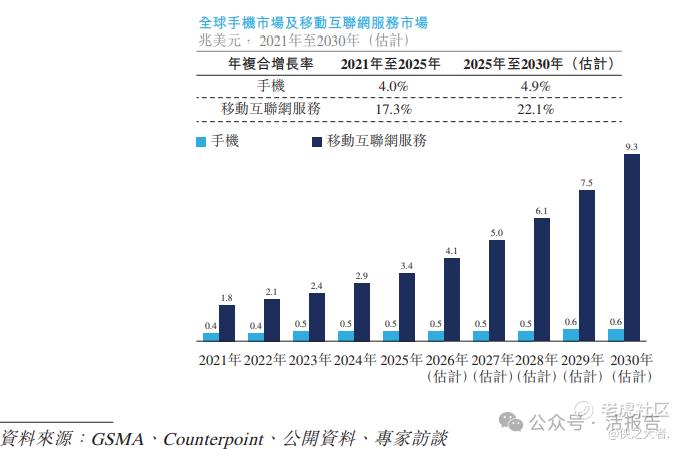
根据弗若斯特沙利文(Frost & Sullivan)的报告,2025年全球手机市场规模已达0.5兆美元,预计2030年将达0.6兆美元,2025年至2030年的年复合增长率为4.9%。此外,2025年全球移动互联网服务市场规模为3.4兆美元,预计2030年将达9.3兆美元,2025年至2030年的年复合增长率为22.1%。
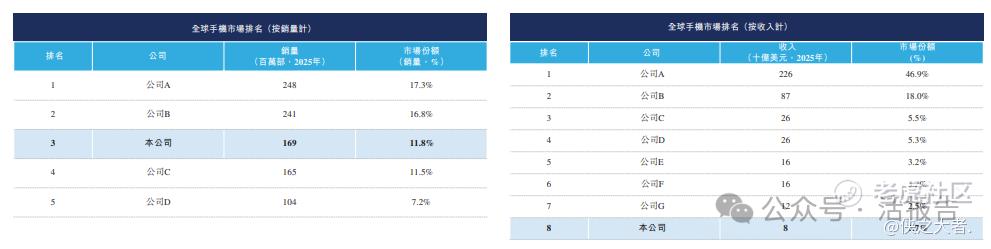
2025年按销量计,公司为全球手机市场第三大厂商。2025年按收入计,公司为全球手机市场第八大厂商。
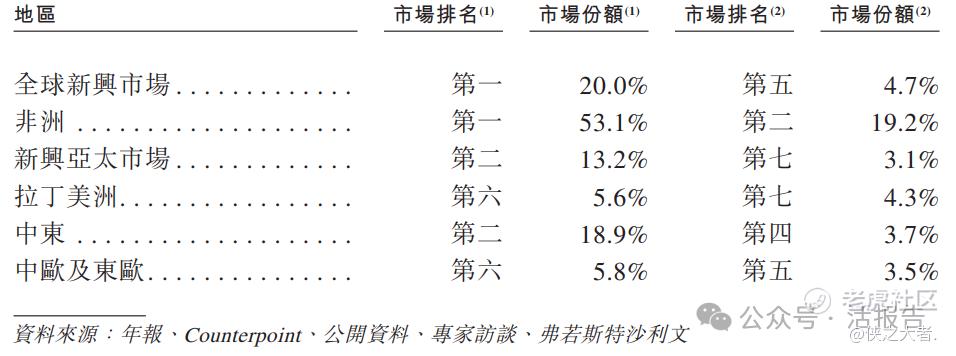
2025年按收入计,本公司在非洲、新兴亚太地区、拉丁美洲、中东以及中欧及东欧的手机市场中,分别排名第二、第七、第七、第四及第五名。
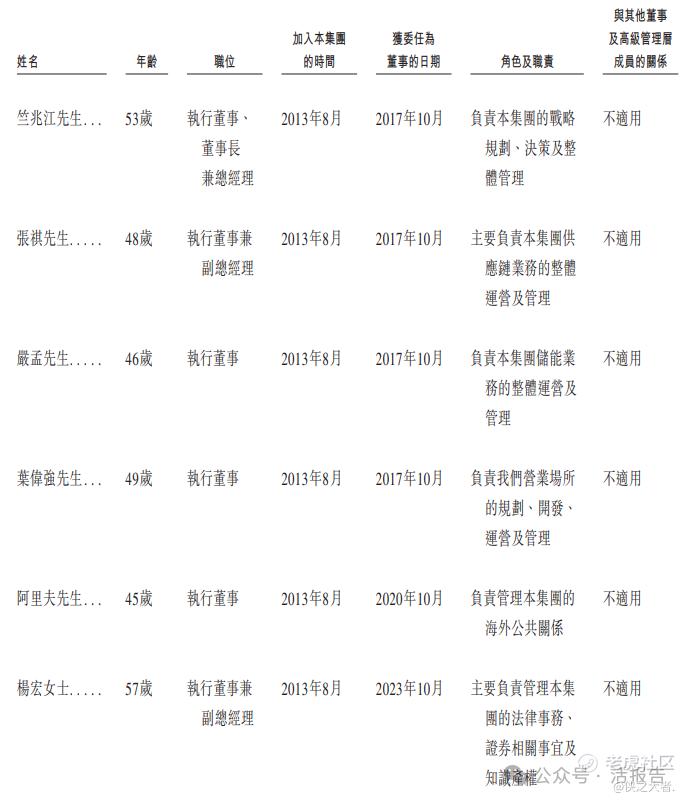
董事高管
董事会由10名董事组成,包括6名执行董事及4名独立非执行董事。
主要股东
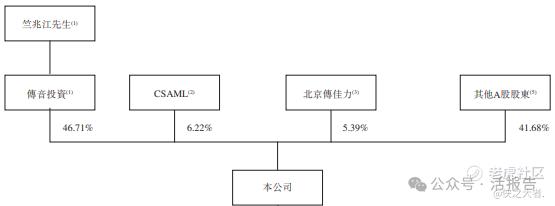
公司香港上市前的股东架构中:
竺兆江先生通过传音投资持有公司46.71%股份,为控股股东及实际控制人。
-
CSAML持股6.22%;
-
北京传佳力持股5.39%;
-
其他A股股东持股约41.68%。
中介团队
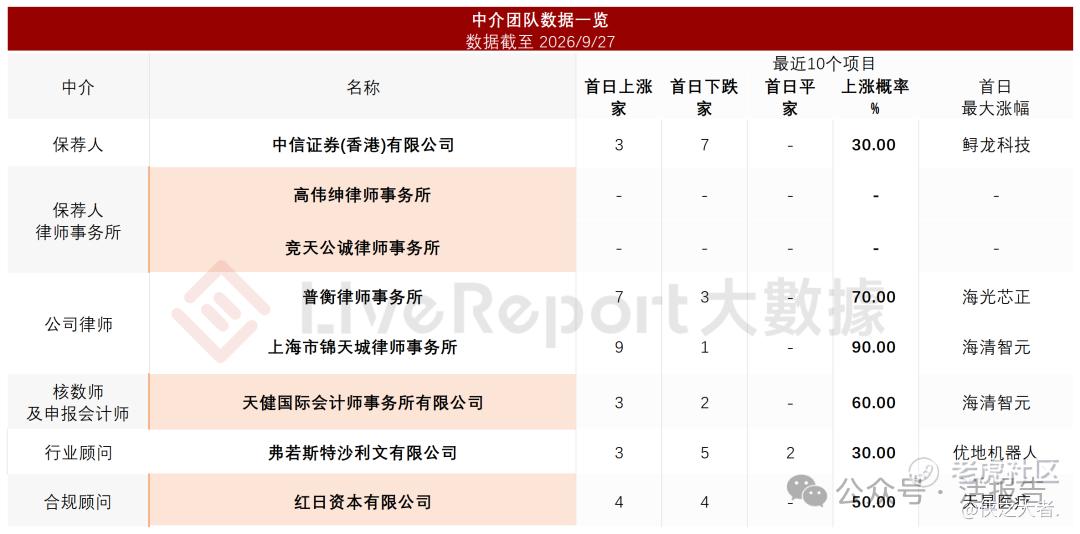
据**大数据统计,传音控股中介团队共计8家,其中保荐人1家,近10家保荐项目数据表现糟糕;公司律师共计2家,综合项目数据表现良好。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
