


A股上市15年后再赴港:科大智能二次递表,双主业加持
来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年10月22日,来自上海松江的科大智能第二次向港交所递交招股书,拟在香港主板上市,联席保荐人为华泰国际、国元国际。
公司已于2011年5月在A股创业板上市,股票代码300222;截至2026年10月23日,总市值约73亿元人民币。
公司是电力设备及储能与机器人双主业提供商,2025年收入30.15亿元、净利0.86亿元、毛利率22.1%;2026年前6个月收入15.24亿元(同比+15.2%)、净利1.11亿元(同比+40.3%)、毛利率24.9%。
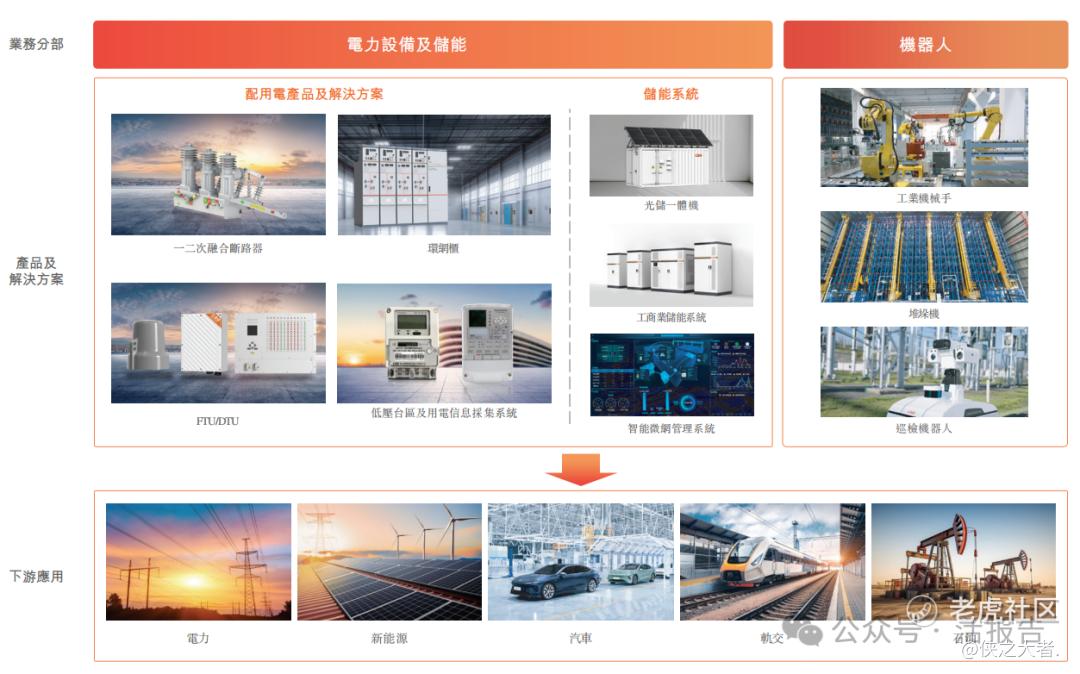
科大智能科技股份有限公司(下称“科大智能”)成立于2002年,2011年5月在深交所创业板上市(300222.SZ),公司业务分电力设备及储能、机器人两大板块,下游覆盖电力、新能源、汽车、轨交与石油。
按2025年收入计,公司一二次融合断路器、FTU均居全国第二,环网柜第六、DTU第四;2025年工商业储能出货量居中国前十、高耗能细分前三;工业机械手2020—2025年累计收入居中国第一,SRM堆垛机累计收入居中国锂电行业第一。
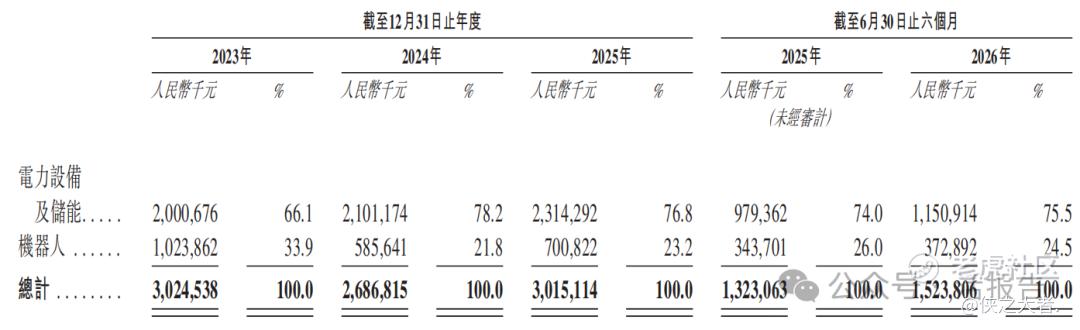
2025年电力设备及储能收入23.14亿元、占76.8%,机器人收入7.01亿元、占23.2%;2026年前6个月分别为11.51亿元(75.5%)和3.73亿元(24.5%)。客户以国家电网、南方电网等国有电网公司及石油、钢铁、冶金等高耗能企业为主,2026年前6个月五大客户占46.7%、最大客户占34.5%。
财务业绩
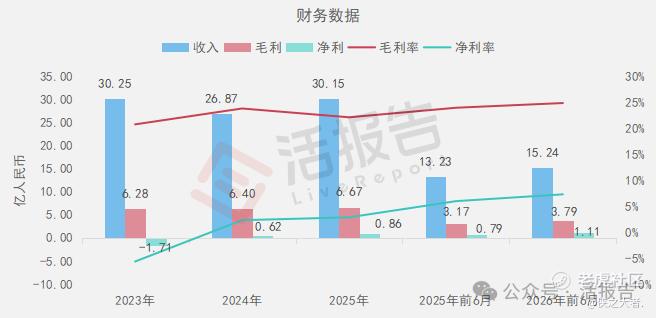
截至2023年、2024年、2025年止年度及2025、2026年前6个月:
-
收入分别约为人民币30.25亿、26.87亿、30.15亿、13.23亿、15.24亿,2026年前6个月同比 +15.17%;
-
毛利分别约为人民币6.28亿、6.40亿、6.67亿、3.17亿、3.79亿,2026年前6个月同比 +19.39%;
-
净利分别约为人民币-1.71亿、0.62亿、0.86亿、0.79亿、1.11亿,2026年前6个月同比 +40.30%;
-
毛利率分别约为20.78%、23.81%、22.08%、23.99%、24.87%;
-
净利率分别约为-5.64%、2.29%、2.84%、5.99%、7.30%。
行业概况
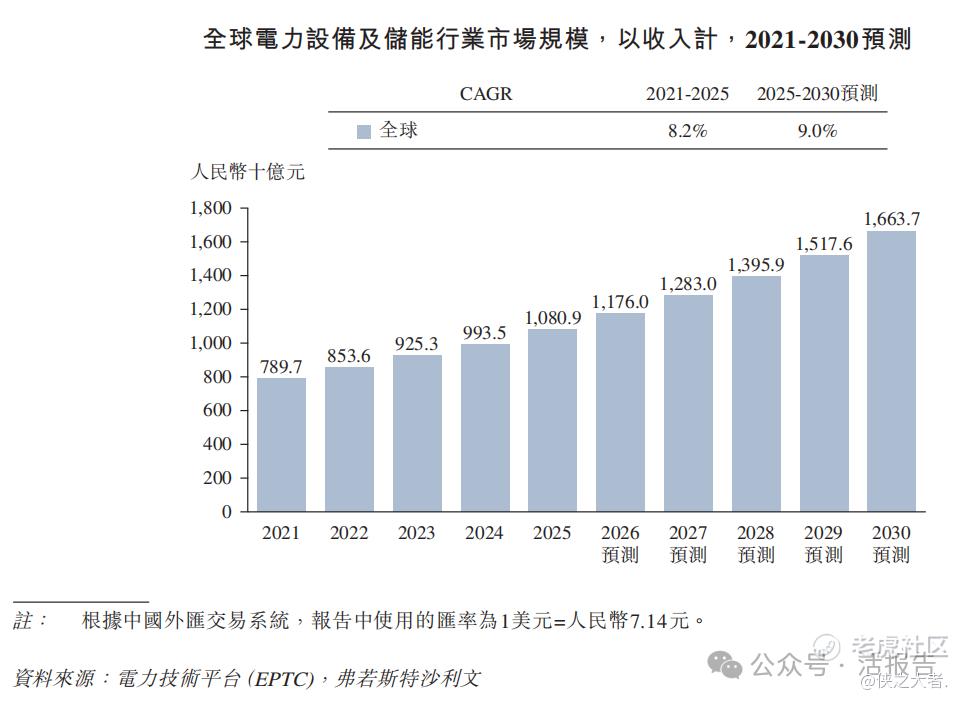
据弗若斯特沙利文(Frost & Sullivan)的资料,中国电力设备及储能市场2025年规模4,469亿元,预计2030年达7,276亿元(2025—2030年复合增速10.2%),其中储能是增速最快的分部(复合增速16.8%)。
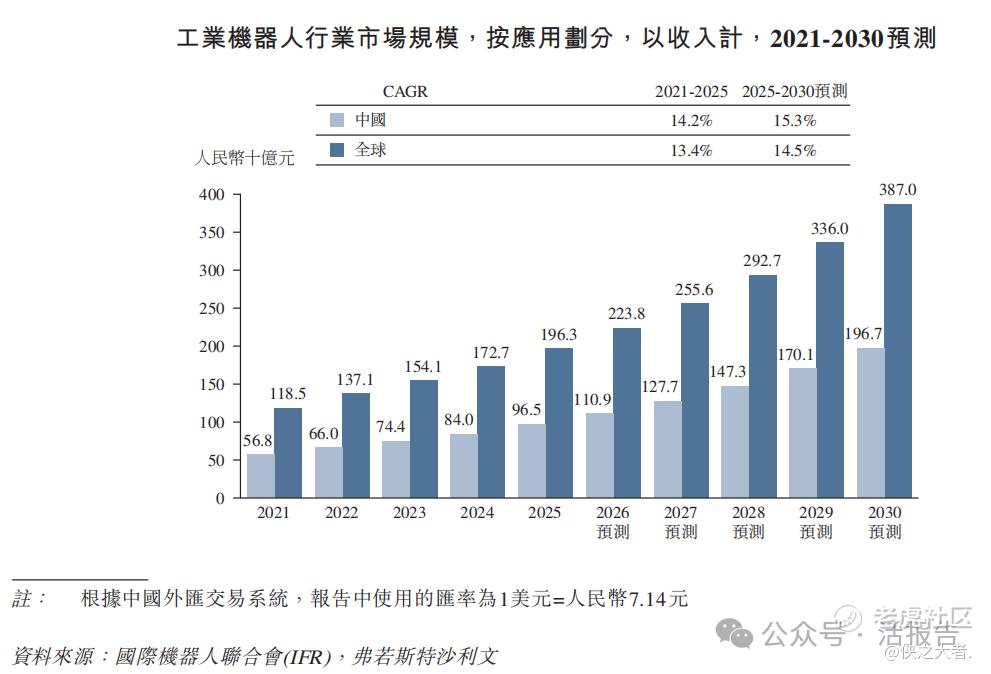
中国工业机器人市场2025年规模965亿元,预计2030年达1,967亿元(2025—2030年复合增速15.3%),其中工业机械手、堆垛机、巡检机器人三个细分合计约占27.8%。
除了传统电网,科大智能还在招股书中披露了其针对AI数据中心(AIDC)的高压直流供电产品规划,以及向中东等海外市场的产能拓展计划,试图在新能源与算力时代寻找第二增长曲线。
可比公司
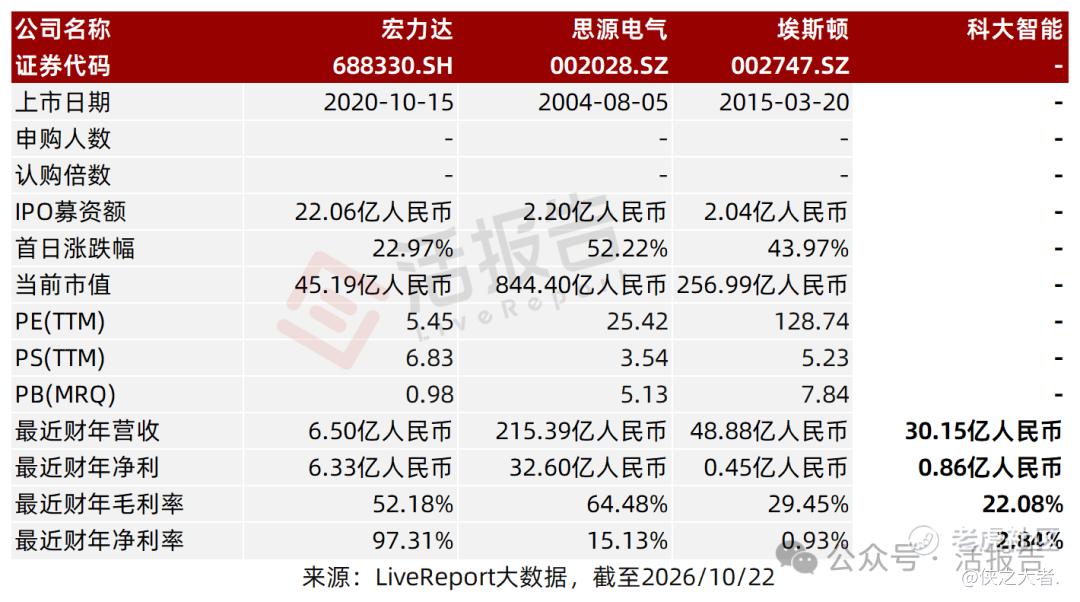
宏力达(688330.SH)、思源电气(002028.SZ)、埃斯顿(002747.SZ)
董事高管
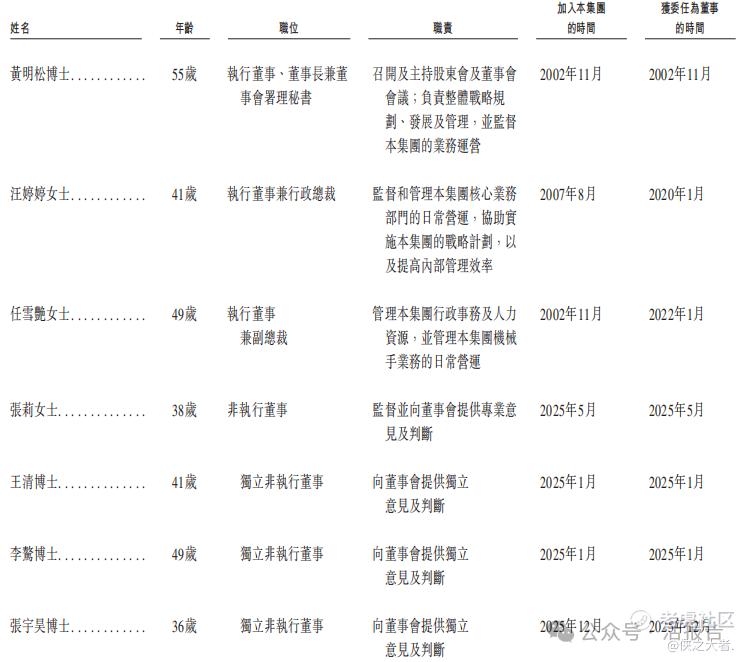
董事会由七名董事组成:3名执行董事、1名非执行董事、3名独立非执行董事。
主要股东
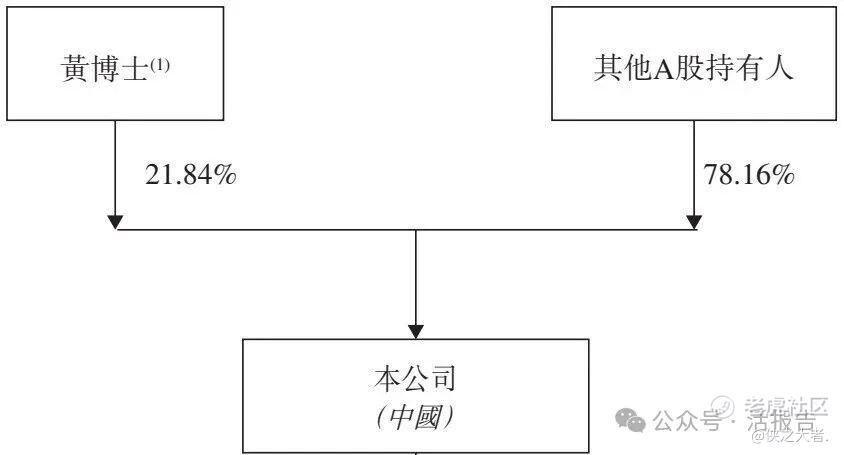
公司香港上市前的股东架构中没有控股股东,单一最大股东为黄明松博士,直接持有170,875,862股A股、占21.84%(其中6,365万股已质押,占8.14%)。除他以外没有其他持股10%以上的股东。
中介团队
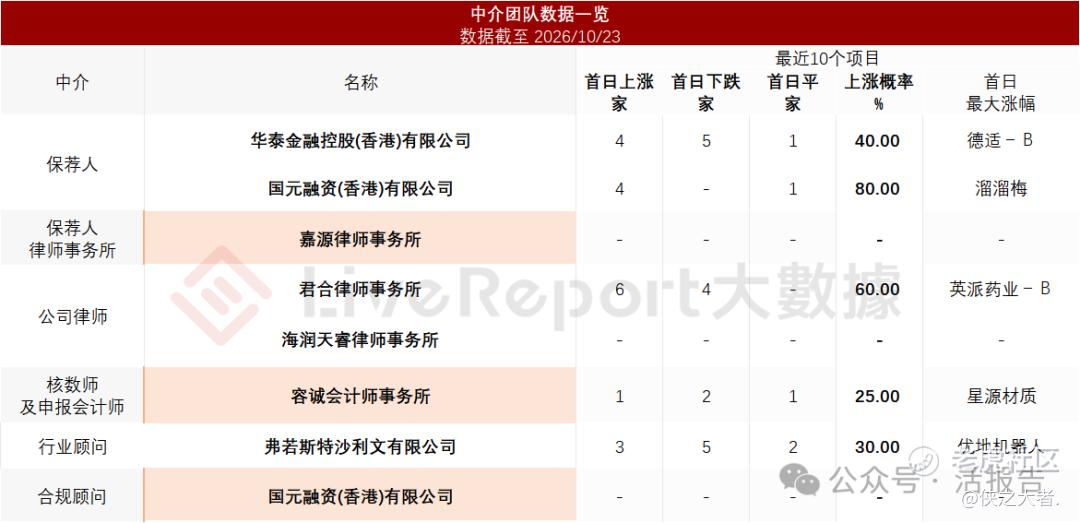
据**大数据统计,科大智能中介团队共计8家,其中保荐人2家,近10家保荐项目数据表现有待提升;公司律师共计2家,综合项目数据表现平平。整体而言中介团队历史数据表现不理想。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
