


秘密递表的「登临科技-P」,通过港交所聆讯,国产通用GPU第三
2026年10月25日,来自江苏苏州的登临科技-P通过港交所聆讯,拟按18C章在香港主板上市,联席保荐人为中信证券、中信建投国际、中银国际。
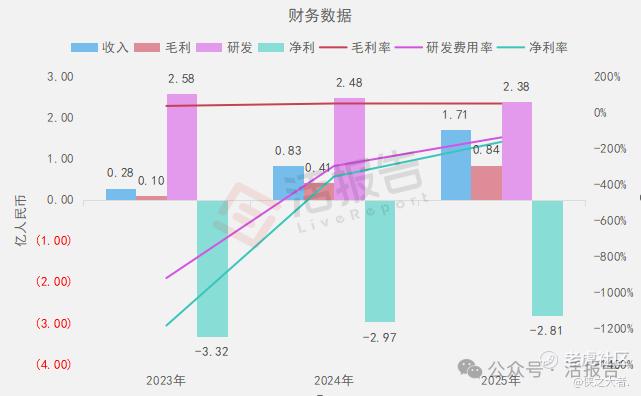
公司是通用GPU(GPGPU)供应商,2025年收入1.71亿元人民币,净亏损2.81亿元人民币,毛利率49.2%;2026年前4个月收入2.00亿元人民币,净亏损0.16亿元人民币,毛利率50.9% 。
苏州登临科技股份有限公司是中国内地通用GPU(GPGPU)供应商,采用无晶圆厂(Fabless)模式,聚焦GPU芯片架构设计、核心IP研发及软件生态构建,晶圆制造、封装及测试均委外完成,以专有的“GPU+”路线(Minsky架构)将GPGPU核心、AI加速单元与高带宽片上内存集成于单颗芯片内。
公司产品主要覆盖企业数据中心与边缘推理。
-
企业数据中心。核心产品,涵盖基于Minsky I的Goldwasser L系列、基于Minsky II的GS系列,以及基于Minsky III的KS系列(如KS28、KS38),主要用于智慧城市、企业私有云及智算中心的高吞吐量AI训练与推理。
-
边缘推理。涵盖Goldwasser UL/MXM系列及KS系列(如KS19、KS20),针对教育、工业质检及智慧城市等低功耗、高并发场景优化,适用于智能终端与嵌入式系统。
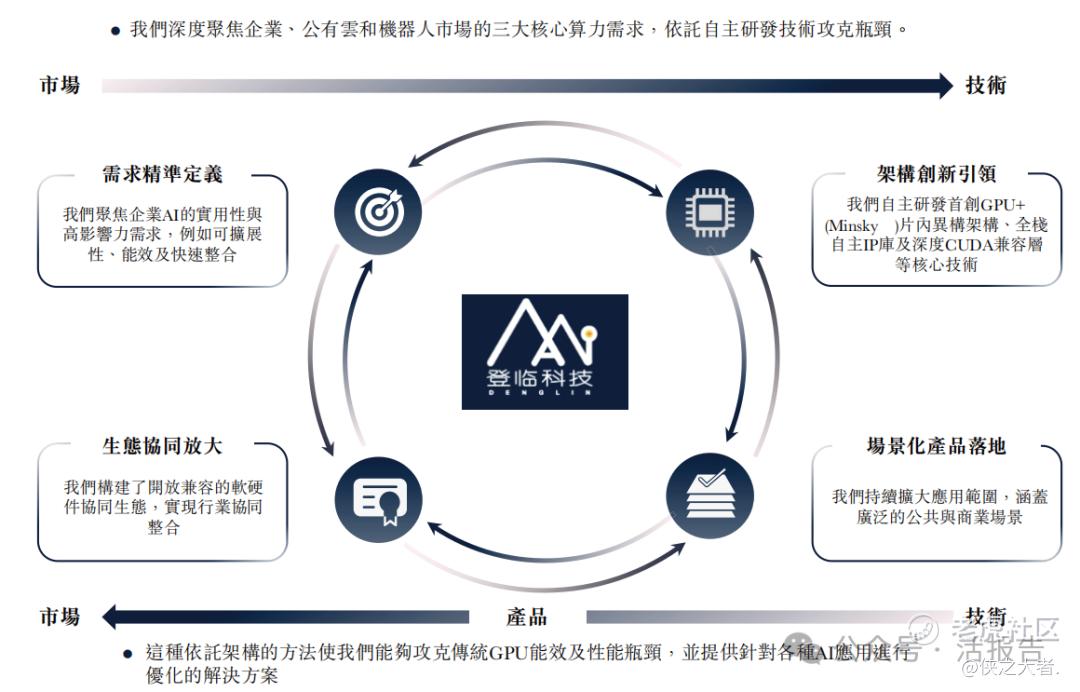
技术方面,公司自研全栈GPU+(Minsky™)片内异构架构、统一瀚铭(Hamming®)软件栈及CUDA/OpenCL兼容层,下一代Minsky IV架构计划于2026年12月推出。
财务概况
公司收入从2023年的0.28亿元增长至2025年的1.71亿元,且2026年前4个月收入已达2.00亿元;整体毛利率从34.4%大幅优化并稳居在50%左右。
2023-2025年,公司研发投入常年维持在2.4亿-2.6亿元的高位,毛利不足以覆盖研发。但伴随规模效应显现,研发费用率从924.8%骤降至2026年前4个月的32.4%,净亏损从2023年的3.32亿元收窄至2025年前4个月的2.81亿元。
截至2026年4月30日,公司账上现金及现金等价物达4.49亿元,加上未动用的银行授信,可支撑未来至少12个月的日常运营及扩张计划。
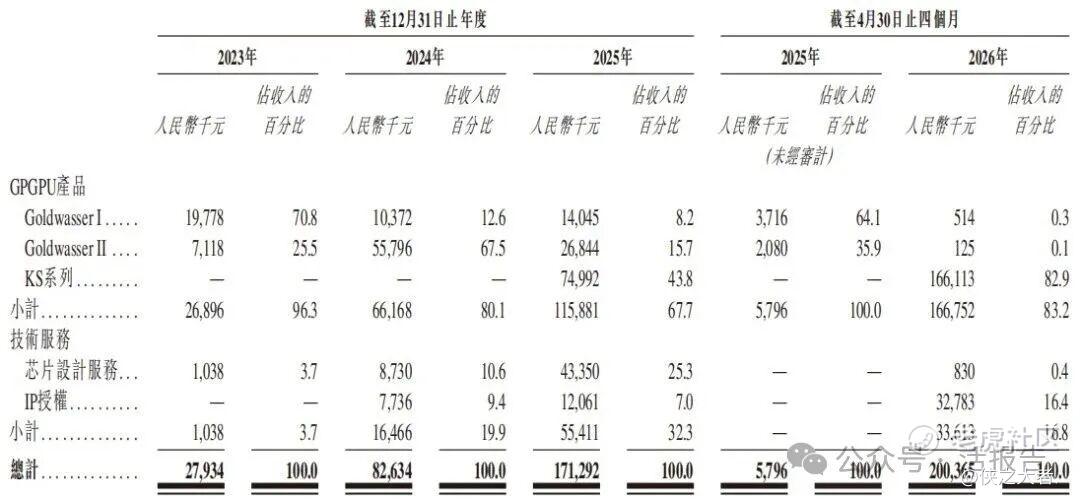
2025年,公司收入1.71亿元,Goldwasser I、Goldwasser II及KS系列分别占收入8.2%、15.7%及43.8%,技术服务业(芯片设计及IP授权)占32.3%;2026年前四个月,KS系列占收入82.9%,技术服务业占16.8%。
行业概况
据弗若斯特沙利文(Frost & Sullivan)的资料,全球GPU市场2025年规模约1.69万亿元,预计2030年达6.17万亿元,2026—2030年复合增速27.9%;中国市场为1,853亿元,2030年将达7,066亿元,复合增速34.7%、快于全球。
其中,中国企业AI GPGPU市场2025年为118亿元、约占整体GPGPU市场的9.5%,预计2030年增至1,085亿元(复合增速61.3%)。
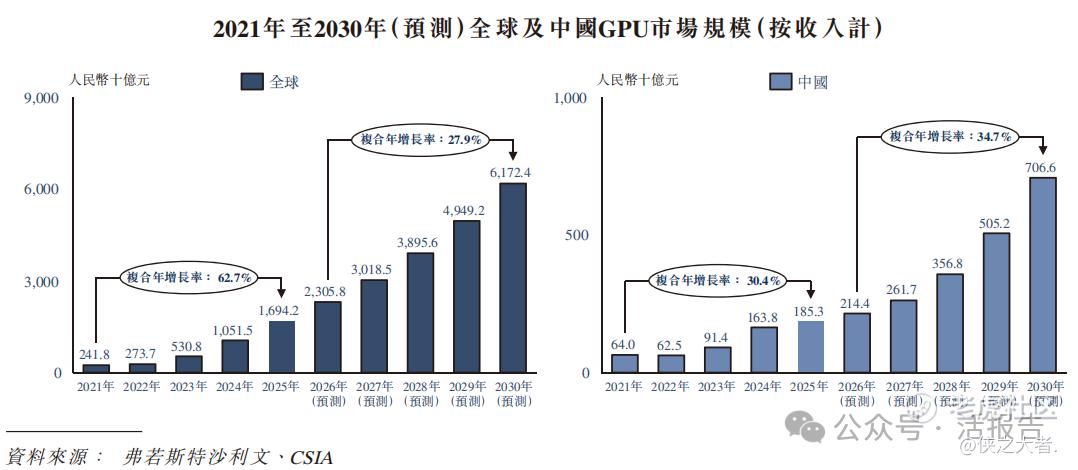
竞争格局高度集中:按2025年收入计,排名第一的公司A占83.1%,第二的公司B占12.3%,登临以1.0%排在第三。
可比公司
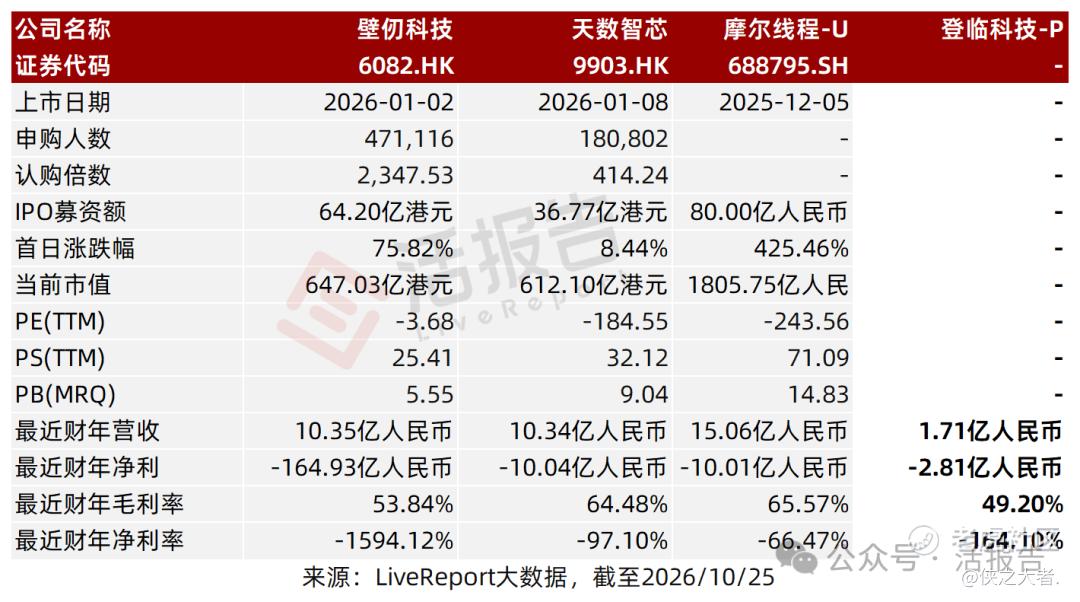
同行业IPO可比公司:壁仞科技(6082.HK)、天数智芯(9903.HK)、摩尔线程-U(688795.SH)。
董事高管
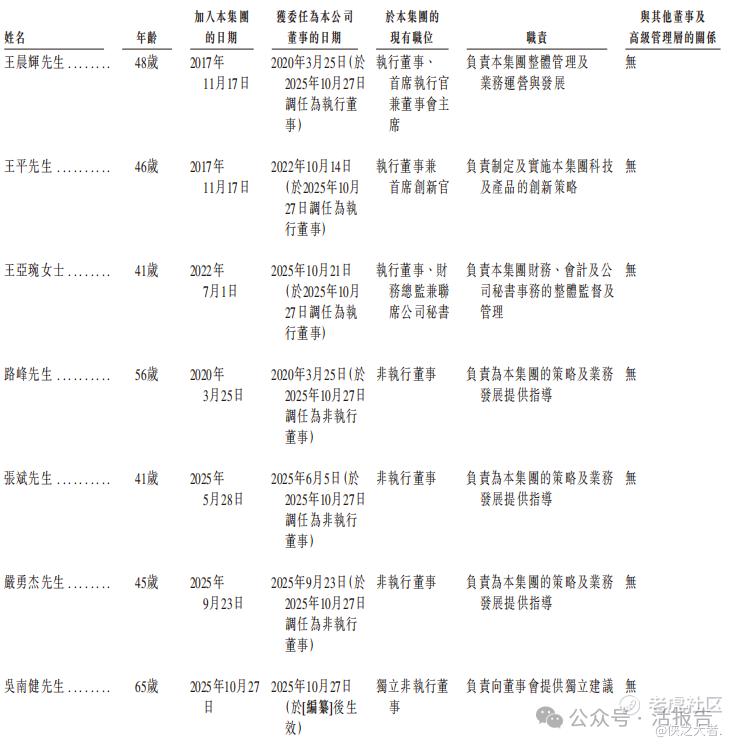
董事会由九名董事组成,3名执行、3名非执行、3名独立非执行。
主要股东
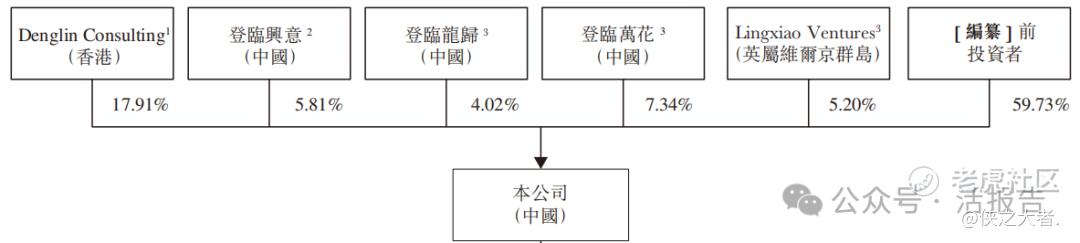
上市前,控股股东为李建文、王晨辉、王平及Denglin Consulting组成的一致行动组,合计持股约40.27%,其中李建文全资的Denglin Consulting持17.91%;
登临科技在上市前还拥有多元化的外部机构股东,除持股11.28%的最大外部机构越焯和持股9.12%的锦州华银外,还汇聚了多家知名机构,如高通中国(1.18%)、海康基金(1.36%)以及背靠上海张江高科的张江燧锋(4.62%)。
中介团队
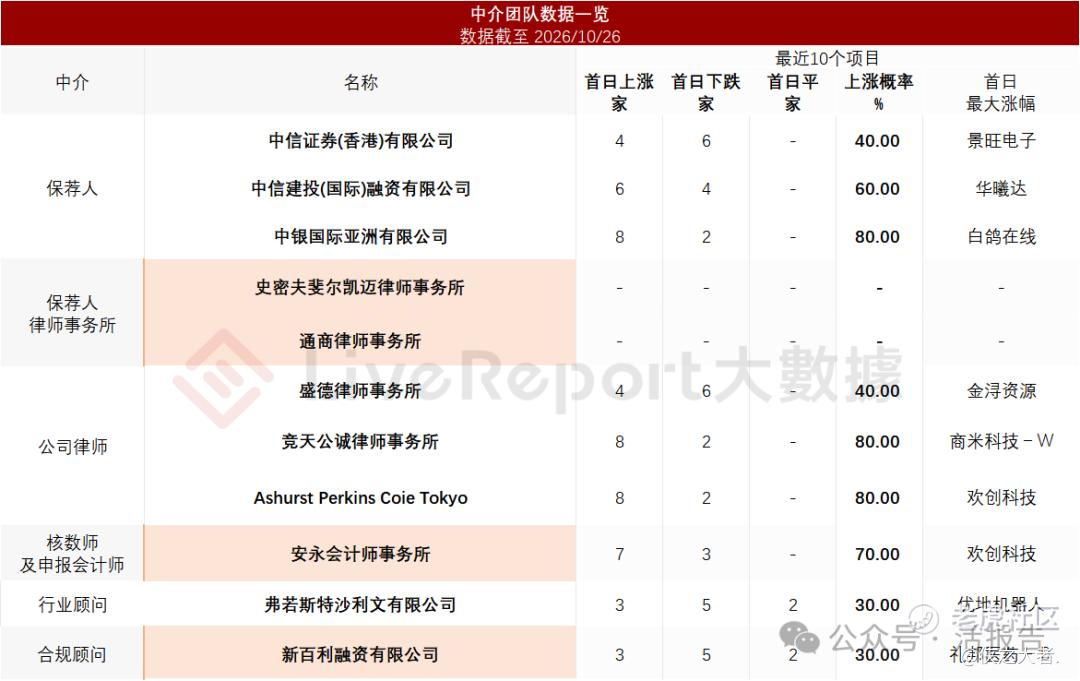
据**大数据统计,登临科技-P中介团队共计11家,其中保荐人3家,近10家保荐项目数据表现平平;公司律师共计3家,综合项目数据表现普通。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
