


「新荷花」通过港交所聆讯,大型中药饮片供应商
2026年10月25日,来自四川成都的新荷花通过港交所聆讯,拟在香港主板上市,联席保荐人为广发香港、农银国际。
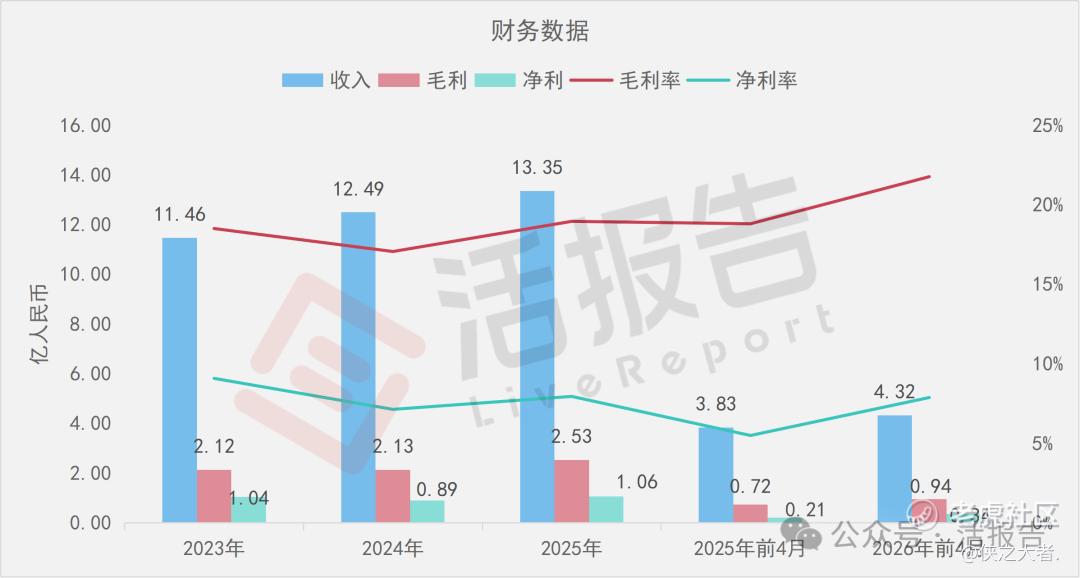
公司是中药饮片供应商,2025年收入为人民币13.35亿元,净利润1.06亿元,毛利率19.0%;2026年前4个月收入4.32亿元,净利润0.34亿元,毛利率21.8%。
四川新荷花中药饮片股份有限公司(下称“新荷花”)成立于2001年,总部位于成都,是中国内地中药饮片供应商。公司曾于2011年、2020年两次冲刺A股创业板未果,后于2025年转战港交所,三次递表,于2026年10月通过港交所聆讯。
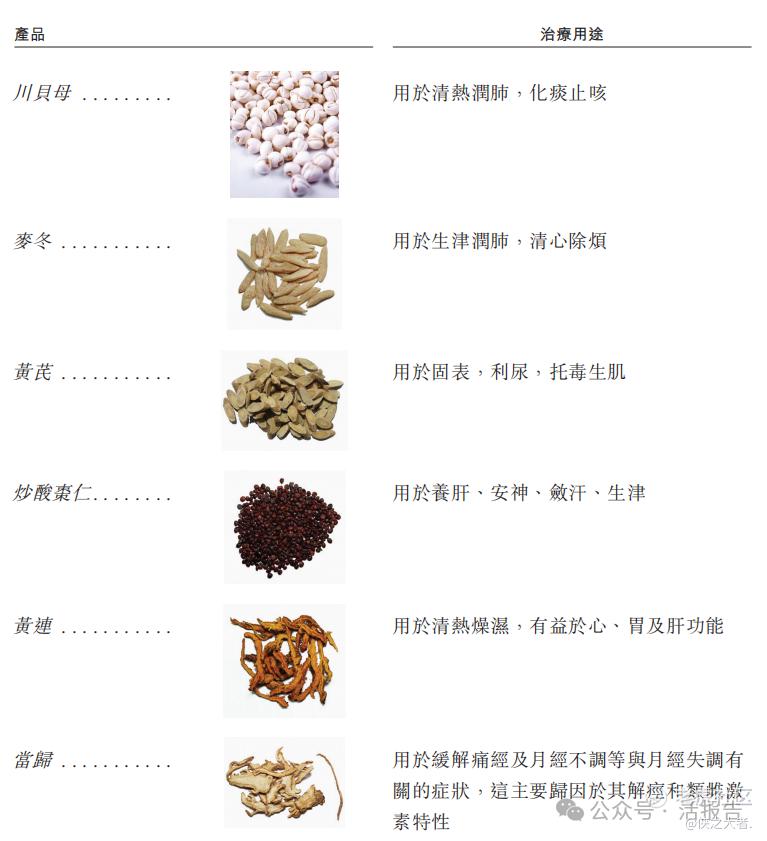
新荷花是业内少数同时具备毒性饮片与普通饮片生产能力的企业,截至2026年4月30日,共提供超过770种、4,900个品种,核心代表产品包括川贝母、麦冬、黄芪、炒酸枣仁、黄连及当归等。
-
普通饮片(核心收入来源):2025年收入达11.97亿元,占比89.7%。
-
毒性饮片:2025年收入1.38亿元,占比10.3%,代表产品包括法半夏、清半夏、白附片等。按毒性饮片收入计,公司为全国第二大厂商,市占率1.3%。
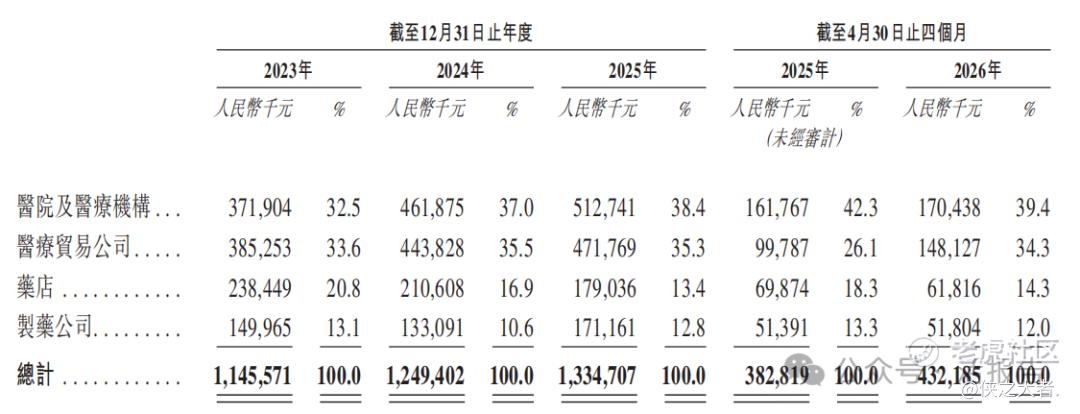
渠道结构:公司以B端为主,前五大客户合计占比28.1%,最大客户仅占7.9%,集中度较低。2026年前四个月,医院、医疗贸易公司、药店及制药公司渠道分别占比39.4%、34.3%、14.3%及12.0%。海外方面,产品出口越南、马来西亚等地,收入占比不足5%。
财务业绩
截至2023年、2024年、2025年止3个年度及截至2025年、2026年4月30日止4个月:
-
收入分别约为人民币11.46亿、12.49亿、13.35亿、3.83亿、4.32亿,2026年前4个月同比+12.79%;
-
毛利分别约为人民币2.12亿、2.13亿、2.53亿、0.72亿、0.94亿,2026年前4个月同比+30.56%;
-
净利分别约为人民币1.04亿、0.89亿、1.06亿、0.21亿、0.34亿,2026年前4个月同比+61.90%;
-
毛利率分别约为18.50%、17.05%、18.95%、18.80%、21.76%;
-
净利率分别约为9.08%、7.13%、7.94%、5.48%、7.87%。
可比公司
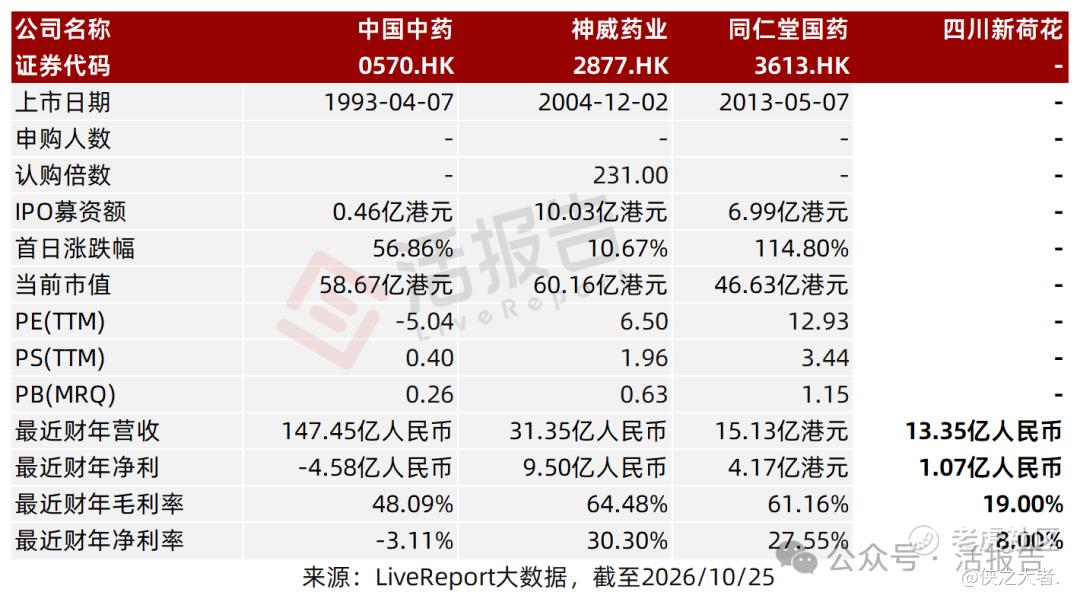
同行业IPO可比公司:中国中药(0570.HK)、神威药业(2877.HK)、同仁堂国药(3613.HK)。
行业概况
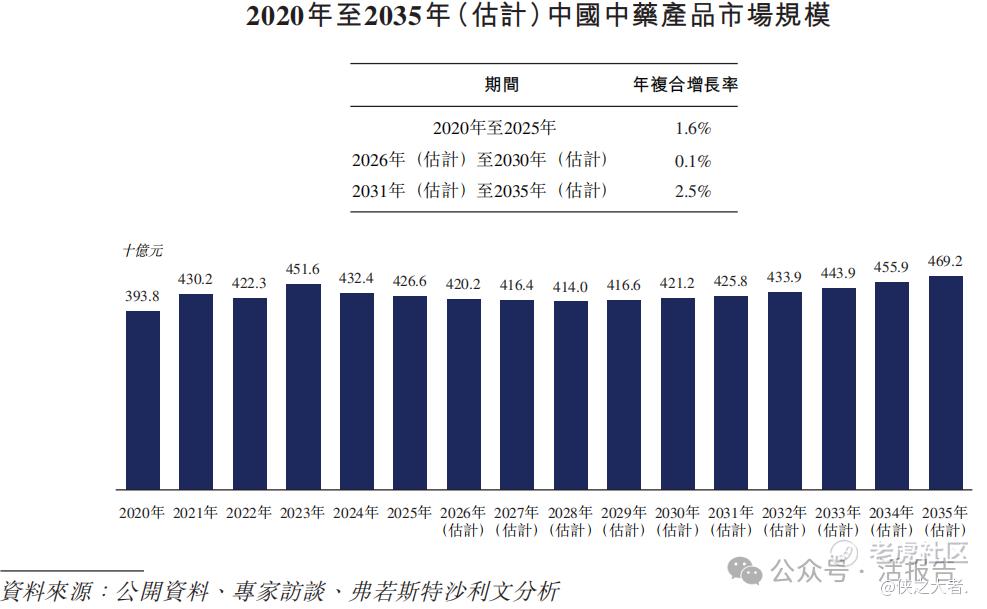
据弗若斯特沙利文(Frost & Sullivan)的资料,中国中药市场2025年规模4,266亿元,预计2035年4,692亿元,十年几乎零增长;其中普通中药饮片2025年为2,965亿元、2035年3,543亿元,2020-2025年复合增速9.8%,2026-2030年降至0.7%,2031-2035年回升至1.8%。
行业极度分散:2025年前五大参与者合计仅2.7%,公司以0.4%位列第二;龙头份额1.4%,其余参与者合计97.3%。行业典型的结构特征为区域集群、小型制造商众多。公司真正的差异化优势在药材端:2023年,其川贝母、制半夏的采购量分别**国总采购量的15%和10%。
董事高管
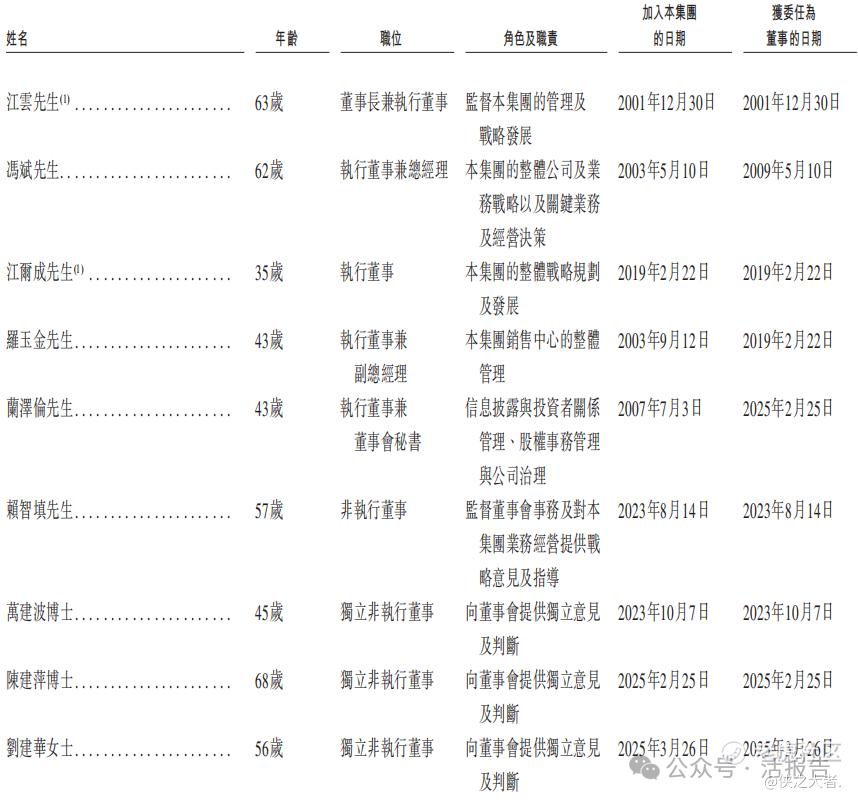
董事会由九名董事组成,5名执行、1名非执行、3名独立非执行。
主要股东
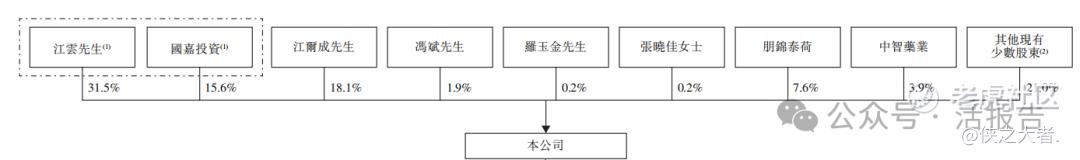
公司香港上市前的股东架构中,江云直接持有31.5%股份,并通过国嘉投资持有15.6%,合计可行使47.1%投票权,为控股股东。
其子江尔成持股18.1%,朋锦泰荷7.6%、中智药业3.9%,其余32名少数股东合计21.0%。
中介团队
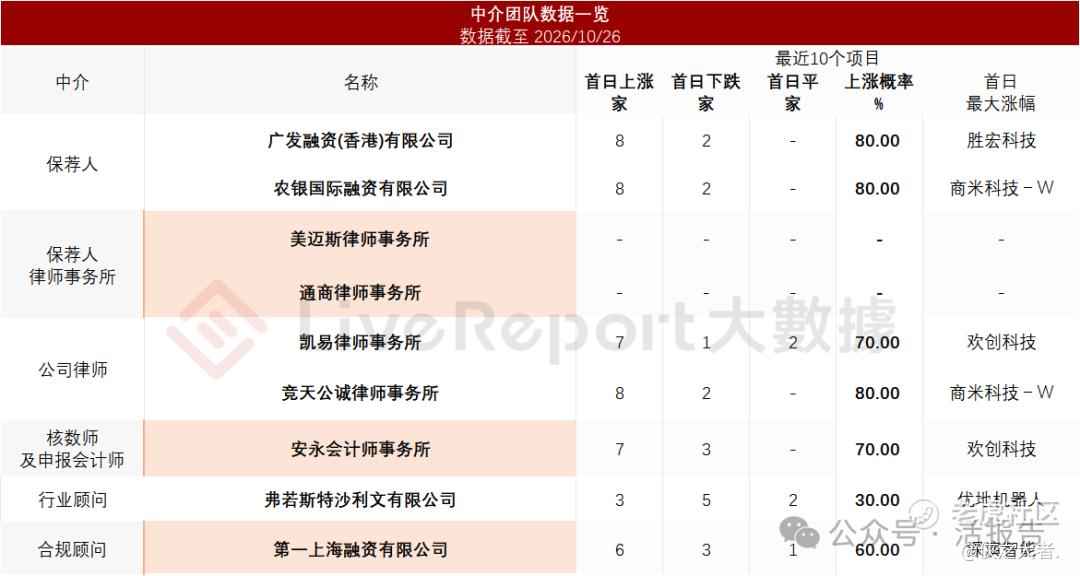
据**大数据统计,四川新荷花中介团队共计9家,其中保荐人2家,近10家保荐项目数据表现较好;公司律师共计2家,综合项目数据表现尚可。整体而言中介团队历史数据表现缺乏亮点。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
