


标普新规改成长/价值因子,3750亿美元被动资金将调仓
**获悉,据彭博社报道10月24日报道,标普道琼斯指数公司已公告称将修改标普美国风格指数的成长因子与价值因子。新因子随2026年12月的年度指数调整实施,12月21日开盘前生效。
据彭博行业研究估算,挂钩相关指数的被动基金规模不低于3750亿美元。客户自12月4日起可在 pro-forma 文件中看到调整后的成分股。
因子调整清单
为反映市场结构、公司基本面及数据可得性的变化,标普道琼斯指数公司(S&P DJI)正在更新用于捕捉这些指数风格特征的成长因子与价值因子。具体变更如下。
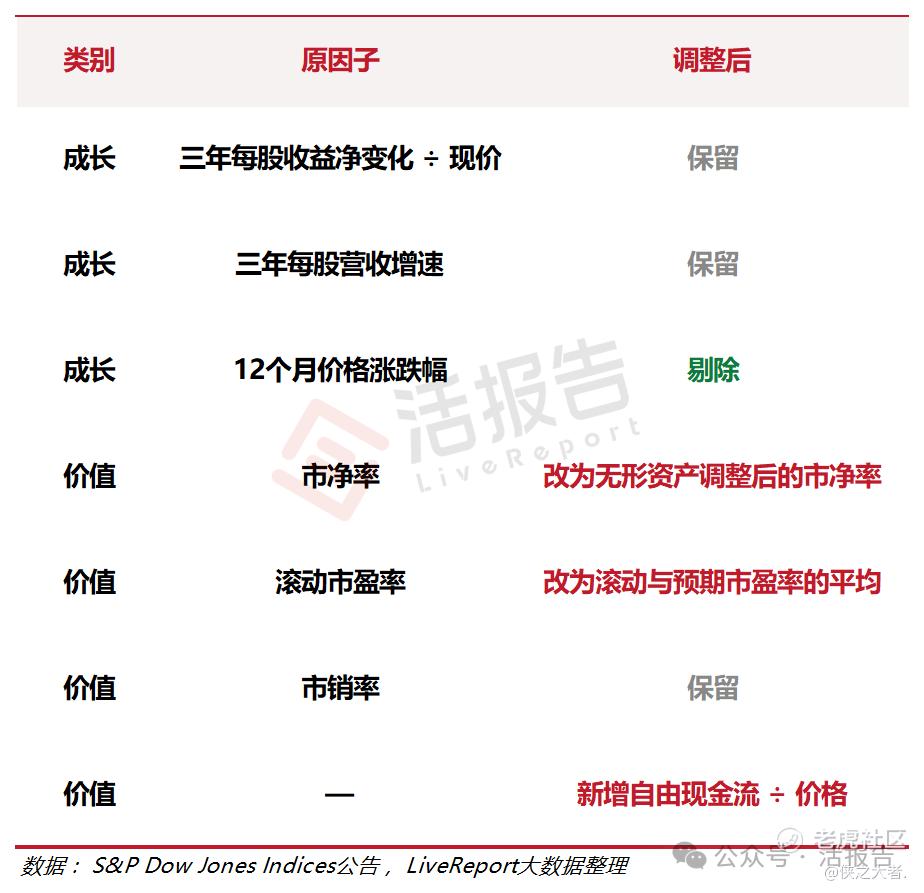
新口径各自的指向
无形资产调整后的市净率,处理的是研发支出的会计处理问题。按现行准则,研发支出计入当期费用,不形成资产,知识产权密集的公司账面净资产偏低、市净率偏高。把费用化的部分加回账面,这类公司在价值评分中的排序会前移。
滚动与预期市盈率的平均值,将前瞻盈利纳入价值因子。滚动市盈率只反映已实现利润,加入预期后,价值评分部分依赖分析师预测。这更接近主动管理人的实际做法,代价是引入预测分歧和预期修正带来的风格漂移。
自由现金流与价格之比,衡量经营现金创造能力对市值的覆盖。该因子不适用于七个 GICS 分类:房地产、银行、保险、抵押型房地产信托、专业金融、资产管理与托管银行、投资银行与经纪。这些行业的现金流受存贷业务与资本开支干扰较大,公告要求其价值评分改用其余因子计算。
另外删除12个月价格动量。 旧规则下,过去一年涨幅靠前的股票会被系统性地打上成长标签,被动资金随之纳入,形成“涨→进成长指数→更多买入”的循环。删除动量后,成长评分不再奖励历史涨幅,纯成长指数中那些靠股价表现而非基本面成长进入的成分股将失去支撑。
此次调整覆盖的范围及落地时间
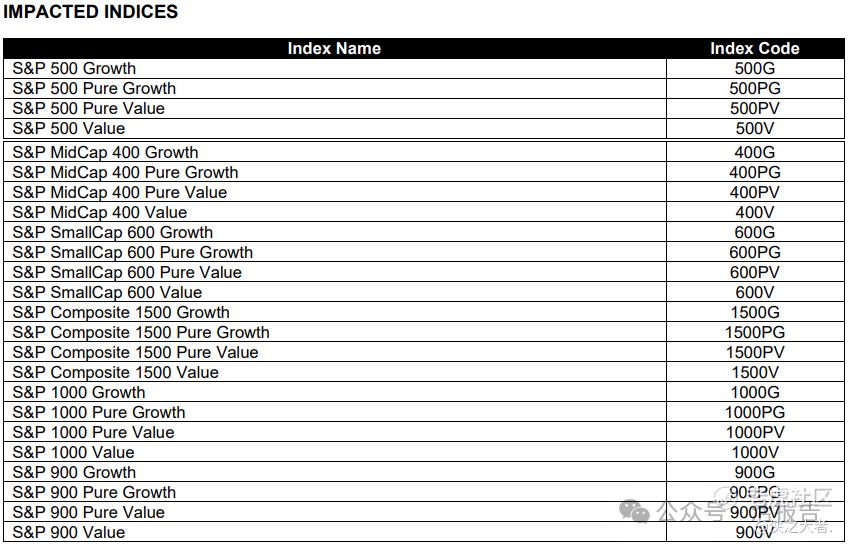
调整适用于标普500、400、600、1500、1000、900 六个指数家族的成长、价值、纯成长、纯价值,共24条指数,并延伸至相关子指数、定制指数和以其为标的的衍生指数。
纯风格指数受影响更大。此类指数按风格得分筛选成分并加权,对因子变动比母指数更敏感。价格动能被剔除后,此前依靠股价表现进入纯成长指数的成分股将失去支撑。
对跟踪资金来说,关键日期不是12月21日,是12月4日。pro-forma 文件公布后,新旧成分差异公开,被动基金需在此后两周内完成调仓。集中调仓期间,个别成分股可能出现与基本面无关的成交异动。
对港股和A股的影响
先划清一条边界:12月21日前后,不会有标普风格ETF集中买卖A股或港股。标普此次调整覆盖的是美国六个指数家族的24条风格指数,挂钩被动规模不低于3750亿美元,底层资产以美股为主。A股和港股不存在成规模的、直接跟踪标普成长/价值风格指数的ETF。
标普此次公告新规调整成长股和价值股的划分,对A股和港股而言,影响不在“资金流”层面,而在“定价语言”层面。新规把无形资产、前瞻盈利和自由现金流写入了价值股的判定框架,把12个月价格动量从成长股判定中删除。这套语言一旦被全球主动管理资金和卖方研究广泛借用,A股和港股中那些无形资产厚重、但旧账面指标无法充分表达其价值的公司,会进入一个与以往不同的审视框架之中。
值得一提是,真正能把风格规则变化传导到A/H的,不是标普,而是另外两家指数公司:
-
富时罗素正在就同类调整进行咨询,焦点是账面市值比在风格算法中的权重是否偏高、少数超大型公司是否对全市场风格分类产生不成比例影响,咨询12月11日结束。其中国及新兴市场风格子指数含A/H成分。
-
MSCI是否跟进尚不清楚。MSCI的中国及新兴市场风格指数同样含A/H成分,但被动规模远小于标普美国风格系列。
对A/H公司而言,这意味着如果富时罗素或MSCI最终采纳类似口径,部分研发密集、无形资产厚重但现金流可验证的公司,可能在风格归属上被重新审视,随之带来被动资金的边际变化。但这个链条的起点在富时罗素和MSCI的咨询结果。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
