


东证“大洗牌”:683只股票逐步出局,600亿美元被动资金如何重新分配
本周,东证指数(Topix)迎来史上最大规模再平衡,超过700只股票受影响,周四收盘预计触发约600亿美元被动交易,周五起分八个季度、至2028年中逐步实施。调整包括剔除、纳入和自由流通权重变化。对ETF等跟踪资金而言,这是必须执行的仓位校准;对对冲基金而言,这是一场规则相对透明的“明牌套利”。
一、调整目的:从“全包含”转向“流动性优先”
东证过去是典型的“上市即纳入”宽基指数,峰值覆盖约2200只股票,大量流动性稀薄的小型股长期占据指数空间。本次改革的核心,是把东证改造成“流动性优先、可投资性优先”的核心配置池:现有成分股须进入自由流通市值前97%才能保留,新纳入者须进入前96%。未达标的683只股票进入“移行措置”,权重每季度削减12.5%,至2028年7月降至零;同时新纳入35只。改革完成后,成分股将从1636只压缩至986只左右。被剔除公司数量约占三分之一,但合计仅占东证总市值不到3%,直接冲击集中在个股层面的被动卖出与边缘化风险。
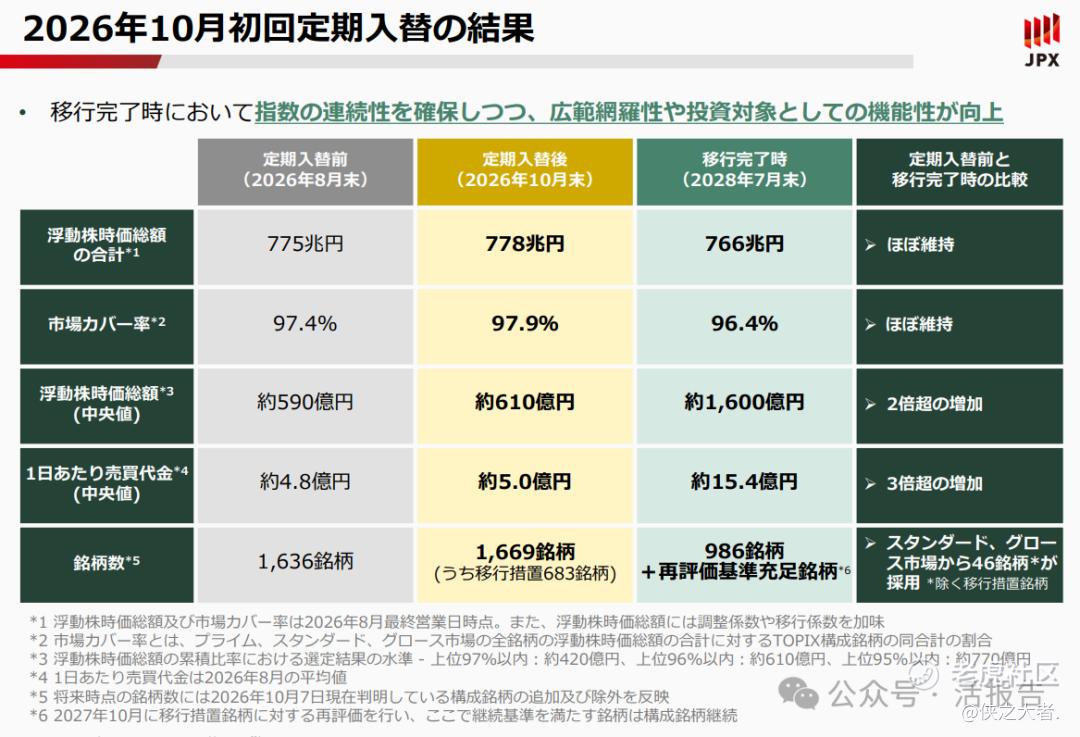
二、套利逻辑:规则透明,但并非无风险
有市场人士表示,凡是大型对冲基金都会关注,“只要叫得出名字的大型对冲基金,都会参与”;他估算,仅周四当天,被动基金买入和卖出各约310亿美元。Daiwa的Hashimoto估算,本次再平衡相关交易总额将超过上一轮(2025年1月结束)的两倍;指数跟踪基金需重新配置约3.1%的持仓,上一轮约1.8%。
套利逻辑不复杂,在权重上调标的上提前建仓,周四收盘向必须买入的被动资金提供流动性;对权重下调或剔除标的反向操作。JPX对纳入和权重变化给出清晰指引,使交易员能在10月7日公告前,依据流动性、自由流通市值等标准提前布局。需注意的是,实施期可能造成纳入标的集中需求、巨大的总权重调整流动,并给收盘竞价施压;且在调整前的空窗期,既带来异常大的机会,也带来执行风险。
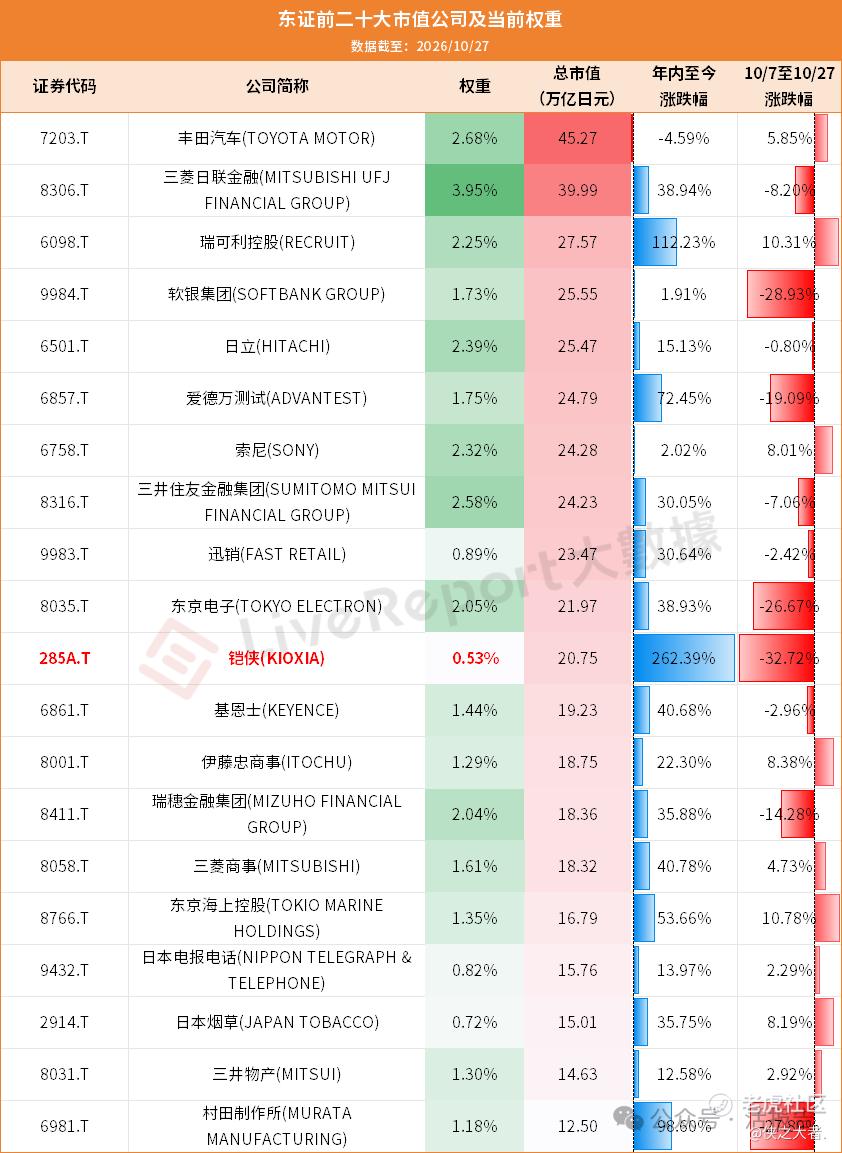
铠侠就是例子。尽管预期东证将其权重上调,但铠侠亦受存储大市影响,股价自10月7日公告至周二收盘仍跌30%,说明AI存储链波动足以吞掉单纯押注权重上调的收益。这意味着套利者不能机械地“买权重上调、卖权重下调”,还要叠加板块贝塔、流动性和市场大势。
三、权重与行业:430只上调、471只下调,流动性分层加剧
在本次自由流通权重定期重审涉及的1248只股票中,901只权重发生变动,其中430只上调,471只下调。上调来源主要是自由流通比例提升或被动再平衡买入,铠侠是极端案例,爱德万测试、瑞可利等也处于被动买入一侧;下调则包括三菱商事、村田制作所、三菱日联金融集团等被动卖出侧,以及683只移行标的每季度削减12.5%形成的“长尾”。
行业效应不是简单的“科技对金融”轮动,而是流动性分层。头部蓝筹和AI/半导体龙头获得更集中的被动资金;银行板块总量未必大幅下降,但内部集中度上升,大型银行基本稳固,部分地方银行或中小金融股若换手率不足则进入削减通道;低流动性小型股分布在机械、零售、化工、建设等行业,被系统性剥离出指数尾部。与此同时,35只新纳入股票如日本麦当劳、东映动画、Workman等来自Standard和Growth市场,给消费、娱乐、零售等内需板块带来增量被动配置。
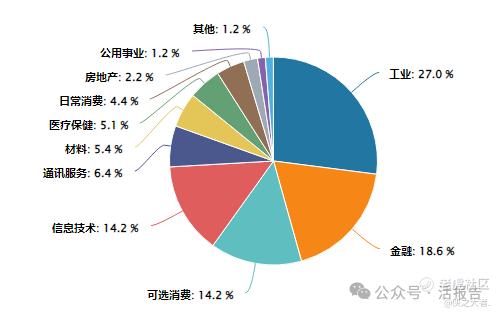
(当前东证成分股的行业分布)
更长期看,东证改革是日本市场改革的一部分,公司治理变化利于激进投资者和价值投资者,指数重构则给短期和套利交易者提供工具。东证今年至本周二收盘约涨17%,虽落后日经225,但领先标普500、纳斯达克和欧洲斯托克50。600亿美元只是第一波脉冲;此后每季度一次的再平衡,都会继续制造可量化的流动性窗口。谁能更精确拆分被动买盘的刚性与主动资金的跟随意愿,谁就能从指数再平衡机制中持续提取收益。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
