


AI算力“卖铲人”「南亚新材」拟发行H股,净利暴增8倍
10月27日晚间,科创板覆铜板(CCL)厂商——南亚新材(688519.SH)公告称,公司正在筹划境外发行股份(H股)并在香港联交所主板挂牌上市,旨在深化全球化战略布局、提升综合竞争力与国际影响力、拓展多元化融资渠道。
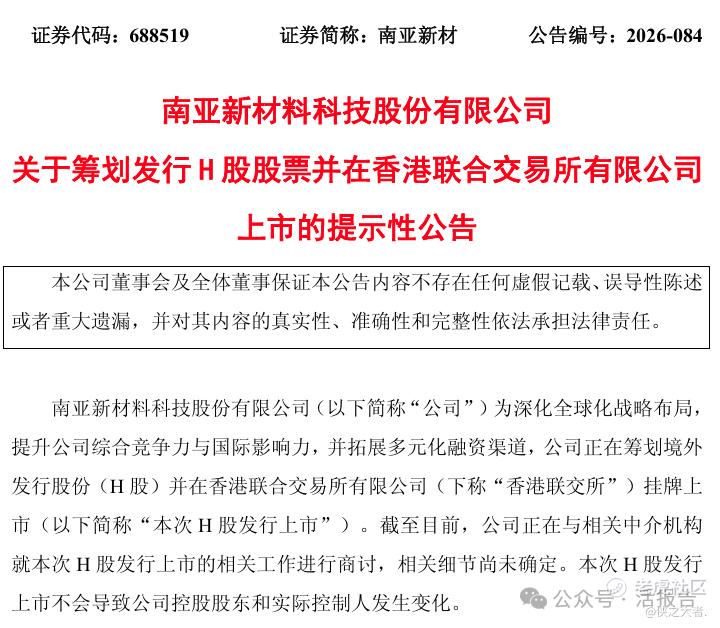
目前,公司正与相关中介机构商讨发行事宜,具体细节尚未确定;本次H股发行不会导致控股股东及实际控制人变更。后续方案尚需提交董事会、股东会审议,并须经中国证监会、香港联交所、香港证监会等监管机构备案或批准,存在较大不确定性。
三季报业绩高增,同日公告筹划赴港上市
南亚新材选择在披露2026年三季报的同一晚宣布赴港消息。这份三季报是公司上市以来颇为亮眼的成绩单:
2026年前三季度,公司实现营业收入77.64亿元,同比增长111.93%;归母净利润14.51亿元,同比增长817.72%;扣非净利润14.38亿元,同比增长898.48%。
其中第三季度单季营收35.40亿元(同比增长160.62%);归母净利润9.90亿元(同比增长1295.94%);扣非净利润9.85亿元(同比增长1468.41%),环比二季度(3.11亿元)增长218%。
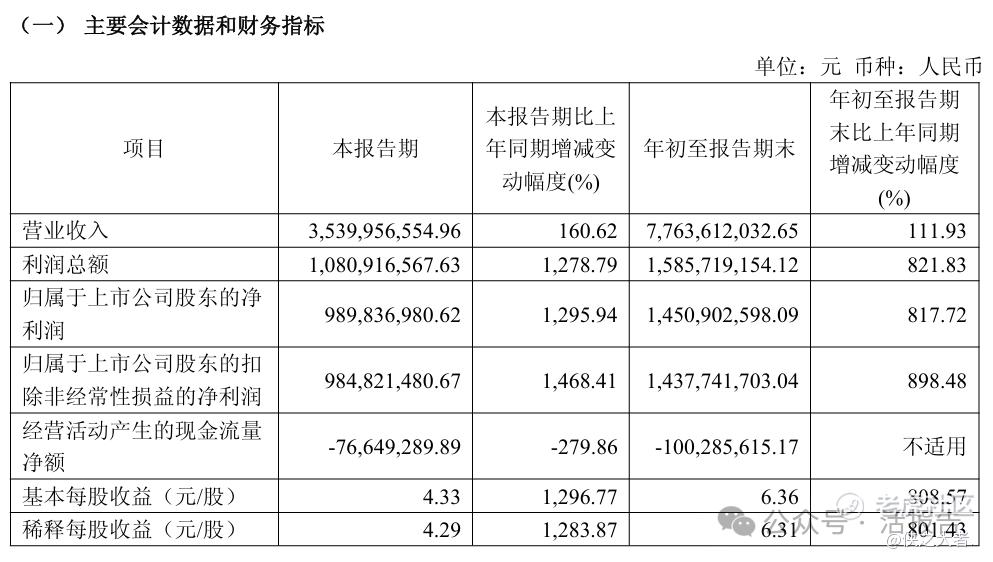
盈利质量同步改善:公司三季度单季综合毛利率达38.08%,而2025年全年毛利率仅约11.8%,提升逾两倍;前三季度加权平均净资产收益率40.50%,同比提升34.30个百分点。
AI算力“卖铲人”,行业高景气
公司在财报中解释称,AI算力产业链持续高景气,高端覆铜板产品量价齐升,产品结构向适配AI服务器、算力板卡的高速高频材料倾斜,带动盈利水平大幅抬升。南亚新材系国内少数进入全球前十的内资覆铜板厂商,依托高速系列基材的技术储备与客户资源,抓住算力硬件国产化机遇实现放量。与此同时,行业涨价周期仍在延续,上游覆铜板龙头建滔积层板年内已发布八次涨价通知,市场分析认为PCB产业链“顺价逻辑正在兑现”,涨价趋势有望延续至2027年下半年。
产能端,公司江西、江苏高端覆铜板项目有序建设,泰国海外基地稳步推进,为承接海外算力订单打下基础,这也是其“全球化战略布局”叙事的现实支点。不过从收入结构看,公司2026年中报境外收入仅1.51亿元、占比3.57%,境内收入占比高达96.43%,全球化更多仍是进行时而非完成时。
与利润狂飙形成反差的是现金流,前三季度公司经营活动现金流量净额约-1.0亿元,三季度单季约-0.77亿元,环比再度转负;三季度末应收账款43.41亿元,同比大增91.57%。备货、支付货款及税费增加导致现金流承压,这是产业链上游材料企业在景气扩张阶段的普遍特征,但也构成公司再度启动融资的现实动因。
9亿定增刚落地,年内股价表现亮眼
值得一提的是,本月初(10月14日),南亚新材刚完成一笔A股定向增发,发行价279.11元/股,募资总额近9亿元,财通基金、国泰基金、UBS AG、华泰资管等机构参与,新增股份锁定6个月。截至10月28日收盘,公司股价报228.63元,参与定增的机构账面浮亏收窄至约18.09%。
南亚新材是年内A股最耀眼的AI概念股之一,截至10月28日收盘,公司年初至今股价涨幅183.84%,但近期股价回撤超30%。截至10月28日收盘,公司总市值约545.1亿元,动态市盈率约35.55倍。
南亚新材此时筹划赴港,逻辑上可归纳为三点:
-
AI算力景气周期下的全球化产能布局需要(泰国基地+海外订单)
-
高景气窗口期融资的时机考量
-
以及A+H平台对国际投资者触达的价值
若推进顺利,南亚新材将成为PCB产业链上又一家A+H公司。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
