


Q3业绩大超预期!为何摩尔线程仍被错杀?
或因昨晚Alphabet、“易中天”们业绩不及预期,29日盘中AI、芯片板块低开低走,全线杀跌。有意思的是同在我自选股中的佰维和摩尔线程这两家公司,今天跌幅都超过了10%。
如果说佰维的下跌是因为环比收入下滑的话,那么摩尔线程三季度就赚了比去年全年还多的钱,甚至还首度实现单季扣非盈利,今天跌幅反倒和佰维差不多,实属无法理解。
股价与业绩脱钩无非是市场极端情绪发酵、量化被动抛盘两种情况。无论是哪种结果,摩尔线程发布如此炸裂的业绩后却大跌,大抵是错杀了!
摩尔线程三季报显示,公司营业收入32.9亿元,是去年同期的4倍还多。Q3单季度营收15.5亿元,甚至超过了去年全年。堪称现实版“士别三日当刮目相看”。利润方面,前9个月摩尔线程实现净利润3770万元,实现扭亏为盈。值得注意的是,摩尔线程三季度扣非净利润有2007万的盈利,这也是国产GPU“五小虎”上市后,首度有企业扣非净利润回正,比摩尔线程此前表示的“2027年实现盈亏平衡”的表述要早了1年。
三季报摩尔线程毛利率53.71%,与中报基本持平且稳定,是可比同行中第一档的表现。相比于近几年随着营收增长毛利率大幅下降的部分同行,摩尔线程做到了“增量不减质”的高质量发展。
更早盈利说明了摩尔线程“全功能GPU架构”的正确性,而透过利润表、资产负债表则能更清晰地看到公司营收→产能释放→高毛利→盈利的完整健康成长路径。
三季报显示,摩尔线程预付账款25.98亿元,环比中报时13.44亿的预付款增长了12.5亿。同期摩尔线程存货33.62亿,在三季度大规模确认收入的同时竟还与中报差不多。
今年我国国产AI芯片需求约400万颗,然而受限于产能,国内GPU产商只能交付200万颗左右。国产GPU完全处于供不应求的状态。公司预付账款+存货总计59.6亿,较去年末多增28.5亿,环比中报时多增了10.7亿。按摩尔线程存货周转天数推测,摩尔线程这59.6亿明年都将转化为营收。加上京东9月采购的摩尔线程十万卡全功能GPU集群预计明年建成交付,摩尔线程明年的营收冲破百亿不算难。
京东采购摩尔线程十万卡集群主要是为了推动“物理AI加速计划”。京东高管表示5年内要采购300万台机器人、100万台无人车和10万架无人机。“物理AI”亦是摩尔线程上佳的“催化剂”。
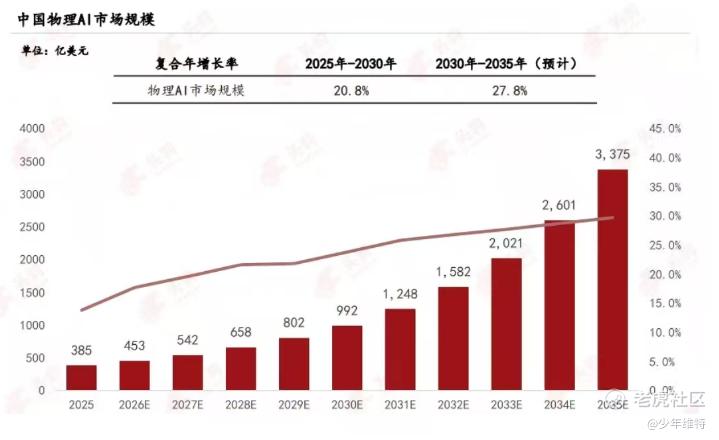
《2026年中国物理AI厂商全景报告》显示,中国物理AI市场预计将从2025年的385亿美元增长至2035年的3375亿美元。2025至2030年间年化复合增速20.8%。
物理AI可分为上游算力、传感器等;中游是本体、平台模型与集成;下游则是多元应用场景组成的完整生态。GPU约占整个“物理AI”规模的15%-20%。仅“物理AI”给摩尔线程的成长空间就有千亿量级。
摩尔线程是芯片→板卡→服务器→集群→软件栈→应用工具的一体化平台,其“全功能+全场景”策略可覆盖模型+图形+视频等多种混合应用场景,是最受益“物理AI”的标的之一。
IDC发布的《2026年中国人工智能计算力发展评估报告》显示,2026至2030年我国活跃智能体数量复合增长率达151.2%,期间Token消耗量的复合增长率达3499.3%。
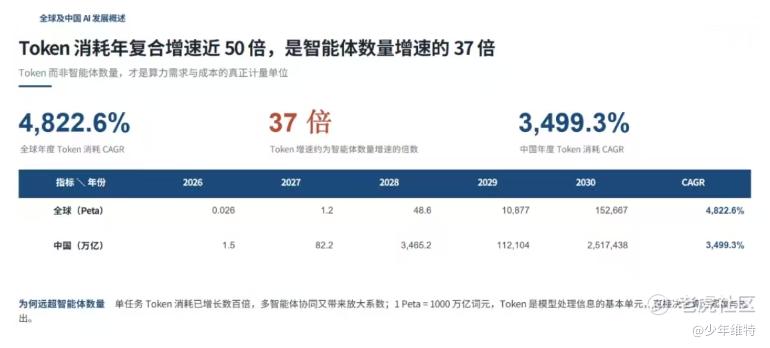
摩尔线程联合趋境科技,基于MTT S5000与MUSA平台落地P/D异构推理方案,承接智谱GLM-5.3真实Token生产业务,将Token处理性价比较国际先进算力方案提升一倍。摩尔线程的生态实力让它在“词元经济服务商”上越走越远。
至10月28日收盘,摩尔线程PS(TTM)约70倍,A股可比的沐曦PS(TTM)95.39倍,燧原97.27倍,摩尔线程的估值要比同行低出近三分之一。而营收、存货、毛利率等指标又说明摩尔线程商业化能力比同行更扎实,拿下国产GPU赛道全年营收冠军基本手拿把攥。尽管摩尔线程和创业、科创等成长指数暂未走出明显的底部特征,但指数量级的成长性让我有了强烈的左侧下单冲动。
29日午盘,在披露过如此震撼财报的后一个交易日,摩尔线程股价有所回撤,市值甚至已经排在沐曦和燧原之后,是行业第三的水平,堪称及其不合理。分析原因,大概有以下几点可能:
(一)近期业绩超预期的药明以及部分小金属公司三季报发布后,二级市场不涨反跌,应是市场风险偏好快速下降所致。现创业板、科创板日线呈多重MACD背离,周线虽未有明显背离,但科技类指数连跌6周,短期超跌明显。结合公募、保险等机构维稳市场的发言,科技风格随时可能出现周线级别的反弹,届时像摩尔线程这样季报高增长的标的弹性也会较大。
(二)可能是投资者担忧12月份摩尔线程有1亿多股份解禁,担心基石们解禁后减持。但从摩尔线程流通股东可见,三季度摩尔士丹利、高盛、摩根大通这些顶级投行都出现在了摩尔线程前十大流通股东席位中,而其他前十大股东像瑞银以及一些主动/指数基金均保持了加仓的势头。与中报相比,摩尔线程前十大流通股东合计加仓约274万股,机构抢筹态势明显。若维持现在股价到年底,摩尔线程PS(TTM)只剩30多倍。如此低估的价格原始股东还能否有意愿减持还要画个大大的问号。
(三)最可能的原因是昨晚Alphabet业绩不及预期,以及国内部分存储公司营收环比降幅较大,机构担心大机构AI资本开支下降,硬件标的业绩峰值已现。但实际上国内外并不处于同频的产业周期,国内提倡“适度超前配置”,且有“东数西算”这样高屋建瓴的指导文件,与海外大企业订单驱动模式也并不相同。以9月份刚采购摩尔线程十万卡的京东为例,其高级副总裁曹鹏就曾公开表示2027年会规划多个十万卡集群。其他像腾讯、字节今年的AI算力专项资金均超千亿(消息显示摩尔线程三季度已向腾讯供货)。摩尔线程互联网大厂、电信运营商、词元经济客户们的需求已在资产负债表里已体现,海外AI投入转弱并不影响国产GPU们国产替代的逻辑,而这个逻辑至少能吃3-5年!
2017年前,A股牛市“中军”是资源股、地产、白酒等消费相关产业,到了2020年后演变成了半导体、新能源、AI,这是经济发展之必然。我2018年入宁德时,股价也在我成本线附近晃悠了将近1年,2022年我入中芯40多元/股的本,居然硬生生套了我快2年,好在结果是好的,科技龙头们最终都一飞冲天,我也都获得了一倍以上的收益。
现在同样的问题给到摩尔线程,爆发力比当年的宁德和中芯都强,GPU市场之大短期根本无需考虑行业竞争。我确实没买在右侧,但和宁德、中芯的例子相似,我认为入手摩尔线程顶多损失少许时间,不仅亏不了钱还是赔率极高的标的。(经授权,转自喝牛二的战总)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
