


市场又一次误读数据,Biotech龙头被误伤
国产CLDN18.2 ADC拿下全球首个2L+胃癌三期OS双阳性结果,但市场给出的反应却有点怪。
10月27日,ESMO LBA公布Sone-ve(CMG901)三期CLARITY-Gastric01研究数据以来,康诺亚股价大幅下挫。原因可能在于,市场放大了PFS BICR p=0.053的技术性失守。
我们把CLARITY-Gastric01的统计设计拆开,就能看出:阿斯利康(AZ)从方案设计的第一天起,就没有把赌注押在PFS上。
AZ把98%的统计火力压在了OS,而研究的OS全数兑现:3L+ mOS翻倍(10.0 vs 5.0个月),2L+ ITT mOS 10.6 vs 6.4个月,两个OS终点都以极高统计学显著性达标。在晚期胃癌这个mOS只有6个月的巨大未满足临床需求领域,这一组OS金标准数据的含金量不是PFS可以否定的。
显然,市场对CLARITY-Gastric01的反应,是一次"拿放大镜关注瑕疵,却忽略了重点主线"的数据误读演绎。
01 AZ的设计意图,把98%α压到了OS上
CLARITY-Gastric01的统计设计,实际上已经点出了AZ想要的重点,是OS。
这个试验设了两个双主要终点:1)3L+人群的OS;2)2L+ ITT人群的PFS(BICR评估)。另设一个关键次要终点:2L+ ITT人群的OS。双侧α总量5%,分配方式是:PFS(ITT)初始α仅0.1%,OS(3L+)初始α为4.9%。
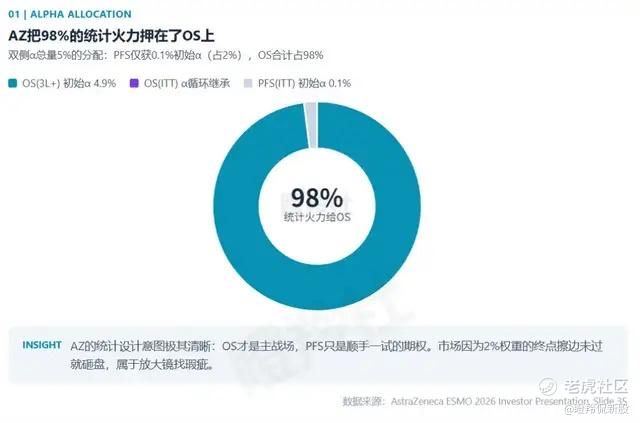
这里最关键的机制是α循环(recycling):一旦OS(3L+)达标,它用剩的α会回收到OS(ITT)上,让OS(ITT)获得接近满额的统计检验权。换句话说,OS(3L+)打赢之后,OS(ITT)自动"继承"了几乎全部α,不需要依赖PFS是否达标。PFS占全部统计权重的2%,两个OS合计占98%。
这意味着三个终点在AZ的设计蓝图里扮演完全不同的角色。OS(3L+)是最核心终点,拿到了几乎全部统计火力,PFS(ITT)是期权终点,AZ只给了象征性的0.1%门槛“顺手试一试”,在开放标签、BICR删失等多重因子干扰下,PFS本就是最脆弱的终点。而OS(ITT)才是AZ真正想拿的广谱标签终点,它靠α循环从OS(3L+)的胜利中"接力"获得检验权,PFS是否达标完全不影响这条路径。
简而言之设计逻辑是:3L+ OS锁定胜利,α循环接力让OS(ITT)拿到2L+广谱标签,PFS输赢不消耗也不污染OS的统计有效性。
从结果导向上看,研究大获全胜,AZ押注98%的α全部兑现。
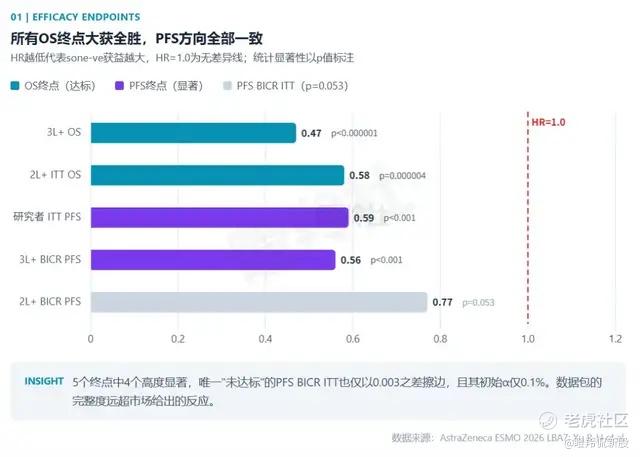
3L+ OS:mOS 10.0 vs 5.0个月,HR 0.47(95%CI 0.36-0.62),p<0.000001,12个月OS率38.1% vs 18.1%。死亡风险降低53%,mOS直接翻倍,这是碾压式的胜出。相较TAGS/Lonsurf的3L标尺(mOS 5.7、ORR 4.5%),Sone-ve在后线的疗效是质变级别。
2L+ ITT OS:mOS 10.6 vs 6.4个月,HR 0.58(95%CI 0.47-0.73),p=0.000004,12个月OS率42.6% vs 27.8%。OS延长了4.2个月,同样这在2L+晚期胃癌里是极为强劲的信号。
而市场关注的PFS BICR,HR 0.77,p=0.053,以0.003的差距擦边未达统计学显著,而这个终点的初始α只有0.1%,在如此低的门槛下跑出p=0.053,也说明了一定问题。
更关键的是,研究者评估的ITT PFS HR为0.59(95%CI 0.48-0.73),3L+人群的BICR PFS HR为0.56(95%CI 0.43-0.74),方向完全一致、均高度显著。也就是说,除了被设计为低权重的那一个PFS切面以极微弱差距未达标之外,所有PFS方向都指向Sone-ve有明确活性。
ORR也给出了支持性证据:23.3% vs 13.8%(CR 3.7% vs 0.5%),DCR 70.4% vs 55.6%,mDoR 8.5 vs 6.8个月,Sone-ve在缓解深度、缓解率、持久性全面占优。
回到统计设计本身:纯2L亚组仅约177例(ITT 532例中3L+占约70%),AZ从来没有对纯2L单独做功效分析。这个试验的设计意图,压根不是证明"2L优于活性SOC",而是拿到一个"2L+广谱标签"。3L+的碾压是设计兑现,2L的温和(HR 0.88)是人群稀释、刻意不给统计学效力的多重叠加结果。
一个试验按设计达到了核心目标(两个OS终点全部达标),却因为一个被设计为低权重的终点擦边未过而被市场解读为"大幅低于预期",这显然过于偏移。
02 欧美人群与PFS失守,市场在放大噪音?
除了研究统计权重分配外,PFS miss与入组人群BICR难评估亦强相关,另外市场关注的欧美人群亚组问题,其实都有一些拿放大镜找瑕疵的意思。
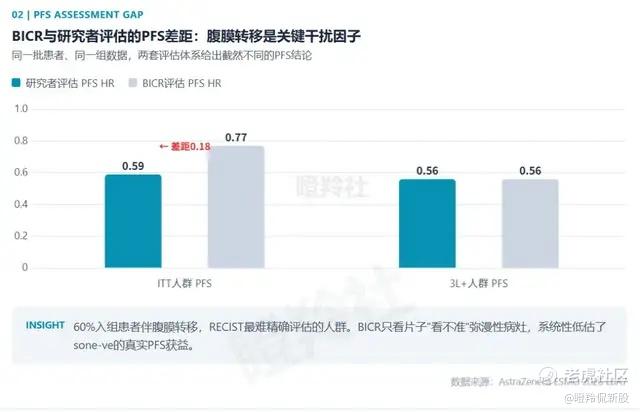
CLARITY-Gastric01入组的患者中,约60%伴有腹膜转移。这个人群恰恰是RECIST标准最难评估的:腹膜结节弥漫分布、边界不清,影像学很难精确测量,BICR评估容易低估真实缩瘤。而这部分患者的OS HR达到0.50,疗效非常显著。
这说明什么?腹膜转移患者对Sone-ve的获益是实实在在的(OS翻倍级别),但这种获益很难被影像学PFS捕捉到,或者说被仅关注影像学评估、忽略获益的BICR捕捉到。当60%的入组患者都处在RECIST评估的"盲区",BICR PFS被系统性低估是大概率事件。
再看一组对比:研究者评估的ITT PFS HR 0.59,BICR评估的ITT PFS HR 0.77,同一批患者、同一组数据,两套评估体系给出的结论差距很大。
为什么存在这样的差距?BICR是盲态独立评审,只看影像片子。腹膜转移这种弥漫性病灶,影像上很难精确判定"到底进展了没有"。研究者评估则能结合临床症状、体征、实验室指标,更早感知到疾病的真实变化。当60%的入组患者都是腹膜转移,BICR在这批人身上系统性地"看不准",PFS就会被拖低。
至于市场担心的欧美人群亚组,西方(RoW)OS HR 0.92(95%CI 0.64-1.33),纯2L OS HR 0.88(95% CI 0.60-1.30),GEJ/食管HR 1.08(95% CI 0.68-1.71),三个数字点估计都在1附近、CI跨1,看着确实扎眼。
但凭这个就担心Sone-ve获批标签受限大可不必,已经获批的Vyloy(佐妥昔单抗)给了很好的先验。
SPOTLIGHT研究中,Vyloy在高加索人群的PFS HR为0.872(0.653-1.164)、OS HR为0.940(0.718-1.231),两者95%CI都跨过了1;非亚洲人群OS HR点估计也接近1(0.80,95% CI 0.61-1.04)。
Vyloy凭借着这一系列数据在2024年10月拿下FDA批准,同时已获日本、欧盟批准,重点是:标签没有做任何地域或人群限制。
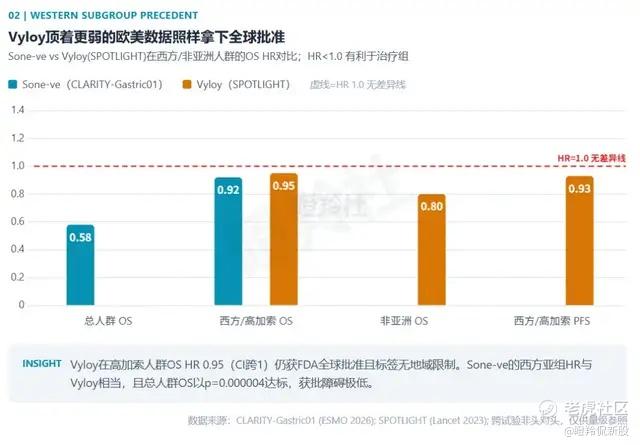
这个先例非常重要。FDA在审评SPOTLIGHT/GLOW时,面对的是一组高加索人群HR跨1、获益主要由亚洲患者驱动的数据,依然给了全线批准。Sone-ve的情况与此高度相似,且Sone-ve还有一个佐妥昔单抗没有的优势:2L+ ITT OS以极高统计学显著性达标(p=0.000004),这在胃癌注册史上是少见的强阳性结果。
我们预计,FDA对于Sone-ve的西方亚组HR不会构成批准障碍。监管可能在说明书中注明获益主要见于某些亚组,但限制标签的可能性极低。
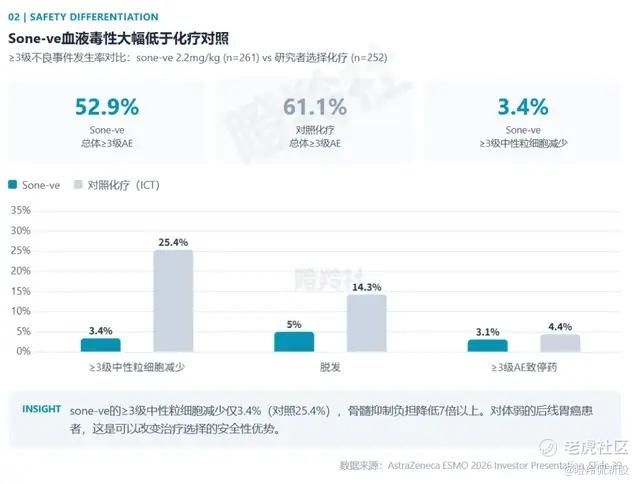
另外,Sone-ve安全性层面也给了强支撑:总体≥3级AE发生率52.9%,低于对照的61.1%。最突出的差异化优势在血液毒性:≥3级中性粒细胞减少仅3.4%(对照25.4%),脱发5%(对照14%)。对于体弱的后线胃癌患者,骨髓抑制负担大幅减轻有临床实际意义。
03 AZ对于Sone-ve强信心:峰值30-50亿美金
面对市场跑偏,AZ对Sone-ve有着极强的商业化信心,在电话会上抛出了全适应症峰值口径为30-50亿美元。
巨头的信心来源无非三个抓手:疗效强度、Vyloy验证的市场潜力、以及与CLDN18.2其他竞品的生物标志物差异化。
首先是疗效强度的判断,3L+ OS HR 0.47、mOS翻倍,2L+ ITT OS HR 0.58、p=0.000004,这是全球首个在2L+胃癌中凭OS获益达标的CLDN18.2 ADC。3L+注册几无悬念,2L+标签大概率拿到。高盛估算2L+胃癌销售峰值为17亿美元。
其次Vyloy已经跑出来的放量曲线给了很好的验证,佐妥昔单抗目前已在20个国家和地区获批,2025上市首个完整财年全球销售额已达631亿日元(约4.2亿美元)。这个极快的放量速度背后有一个关键逻辑:Vyloy美国销售额占全球比重约47.4%,也就是说美国虽然胃癌患者远少于亚洲,但凭极高药物定价撑起了将近一半的收入。Sone-ve作为美国首个获批的CLDN18.2 ADC(如果获批),一方面ADC相对裸抗的疗效上限更高,另一方面针对2L+数量更少的人群,走的是孤儿药定价逻辑,定价空间只会更大。
更关键的一点是,Sone-ve相对其他CLDN18.2竞品最大的差异化在于生物标志物cutoff带来的可及人群翻倍。
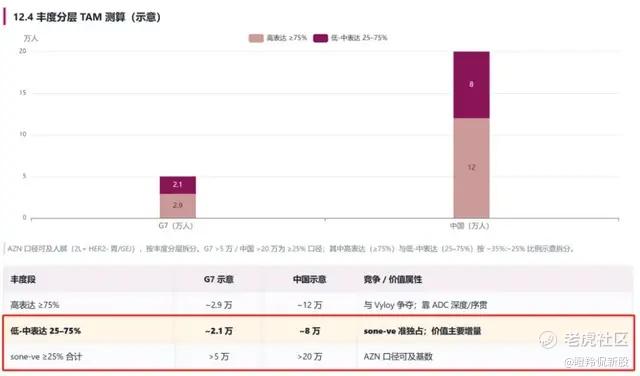
Vyloy及CLDN18.2其他竞品大多采用≥75%肿瘤细胞中-强膜染色的高门槛,仅覆盖约35%的胃癌患者。Sone-ve采用≥25%肿瘤细胞任意强度膜染色,覆盖约60%的患者。这个差异的背后一方面是ADC的机制优势:裸抗(Vyloy)靠ADCC/CDC杀伤,需要高抗原密度才能启动免疫效应;ADC把细胞毒直接递送至靶细胞内,再通过MMAE的旁观者效应波及周围低表达细胞,因此对抗原丰度的依赖度天然低于裸抗;另一方面也是阿斯利康对产品疗效极具信心的战略选择。
CLARITY-Gastric01的分层数据验证了这一逻辑:CLDN18.2≥75%亚组OS HR 0.59,≥25%至<75%亚组OS HR 0.63,两个表达分层的获益基本一致。也就是说,cutoff从≥75%下探到≥25%并没有稀释疗效,扩进来的低-中表达患者同样获益。
相比Vyloy及其他竞品大多只覆盖高表达段(≥75%)人群,低-中表达段(25%-75%)是Sone-ve准独占的蓝海,约占其可及人群的40%。AZ口径的可及规模为G7超5万+中国超20万患者。
另外,关于伴随诊断(CDx)标准和渗透率问题也引起市场讨论,有观点认为CLDN18.2的CDx尚未统一、不同平台之间互认性不足。但每一个CLDN18.2药物在开发过程中都有自己的配套CDx,抗体、判定阈值、方法学各不相同,这和PD-L1的CDx生态完全一样。K药用22C3,O药用28-8,T药用SP142,各自配套各自的标准,并不需要"统一"。CLDN18.2的CDx也走同样的路径。
同样CDx不会成为放量瓶颈。PD-L1 CDx在肺癌中的普及速度是最好的参照:晚期NSCLC超4万例真实世界数据显示,PD-L1检测率从2015年的7.2%冲到2018年的73.2%,渗透极快。而Sone-ve站在Vyloy已经铺好的IHC平台上改阈值,只会更快。
需要注意的是,AZ对Sone-ve的布局不止CLARITY-Gastric01一个2L+三期,其旨在GI肿瘤的全线布局。
目前CLARITY-Gastric02(1L)正在进行中,计划在一线胃癌联合化疗对阵现有SOC,这是Sone-ve峰值最大的杠杆(高盛估算1L峰值29亿美元),预计2029年前后读出。此外,AZ通过Summit合作引入了ivonescimab(康方AK112),计划在GI肿瘤中探索Sone-ve与AK112的联合。
结语:Sone-ve是全球首个取得2L+胃癌三期OS阳性的CLDN18.2 ADC,也是首个在2L+胃癌中凭OS获益申报上市的CLDN18.2 ADC,这两个"首个"奠定了全球的先发优势和定价权,几乎提前预定了全球重磅炸弹的位置,在全球开发赛道,其他CLDN18.2 ADC竞品已失去后线胃癌的临床开发窗口,生存空间进一步被压缩。
反观另一侧,Vyloy顶着同类型甚至更弱的欧美亚组数据照样拿下全球批准并快速放量,在Sone-ve的申报数据包只强不弱的背景下,Sone-ve的全球放量是极具确定性的,从近期康诺亚的市场表现来看显然是被误伤了。
不过,当市场回过神来,那些短期失去的价值,大概率会快速回归。 $康诺亚-B(02162)$ $乐普生物(02157)$ $阿斯利康(AZN)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
