


红果用户数超过豆包:我为什么继续看空恒生科技?
今天看到“红果用户数已超豆包”这条消息,我对字节跳动的产品竞争力,又多了一份认可。与此同时,这也进一步强化了我对恒生科技的偏空判断。
先把数据说准确。 $哔哩哔哩(BILI)$ $腾讯控股(00700)$ $阿里巴巴(BABA)$ $美团-W(03690)$ $百度集团-W(09888)$
11月3日,北京日报援引QuestMobile《中国移动互联网秋季大报告》称,2026年9月,抖音集团内部前三大应用已经变成抖音、红果免费短剧和豆包:
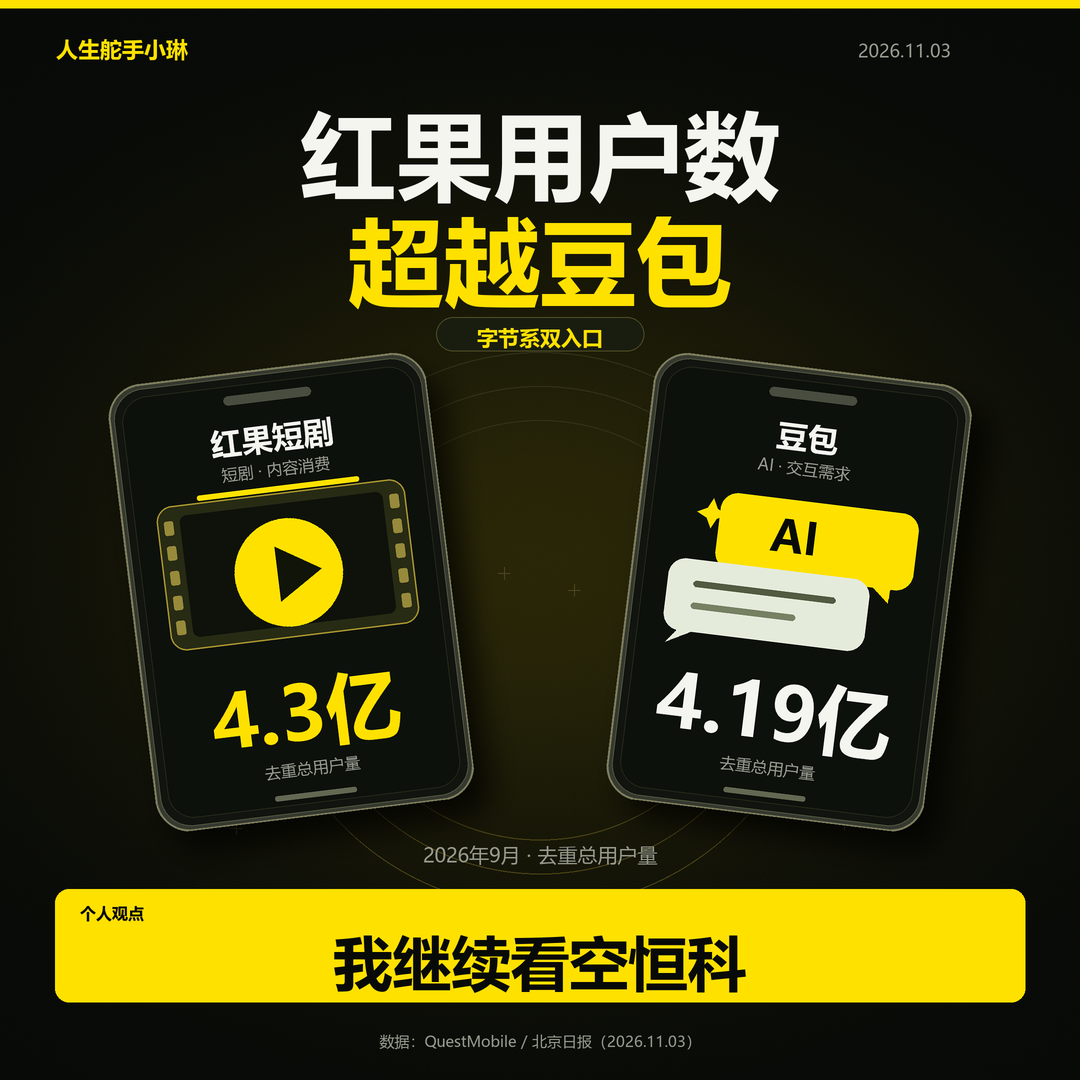
这次比较的是用户规模,不是使用时长。本文保留报道中的“去重总用户量”口径,不改写成DAU或单一客户端MAU;这些应用的用户可能重合,也不能直接相加。
红果超过豆包,并不意味着豆包失速。更值得我关注的是,字节已经同时拥有两个四亿级的新入口:一个承接娱乐内容消费,一个承接AI交互需求。
而报道提到,去年抖音集团内部前三还是抖音、今日头条和抖音极速版。这个变化很有意思:头部产品矩阵正在更新,新增长没有全部停留在旧入口里。
从用户运营的角度,我更看重新入口能不能做大,以及用户愿不愿意持续回来。
免费短剧把内容、情绪和推荐分发结合起来,降低了用户选择和付费的门槛。豆包则在另一类需求里建立入口。两者的功能不同,也不能用同一套时长指标简单排名,但它们都能为字节扩大与用户接触的场景。
用户入口越多,平台就越有机会连接内容、广告和消费决策。不过,这些机会最终能增加多少利润,还要看收入转化、内容分账和获客成本。
所以,我看好的并不是一个排名本身,而是字节继续把新需求做成大规模产品的能力。
这为什么会影响我对恒科的判断?因为新的增长,未必会进入恒科成分股的报表。
字节不在当前恒生科技指数成分名单中。字节产品表现强,不能直接算成恒科上市公司的收入和利润增长。
同一篇报道显示,2026年9月,中国移动互联网月活用户规模同比只增长0.9%;腾讯、抖音集团、阿里巴巴的去重总用户覆盖也已经十分接近。
用户覆盖趋于饱和之后,我更关注的就是新增注意力落在哪里,以及谁能把这些注意力变成生意。
报道列出的使用时长增量,主要集中在短剧、短视频;同期在线视频使用时长出现下降。这与内容消费向短内容倾斜的趋势一致。它还不能证明某一家上市公司的利润已经受损,但足以让我更认真地评估相关业务的竞争压力。
对腾讯视频、优酷以及快手、B站等相关内容业务来说,新入口做大,可能意味着争夺用户时间和广告预算的难度增加。平台为了留住用户,需要继续投入内容、营销和产品建设。我的担忧是,未来增长可能要靠更高的成本才能维持。
至于AI,豆包的四亿级用户规模,也让我更加关注新交互入口的竞争。如果未来更多搜索、推荐和消费决策发生在新的AI产品里,原有平台要怎样维持自己的流量优势?这些优势,又能否持续转化为利润?
这部分仍是前瞻性判断,需要实际收入、利润和现金流来验证。
我对恒科的偏空,集中在增长预期和竞争成本上。
我不愿仅凭“科技”“AI”这些标签,就把新的产业增长机会自动计入每一家已上市公司的估值。
如果原有业务需要付出更多费用来守住流量,新业务又迟迟不能形成足够的利润,那么市场给予的增长预期,就可能需要重新评估。这是我继续看空恒科的重要原因。
当然,恒科包含汽车、半导体、家电等不同业务,不能把红果的增长机械地映射为所有成分股都受损。腾讯、阿里等公司也有多种收入来源,竞争者还会推出自己的新产品。低估值、回购、政策和资金面,也都可能支持指数反弹。
这些因素意味着,我的判断必须接受后续数据检验。
接下来,我会继续看核心成分股的广告、电商、云和内容业务:它们能不能做出自己的新增长,收入增长能不能留下利润,利润又能不能形成现金。
基于目前看到的竞争趋势,我继续对恒生科技保持偏空。红果超过豆包这条消息,强化了我对“新入口增长与上市资产回报未必一致”的担忧。
如果相关公司后续能用更强的盈利和现金流证明自己,我也会重新评估。投资观点,最终要由公司的经营结果来检验。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
