


新荷花(02206.HK)港股打新分析:中药饮片全国第二,净利润增长63%
$新荷花(02206)$ $一微科技(02065)$ $宏芯宇(02681)$ $芯德半导体(07672)$ $登临科技-P(09917)$
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
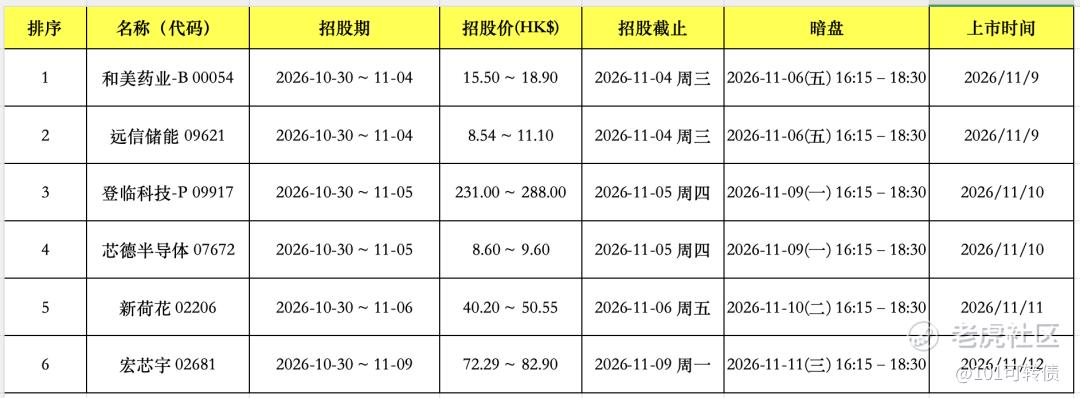
申购时间:10月30日-11月6日,9号出结果,10号暗盘,11号上市;
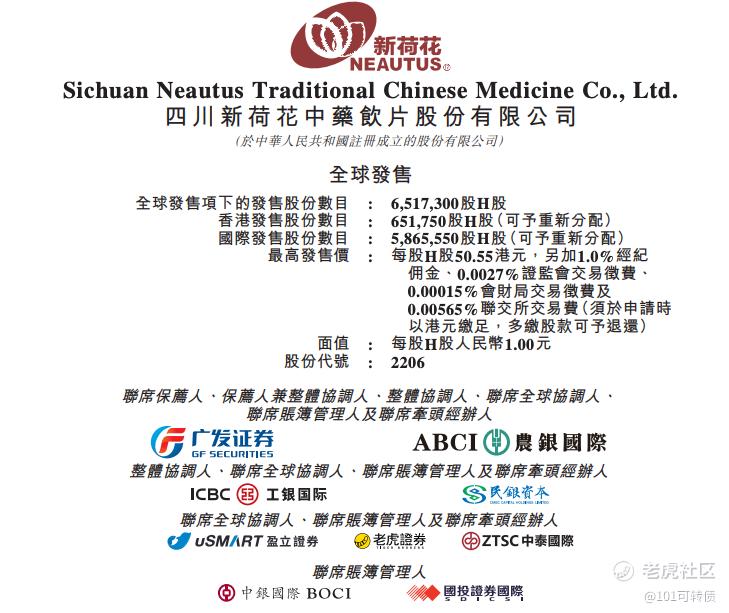
发行价格:40.20-50.55
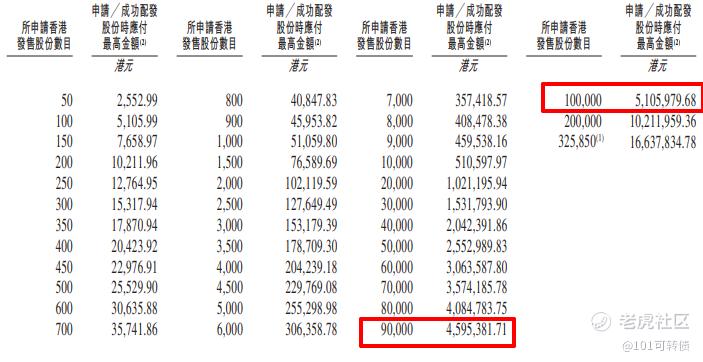
入场费:2552.99
1手:50股
全球发售:651.73万股
公开发售:65.18万股
发行手数:13035手
基石:无
绿鞋:无
保荐人:广发和农银联合保荐
机制:机制B,回拨10%
新荷花,全称四川新荷花中药饮片股份有限公司,成立于2001年,总部位于四川成都,主要从事中药饮片的研发、生产和销售。
中药饮片是什么?简单来说,就是将中药材经过净制、切制、炮制等加工程序,制成可以直接用于中医临床或中药制剂生产的产品。公司目前提供超过770种、4900多个品种的中药饮片,涵盖普通饮片和毒性饮片,主要客户包括:
-
医院及医疗机构;
-
医药贸易公司;
-
连锁药店;
-
制药企业;
-
个人消费者。
根据弗若斯特沙利文资料,按照2025年中药饮片产品收入计算,新荷花在中国市场排名第二,在中国非国有企业中排名第一,市场份额约0.4%。
公司服务超过1000家医院及医疗机构,销售网络覆盖中国内地30多个省份,并向香港、台湾及越南、马来西亚等市场拓展。
财务表现:
2023-2025年收入分别为约11.46亿元、12.49亿元、13.35亿元人民币,复合增速约7.9%。期内利润分别为1.04亿元、0.89亿元、1.06亿元,净利率约9.1%、7.1%、8.0%。
2026年前四个月收入4.32亿元(同比+12.9%),净利润约3390万元(同比+63%),毛利率升至21.8%(上年同期约18.9%),主因部分原材料成本下降。
行业特点决定利润易受药材价格波动、集采压价影响。应收账款占比不低、现金流有波动(部分期间经营现金流为负),流动比率尚可。整体属稳健增长但弹性有限的传统制造业逻辑。
募资用途:
约33.4%用于扩大中药饮片产能、升级数字化智能生产系统;
约29.0%用于销售及营销活动(计划2026年底启动、2028年底完成);
约11.4%用于面向消费者业务(草本健康产品研发及C端运营团队);
约10.2%用于2027年底前在越南、马来西亚建立海外销售渠道;
约6.0%用于战略投资及潜在收购、重点布局上游供应链;
约10.0%作营运资金。
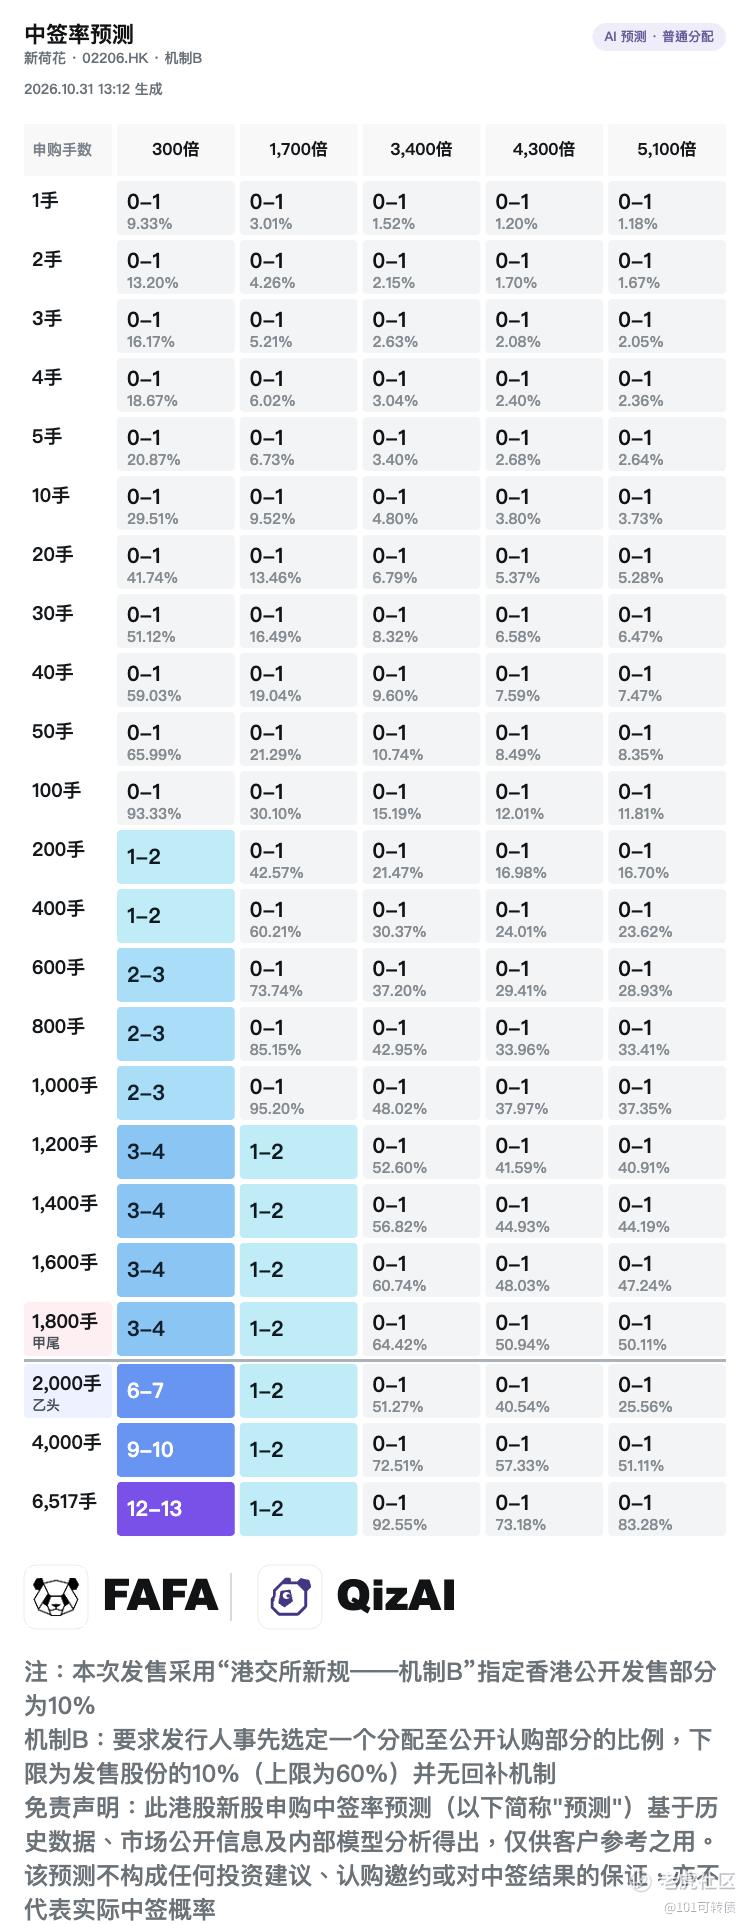
新荷花采用机制B,回拨10%;全球发售651.73万股,香港发售65.18万股,一手是50股,共计13035手;甲尾申购需要45.96万本金,乙头申购需51.06万本金;现在倍数是4倍了,预计最终会在500倍左右;由广发和农银联合保荐,无基石,无绿鞋,历史保荐项目一般。
中药饮片属于中医药产业的重要基础环节,医院渠道、质量控制、药材供应链和生产资质构成一定竞争壁垒。
但也要注意,行业市场份额高度分散,排名第二不代表拥有很强的定价权,0.4%的市场占有率也说明竞争仍然激烈。
新荷花未来有三个值得关注的方向。
1. 中药饮片标准化和数字化
传统中药饮片行业存在药材来源复杂、质量标准不统一、生产工艺差异等问题。公司将数字技术应用于生产和质量控制,有机会通过智能化生产提高产品一致性和运营效率。
2. 消费者业务拓展
公司通过金方草堂、金方云、金色荷花等平台,尝试从传统医院和机构客户向个人消费者拓展。
如果能够建立品牌和线上销售渠道,未来有望提高产品附加值,但目前仍需要观察消费者业务的实际收入贡献。
3. 东南亚市场
公司计划向越南、马来西亚拓展销售渠道。
国际环境方面,世界卫生组织已经通过《2025—2034年全球传统医学战略》,重点强调传统医学的科学证据、安全监管和医疗体系融合,这对传统医学产业长期发展具有积极意义。
不过,国际市场并非一片蓝海。我国2025年上半年中药材及饮片出口额同比下降10.6%,对东盟出口也面临压力。新荷花海外业务能否真正放量,仍然需要时间验证。
入通要涨多少(门槛按约96亿港元)
公司H股全流通,总市值26.20–32.94亿港元。按96亿港元门槛来算,入通需再涨约1.8至2.7倍;
按2025年净利1.06亿元人民币、发行市值26.20–32.94亿港元(约合人民币22.4–28.2亿元)测算,发行市盈率约21.1–26.5倍、中位约23.8倍。对照港股中药同业:中国中药(00570)约12–15倍、同仁堂科技(01666)约9–11倍、神威药业(02877)约7–9倍、白云山(00874)约7–8倍——新荷花开出的价格比老字号贵约一倍。
综合来看
新荷花02206属小盘中药饮片股,拥有全国行业第二的排名,2026年前四个月净利润同比增长63.4%,经营出现改善;但2024年利润曾经下滑,研发投入占比较低,经营现金流也存在波动。加上本次没有基石投资者、没有绿鞋,发行市盈率约22—28倍,不能单凭行业排名就认定发行价便宜。海外市场虽然有长期机会,但东盟中药材贸易近期也面临压力。5号看下孖展再决定了。
甲乙组甲乙中签率预测
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
看到这里,点个赞和在看吧。
#港股打新 #港股IPO #新荷花 #02206 #中药饮片IPO
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
