


净利润暴增的「西部黄金」宣布赴港上市,冲刺A+H
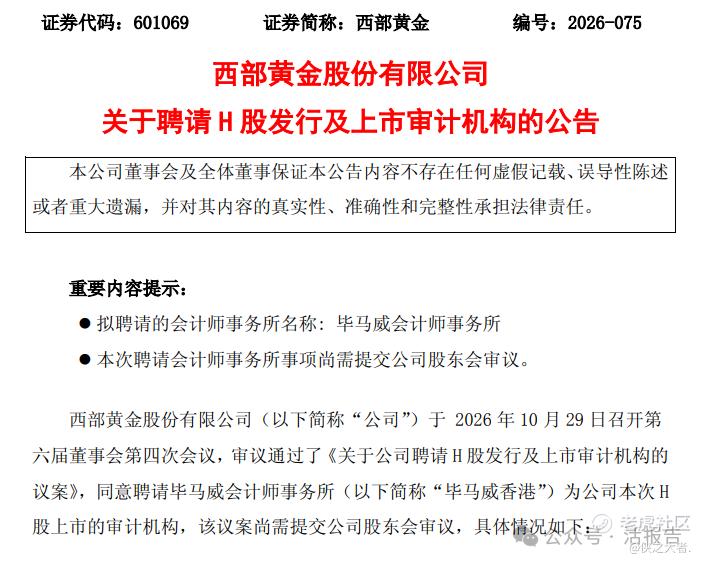
10月29日晚,新疆国资控股的黄金企业西部黄金(601069.SH)公告,准备发行H股并在港交所主板上市。
理由很直接,去国际资本市场拓宽融资渠道,搭一个多元化资本平台,顺便把资本实力和综合竞争力往上抬一抬。
H股最多发行发行后总股本的15%(超额配售权行使前),另有不超过前述H股股数15%的超额配售权;募资净额主要投向矿山开发升级、资源勘探和储量扩充、优质采矿资产收购、下游锰价值链、偿还银行借款和补充营运资金。决议有效期24个月。
一、前三季净利很猛,但Q3扣非掉了
和H股方案一起亮相的2026年三季报,属于“表头很亮、成色待考”。
前三季度,西部黄金营收144.93亿元,同比增41.98%;归母净利润11.31亿元,同比增276.75%;扣非归母净利润7.25亿元,同比增94.11%;经营现金流净额18.21亿元,上年同期还是负的;基本每股收益1.2416元;加权平均ROE21.55%,同比提升16.46个百分点。
整体看起来三季报还是相当不错的,但拆到单季,画面就复杂了。Q3营收34.50亿元,同比降33.39%;归母净利润5.84亿元,同比增246.40%;扣非归母净利润只有1.81亿元,同比降6.44%。再往前看Q2:营收29.60亿元,归母净利润仅0.24亿元,同比大降77.54%。
也就是说,前三季的高增长,主要靠一季度和Q3的一次性收益撑着,中间夹着一个几乎不赚钱的二季度。Q1净利5.22亿元,同比增逾20倍。
Q3归母净利为什么这么猛?三季报也给出了解释,针对2022年收购蒙新天霸的4.71亿元业绩补偿公允价值变动损益。
故事要回到2022年。公司收购新疆蒙新天霸矿业100%股权时,和交易对方杨生荣签了业绩承诺补偿协议,承诺期2022—2026年,各年承诺税后净利润分别为-348万元、-726万元、2980万元、5354万元、5836万元。到2026年三季度末,蒙新天霸实际净利润和承诺数缺口较大,预计完不成承诺期业绩,公司据此确认了4.71亿元公允价值变动损益。
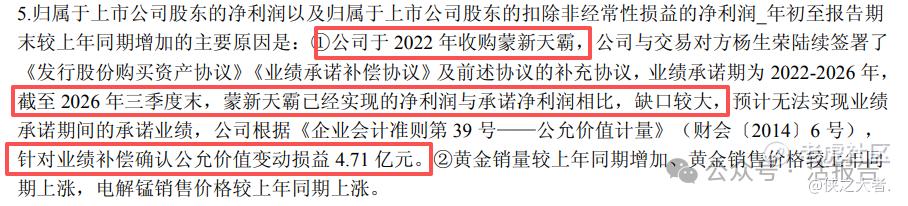
这笔钱是非经常性、非现金的。此前审核报告显示,蒙新天霸2025年实际扣非净利润仅325.91万元,当年承诺数5354万元,缺口5028万元,而且已经连续多年不达承诺。扣非净利下滑,公司归因于期间费用和资产减值损失同比增加。
二、说是“金矿股”,其实“卖金”多于“挖金”
西部黄金常被叫作“新疆黄金龙头”,但从收入结构看,它更像一个以黄金为主体的综合冶炼加工与贸易平台。
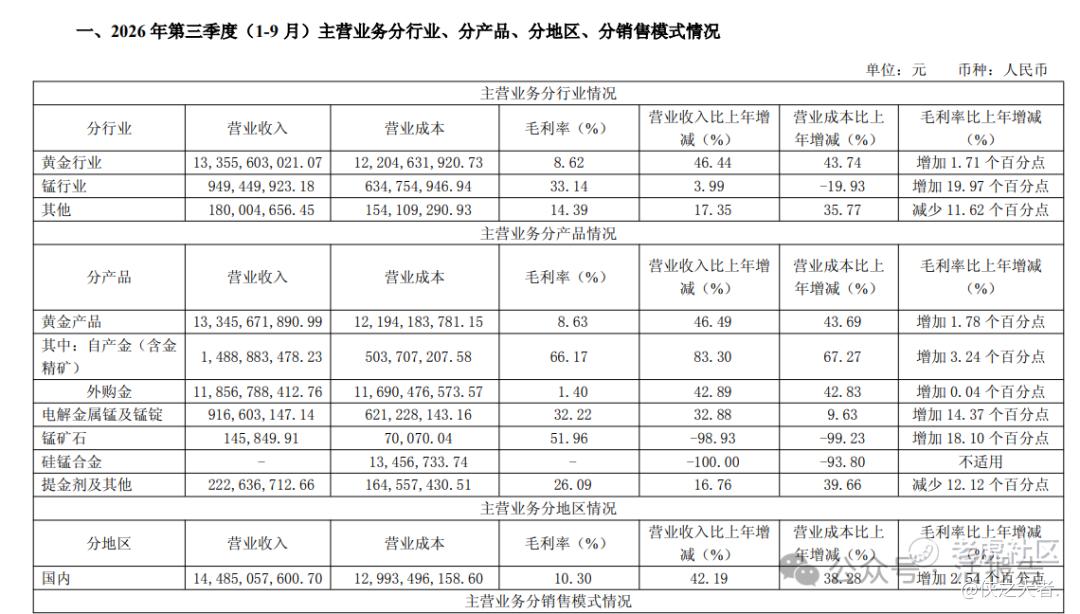
2026年三季报显示,黄金产品收入133.56亿元,占主营收入92.15%。其中,自产金(含金精矿)收入只有14.89亿元,但毛利率高达66.17%;外购金收入118.57亿元,毛利率只有1.4%。锰产品及其他收入合计11.37亿元,占7.85%。
这组结构,解释了为什么一家“金矿股”整体毛利率堪堪迈过双位数。2026年前三季度销售毛利率约10.33%,Q3单季回升到12.69%。金价上涨时,外购金业务能把收入规模放大,但会摊薄整体利润率;金价回落或销量收缩时,收入端又掉得很快。Q3营收同比降33.39%,公司给的原因就是外购合质金生产的标准金销量同比减少。
三、为何要赴港上市?买矿、降杠杆、搭平台
财务上,截至2026年三季度末,公司总资产142.81亿元,归母净资产56.81亿元,较上年末增长20.07%;上半年末资产负债率62.07%。
股东回报方面,2025年度派现1.42亿元,2026年首次搞中期分红,每10股派0.5元,合计约4554.97万元。
西部黄金此时赴港,意图很清晰:
一是逆周期买矿,金价回落时点,用募资做资源勘探、储量扩充和优质采矿资产收购,成本相对可控。
二是降杠杆,62%的资产负债率摆在那儿,用权益资金置换银行借款,财务费用压力能缓一缓。
三是国际化平台,新疆是“一带一路”核心区,境外融资平台对海外资源并购有实际用途。
A+H是今年的资本化主线。2026年前10约已有40家A股公司实现H股上市,是2025年全年的两倍;在此大势下,西部黄金也在逐浪而行。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
