


先导智能:全球第一的"卖铲人", 正在经历一场时间差考验
导语
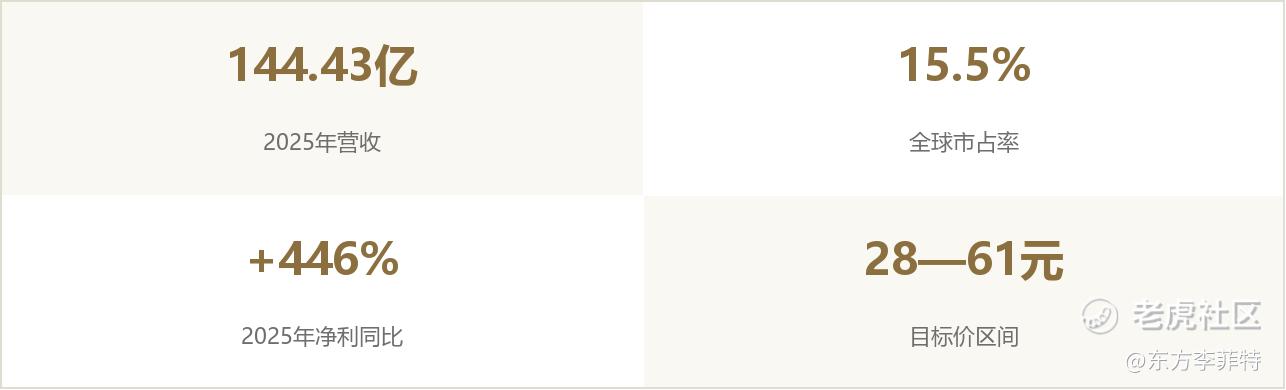
一家全球市占率第一的公司,为什么市场分歧会大到目标价从 28 元到 61 元?
先导智能(300450.SZ / 0470.HK)就是这样一家公司。2025 年营收 144.43 亿元,归母净利润 15.64 亿元,同比增长 446.58%。但它的净利润在 2024 年曾暴跌至 2.86 亿元,前五大客户占比三年内从 73.8% 降到 43.26%,第一大客户宁德时代的占比又在 2025 年回升至约 21%。
理解这家公司,不能只看"全球第一"的标签,而要看清它身上同时存在的四组张力:
① 整线总包的效率优势与财务代价;
② 固态电池的期权价值与时间差;
③ 客户分散化的表象与宁德时代的轴心地位;
④ 一个工程师型创始人如何把"把不可能变为可能"的技术执念,刻进这家公司的底层操作系统。
导语
一家全球市占率第一的公司,为什么市场分歧会大到目标价从 28 元到 61 元?
先导智能(300450.SZ / 0470.HK)就是这样一家公司。2025 年营收 144.43 亿元,归母净利润 15.64 亿元,同比增长 446.58%。但它的净利润在 2024 年曾暴跌至 2.86 亿元,前五大客户占比三年内从 73.8% 降到 43.26%,第一大客户宁德时代的占比又在 2025 年回升至约 21%。
理解这家公司,不能只看"全球第一"的标签,而要看清它身上同时存在的四组张力:
① 整线总包的效率优势与财务代价;
② 固态电池的期权价值与时间差;
③ 客户分散化的表象与宁德时代的轴心地位;
④ 一个工程师型创始人如何把"把不可能变为可能"的技术执念,刻进这家公司的底层操作系统。
01 它到底在卖什么?
核心判断|它和普通设备商最大的不同在于:它不只卖某一类设备,而是卖"整线"。
先导智能的本质是新能源领域的非标智能装备供应商,处在产业链中游:上游是运动控制部件、激光器、机械加工件;下游是宁德时代、比亚迪、特斯拉、LG、宝马等电池厂和车企。
2025 年锂电池智能装备收入 94.71 亿元,占比约 65.6%。到 2026 年上半年,锂电装备营收 61.21 亿元,同比增长 34.66%;储能相关的智能物流业务同比增长 172%,正在成为继动力电池之后最重要的增量来源。
它和普通设备商最大的不同,在于卖的是"整线":从电极制作、电芯装配到化成分容全部自己供应,提供从图纸到交付的"交钥匙"工程。客户只需对接它一家,产线兼容性和联调效率优于多家拼凑,后期技改和扩容也形成高度依赖。
02 行业地位与格局:一超多强,两层并行
核心判断|这个格局不是简单的"龙头领先",而是按客户规模和产能场景分层的——两层并行,各吃各的溢价。
按弗若斯特沙利文数据,2024 年先导智能全球市占率 15.5%,中国市占率 19%。2025 上半年锂电设备收入 45.45 亿元,市占率 17.96%,以绝对优势稳居第一;赢合科技以 28 亿元收入位列第二,市占率 7.5%;璞泰来 5.71% 排第三。
核心单机上的优势更明显:卷绕机全球市占率约 23.4%,切叠机约 24.7%,注液机约 20.6%,均排名第一;国内卷绕机、涂布机市占率超过 50%。
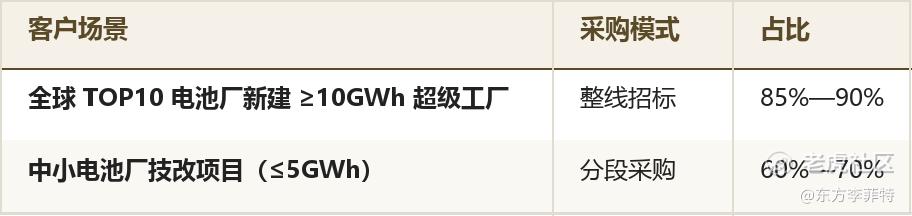
所以行业不是单向滑向"整线"、也不是退回"单环节":整线商吃系统集成和交付效率的溢价,单环节商吃核心工序的专精溢价,两层并行。
但锂电设备是项目制、强周期的生意。2023 至 2024 年行业产能过剩、电池厂缩减开支时,先导净利润一度跌至 2.86 亿元谷底,2025 年才恢复至 15.64 亿元。龙头地位真实存在,但并不能完全熨平周期。
03 创始人王燕清:这家公司的"底层操作系统"
核心判断|先导能在整线这条路上走到今天,根源在创始人——"头号工程师"不是一个象征性头衔,而是嵌入日常经营的实际状态。
王燕清出生于无锡一个普通农家,从常州无线电工业学校毕业后,在无锡县无线电二厂做了 13 年设备工程师。1990 年代,他带着 8 万元启动资金,在无锡东亭一间 150 平方米的破旧仓库里创办了先导电容器设备厂;2002 年公司正式成立,2015 年创业板上市,2026 年港股上市形成 A+H 双平台。
他至今仍是公司生产一线"冲在最前面的人":设备设计的细节、装配的精度、程序的编写、运行的调试,样样信手拈来;每逢重大项目攻坚,他会亲自挂帅,扎进车间与技术团队并肩作战。
最能体现他技术性格的案例:松下。
当年松下向先导提出圆柱卷绕机效率必须达到 30PPM,而松下自家最先进设备当时只能做到 26PPM。王燕清接下挑战并如期交付,一举刷新了当时全球同类型设备的效率纪录。
他的表述是:"这不仅是一笔订单,更是对公司高端制造能力的一次检验。"
管理理念上,王燕清有一个鲜明的立场:"坚决摒弃'无效内卷',真正的竞争力源于内功。"他主张企业回归价值创造的本质,聚焦技术创新和品质提升,而非在价格战中消耗自己。这个立场放在锂电设备价格竞争激烈的背景下看,是有针对性的——它解释了先导为什么选择用整线能力和海外高毛利订单来维持利润厚度,而不是在成熟单机上和对手拼报价。
04 团队与企业文化:奋斗底色重于平衡
核心判断|这是一个典型的技术 + 制造导向团队,所有人都服务于"把设备做出来、交付好"这一个目标。
王燕清兼任董事长和总经理,对战略和经营介入较深,这是创始人主导型公司的典型特征。
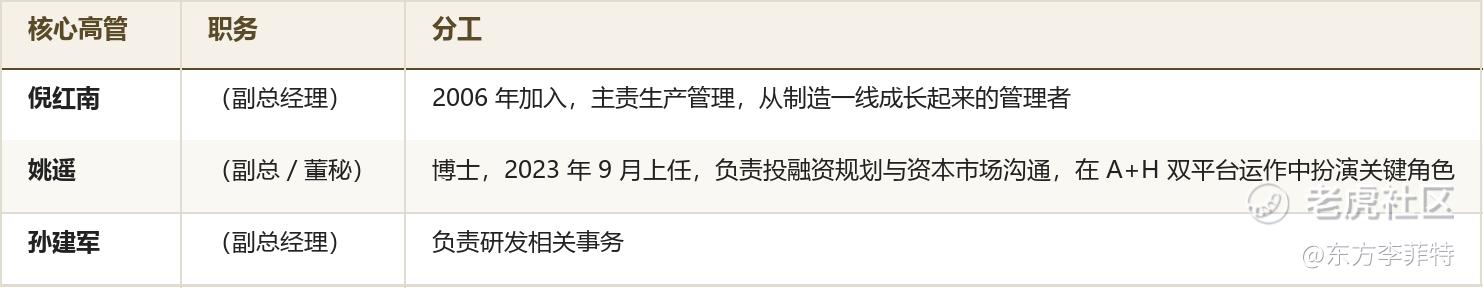
企业文化上,官方表述是"以客户为中心,以奋斗者为本,以结果为导向",同时提"扁平化和互帮互助的工程师文化"。公司获得过"优秀雇主奖"和领英"全球化雇主新锐奖",在人才本地化和员工关怀上有实际投入。
但作为项目制、交付驱动的装备企业,实际工作节奏和强度大概率偏高,文化中的"奋斗"底色重于"平衡"底色。王燕清"摒弃无效内卷"的表态,某种程度上也是在给这种高强度的工程师文化划定边界——他反对的是消耗性的价格战和形式主义,而不是反对奋斗本身。
05 固态电池:最大的期权,也是最大的时间差
核心判断|这里埋着一个关键的时间差:液态侧的新增产能采购在放缓,固态侧的订单在来但体量还小。
固态电池常被理解为"整线商的盛宴",因为工艺与液态电池完全不同、无法共用,产线需要整体替换。先导已打通全固态电池量产全工艺流程,覆盖干法电极、电解质涂布、等静压、固态叠片等核心环节,并已向国内外头部客户批量交付设备、持续获得复购订单。叠片设备 2025 年市占率约 30%,等静压设备处于"较为领先"位置。
王燕清把这一核心竞争力概括为"技术全栈自研"与"工艺全线打通",拥有 100% 自主知识产权的整线技术矩阵。
固态电池产线单 GWh 设备价值量在 5 亿元以上,是液态产线的 2—3 倍,毛利率有望达到 50% 以上。但当前固态设备占总订单比例不到 5%,2026 年固态电池设备订单预计约 20 亿元,真正规模化贡献要等到 2027—2028 年之后。
而另一边,花旗预测全球电池产能增速将从 2026 年的 46% 降至 2027 年的 24%、2028 年的 15%。固态电池这边,2026—2027 年是中试线密集建设期,2027 年小批量装车验证,2028—2030 年才进入规模化量产。
风险最高的窗口是 2027 年至 2028 年上半年。那时液态新增扩产增速已确定性下台阶,而全固态设备虽然已开始贡献订单,但占总收入比例很可能仍处于从个位数向两位数爬坡的阶段。
不过这个窗口的烈度取决于半固态的渗透节奏——半固态与现有液态产线兼容度达 80%—90%,仅需局部改造,能在全固态起量前提供一段过渡性设备需求。另外,传统液态设备更新周期约 5 年,2020—2021 年的扩产高峰对应 2026—2027 年的更新小高峰,也是一个缓冲垫。
06 竞争对手与护城河:整线是双刃剑
核心判断|这个护城河不是"越挖越宽"的河,而更像一道在固态切换窗口期暂时加宽的壕沟。
在这个格局里,先导的对手要分两类看。
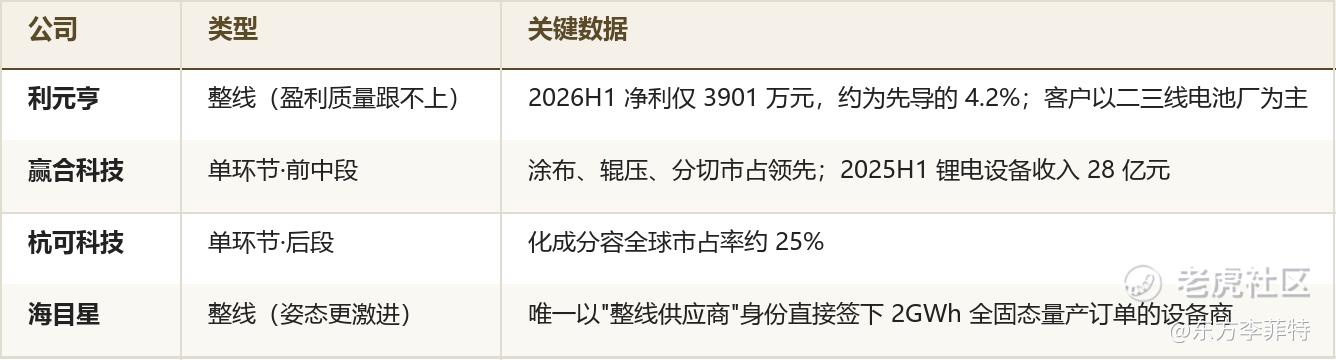
第一类的意义在于:整线能力本身并不自动转化为议价权,能不能把整线卖给头部客户、拿到高毛利,才是分水岭。
先导最深的护城河是整线交付带来的客户切换成本。2025 年先导锂电设备毛利率约 39%,赢合仅 24%,差距拉到 15 个百分点;归母净利润 15.64 亿元,比赢合 + 杭可 + 利元亨三家合计还多。海外业务毛利率 40.75%,2026 上半年海外收入 24.40 亿元,同比增长 111.39%,占比升至近 30%。
但这个护城河不是"越挖越宽"的河,而更像一道在固态切换窗口期暂时加宽的壕沟:固态技术路线尚未锁定,单环节对手在核心工序上可能形成技术代差;而整线模式需要垫资备货,高存货和高应收在资本开支放缓时对利润的侵蚀,是单环节厂商不需要承担的额外风险。
07 客户结构:宁德依赖度下降的真相
核心判断|最关键的信息不是"占比腰斩",而是腰斩的方式。
先导前五大客户占比从 2022 年的约 73.8% 降至 2025 年的 43.26%,宁德时代单一占比从 2021 年的 40.92% 降至 2024 年的 8.34%—15.08%,2025 年回升至约 21.4%。
2023—2024 年宁德占比暴跌,并非先导主动"去宁德化",而是宁德时代在买方端主动做小分子:分散采购、扶持赢合科技和海目星等二供,对先导的订单从 55 亿级别缩减至 10 亿级别。与此同时,先导被动做大分母——用海外客户、储能订单填补缺口。2025 年占比回升,同样是因为宁德资本开支重启后重新下单。
宁德时代采取的是多供应商、分环节并行的策略:前段有赢合科技、璞泰来、纳科诺尔;中段有赢合、格林晟、江苏嘉拓;后段有杭可科技、智佳能、精实机电;固态增量设备上,纳科诺尔、四川力能、软控股份也都进入了供应链。
所以先导真正的壁垒不在于"宁德只买它的",而在于当宁德要建全新大产线、或跑通尚未定型的新工艺时,先导的整线交付和联调能力是最省事的选择。"新产线优先找先导,成熟单机分散采购"的模式,大概率会长期持续。
08 财务风险:从"急性"转入"慢性"
核心判断|不是资产负债表即将失控的风险,而是"盈利和现金流会被周期反复拉扯、财务弹性在压力期明显收窄"的风险。中等偏高,但性质可控。
2025 年经营现金流净流入 49.57 亿元,上年同期为净流出 15.67 亿元,修复是真实的。但盈利波动极大:
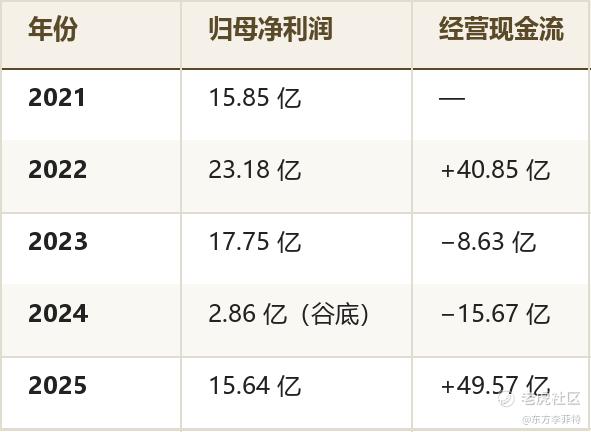
2023—2024 年合计计提减值 28 亿元(信用减值 13.31 亿、存货跌价 14.73 亿),最集中的资产质量恶化已在利润表上一次性出清,后续大规模突然减值的概率降低。
但结构性压力仍在:资产负债率 65%—68%,流动比率约 1.41—1.43,速动比率长期在 0.77—0.86 低位——流动比率与速动比率的落差,对应的是超过 130 亿的存货。2025 年总债务 68.55 亿元中,短期债务 50.39 亿元,占比高达 73.5%。
在现金流转正的年份,这个问题不突出。但如果 2027 年前后下游资本开支放缓,经营现金流回落与短期债务到期叠加,流动性缓冲垫会迅速变薄。
09 市场分歧与跟踪指标
核心判断|目标价从 28 元到 61 元的分歧程度本身,就在说明这家公司的定价难度。
偏乐观的一方看重全球整线壁垒、储能扩产订单能见度、固态电池先发卡位、海外高毛利占比提升。高盛 2026 年 7 月仍给予 H 股"买入"、目标价 50.8 港元。
偏谨慎的一方聚焦周期位置和财务质量。花旗 2026 年 10 月将评级下调至"中性 / 沽售",目标价从 63 港元削减至 24 港元,核心依据是电池资本开支放缓的早期迹象,以及盈利下修和资产减值预期。
截至 2026 年 10 月底,覆盖该股的十余位分析师中绝大多数给"买入",A 股口径平均目标价 43.99 元,区间却从 28 元到 61 元——而 H 股口径的分歧更大,从 24 港元到 50.8 港元。同一家公司,两套定价体系,两个方向。
跟踪这家公司,最有效的不是看新闻标题,而是盯五个指标:
① 固态设备订单占总订单比例,能否在 2027 年从"不足 5%"实质性突破到 15% 以上;
② 头部电池厂 2027 年招标中,"液态新增"与"固态中试 / 量产"的标段比例变化;
③ 合同负债增速是否在 2027 年出现连续两个季度以上的停滞或下滑;
④ 速动比率能否在存货不出现大规模减值的前提下实质性抬升,短期债务占比能否从 73.5% 回落;
⑤ 前五大客户中"非宁德客户"的名单是否趋于稳定,海外和储能客户能否连续多个报告期留存在前五大中。
10 结语
先导智能是一家竞争力真实、但定价难度很高的公司。整线能力和固态布局构成了别人难以短期复制的壁垒,而王燕清那种"把不可能变为可能"的工程师底色,是这套壁垒背后最不容易被复制的东西。
但壁垒也让它的业绩天然带有高杠杆、高波动的属性。对它的判断,本质上取决于你认为固态电池的产业化速度,能否及时接棒传统锂电的周期下行——这是一个需要持续跟踪订单结构、固态设备收入占比和存货周转变化来验证的问题,而不是一个可以一次性下结论的命题。
全球第一是事实,
但第一不等于格局稳固,龙头也熨不平周期。
风险提示:本文仅为个人学习与财报分析方法分享,所有数据来自公开资料(含券商研报预测),可能存在滞后或误差;文中讨论不构成任何投资建议,不涉及买卖判断、目标价与操作时点。市场有风险,决策需独立。
关注我,一起用财报看懂一门生意 $先导智能(300450)$ $先导智能(00470)$ $宁德时代(300750)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
