


花旗:预计禾赛 2027 年机器人动力模组收入增 160%,维持 "买入"
11月11日,花旗发表研报点评禾赛第三季度业绩。报告期内公司实现净利润8100万元,不过这份成绩单真正的亮点需要细看——去年同期公司确认了一笔1.85亿元的一次性收益,来自股权投资处置和知识产权转让。剔除这部分收益及外汇影响后,花旗估算禾赛第三季核心净利润同比大涨60%至1亿元,按正常化口径算,GAAP净利润也同比增长了14%。
毛利率略胜预期,价格战正在降温
毛利率的表现同样可圈可点。第三季度毛利率41%,环比提升0.9个百分点,超出预期,主要得益于产品组合改善,激光雷达综合平均售价也环比上涨了3%,来到1340元。公司指引2026年全年综合毛利率维持在40%左右。
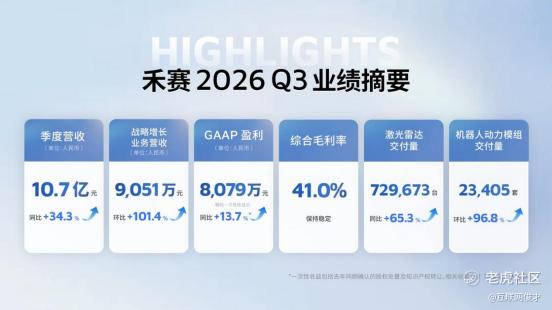
对于市场关心的价格问题,禾赛颇有底气:激光雷达的价格竞争正在变得更加理性,已签署的合同显示ATX定价到2027年有望进一步企稳。公司也明确表态,不会为了抢单而采取损害产品可靠性的激进降价策略。加上海外项目具备更好的利润率水平,禾赛在2027年守住集团毛利率的底气更足了。
机器人业务:第二增长曲线
如果说ADAS是禾赛的基本盘,那机器人业务就是本次业绩最值得展开的部分,Q3禾赛机器人相关收入已超过50%。目前机器人激光雷达的平均售价和毛利率都显著高于ADAS产品,已贡献约一半的激光雷达总收入,今年前三季度累计出货量同比翻了一倍以上。
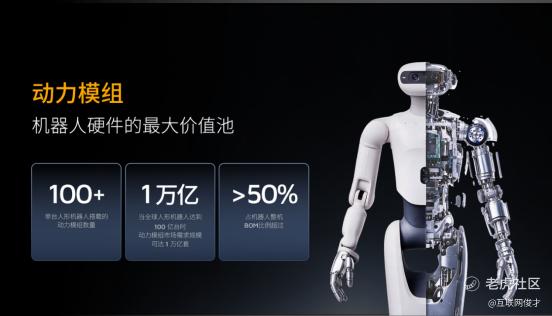
人形机器人执行器的想象空间更大。花旗预期2027年这块收入将同比增长160%——出货量从2026年的约7万部跃升至约18万部,全身执行器放量还会带动平均售价水涨船高。目前公司月产能已达1万台,手部和全身模组双双实现量产,2027年出货量剑指六位数。由于减速器、电机等核心零部件均为垂直自研,产品性能优于同行,未来应用场景还将拓展到人形机器人之外。
Kosmo:刚起步的新故事
此外,公司的Kosmo业务也在悄悄起步,它的商业模式值得多说两句。Kosmo一共铺了三条收入线:一是Kosmo空间相机的硬件销售,二是Kosmo World云平台的订阅和按使用量收费,三是可复用3D资产库的授权许可。硬件开路、云服务跟进、资产授权增值,三层收入环环相扣,从一次性的设备买卖延伸到了持续性的服务和内容变现,电话会上,禾赛管理层判断每家人形机器人公司都需要10万个高质量空间数据做仿真训练。
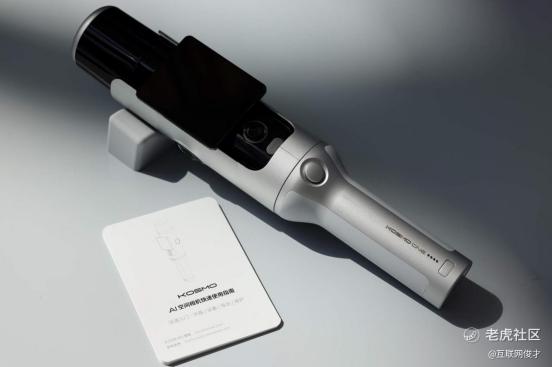
节奏上也很清晰:Kosmo已在2026年第三季度实现初始收入,2026年硬件将贡献这块业务的大部分收入,而软件变现被列为未来的重点方向。换句话说,短期内硬件仍是大头,但软件变现才是未来真正值得期待的看点。
给与“买入”,目标价不变
综合来看,花旗维持禾赛“买入”评级,H股目标价21.4港元、美股目标价22美元均保持不变。该行的逻辑很清晰:凭借基于ASIC的技术与成本优势、领先的市场占有率,以及比同业更稳健的财务状况,禾赛有能力接住雷达产业新一轮的销售增长红利。
来源于君论财经
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
