


鼎通科技(688668.SH) 筹备赴港上市,上市近六年再谋A+H
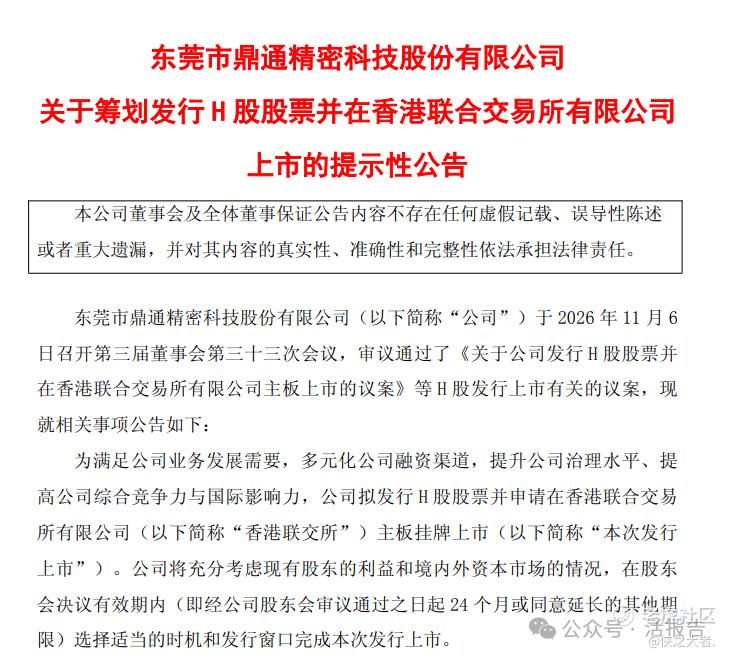
鼎通科技(688668.SH)11月6日晚公告,董事会已通过发行H股并在港交所主板上市的议案,打算搭起“A+H”双平台。
官方口径是拓宽融资渠道、提升国际影响力,但翻完财务数据会发现,这趟赴港更像一次“及时补血”,毕竟公司刚砸下9.3亿元扩产,账上只剩2亿元。
不在英伟达名单上,却绕不开
鼎通科技2020年12月21日登陆科创板,总部在东莞,做的是通讯和汽车连接器组件的精密制造。
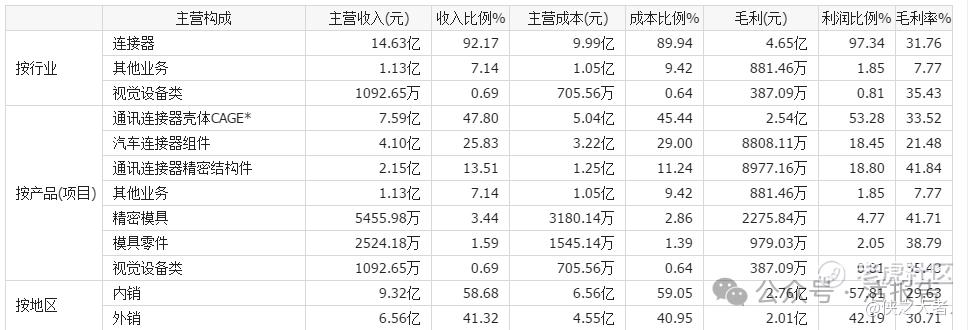
通讯连接器组件是它的基本盘,2025年贡献61.32%的营收,其中CAGE金属壳体一年增长77.86%,增速相当猛;汽车连接器组件则占25.83%。它的直接客户是安费诺、泰科、莫仕、富士康、立讯精密这些连接器龙头,再往下一层才轮到英伟达、谷歌、Meta等AI算力巨头。换句话说,它不在那些巨头的供应商名单上,但AI服务器的高速连接链路绕不开它,属于典型的“隐形卖铲人”。
海外业务也在快速起量,外销收入从2023年的4909.69万元涨到2025年的6.56亿元,占比由7.19%升至41.32%,连续三年高增。
增收不增利的苗头已经出现
2025年公司营收约15.88亿元,归母净利润2.41亿元,同比接近翻倍,去年的成绩单很漂亮,但2026年的节奏变了。
前三季度营收15.38亿元,同比增长33.01%;归母净利润2.26亿元,增长27.82%,利润增速已经跑不过收入。更值得警惕的是单季度,Q3归母净利润同比下滑31.46%,扣非净利下滑43.79%,单季毛利率从上半年的约34%掉到28%左右。收入还在涨,利润却往下走,这种结构在制造业里通常不是好信号。
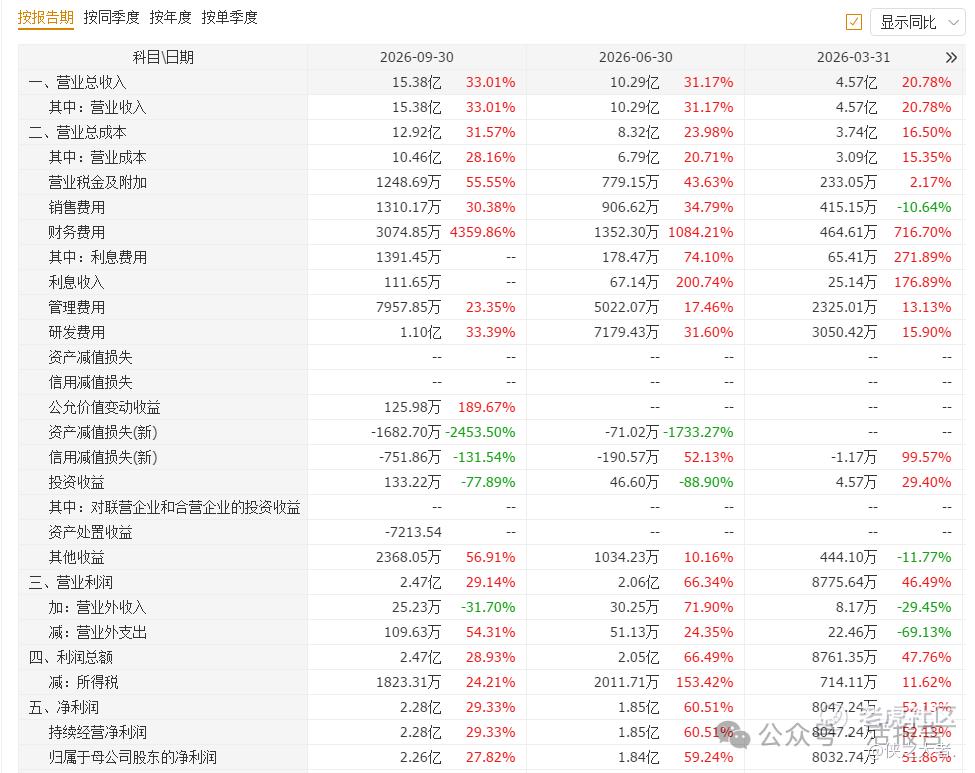
资金方面,2026年6月公司刚完成9.3亿元可转债融资,钱主要用于扩产,预计新增年产1200万件CAGE、2亿件精密结构件。到三季度末,公司有息负债约10.65亿元,资产负债率从一季度末的24.47%一路升到42.36%,而货币资金只剩2.07亿元。
A股经历一轮过山车,H股还买单吗?
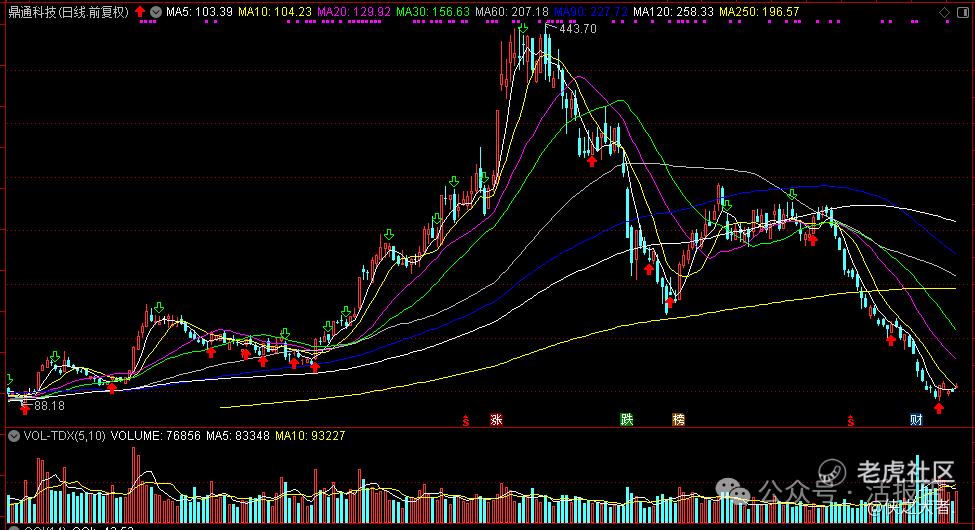
11月11日,公司收盘111.5元,总市值约155亿人民币。
从今年盘面上看,年初公司股价位于110元上下,4月开始一路狂飙模式,6月22日股价曾冲到443.70元的年内高点。然而好景不长,此后股价随市场风向变化,最大回撤超70%,仿佛一切又回到了原点。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
