


「哈萨克斯坦国家铁路」通过港交所聆讯,估值分歧待解
2026 年11月11日,哈萨克斯坦国家铁路公司(KTZ)通过港交所聆讯,拟在香港主板上市,独家保荐人为中金公司。
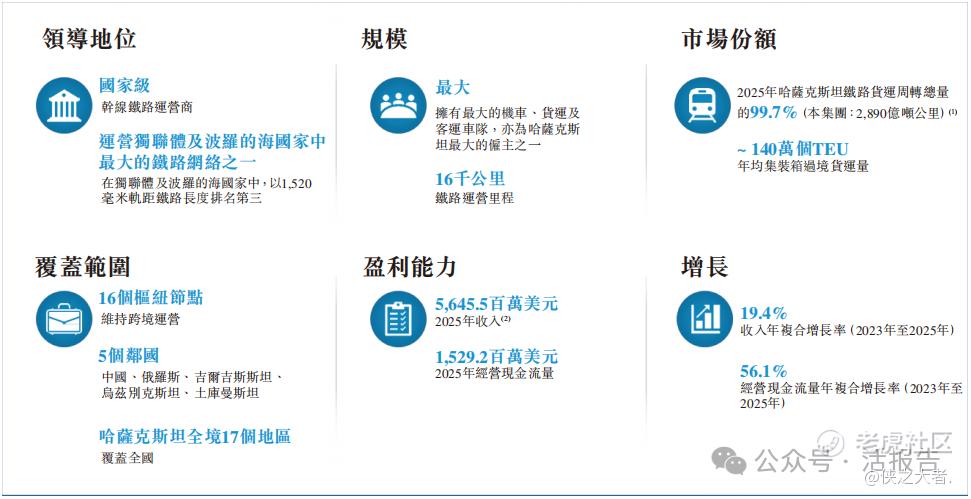
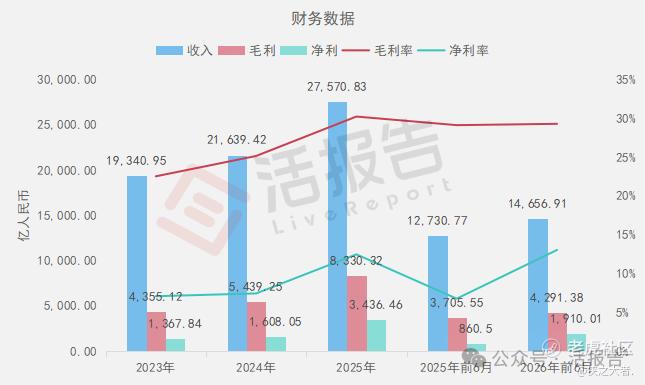
KTZ是哈萨克斯坦唯一的干线铁路运营商,2025年收入27,570.83亿坚戈、净利润3,436.46亿坚戈、毛利率30.21%;2026年前6月收入14,656.91亿坚戈(同比+15.13%)、净利润1,910.01亿坚戈(同比+121.97%)。
KTZ计划在阿斯塔纳国际交易所、伦敦证券交易所及香港交易所挂牌上市。根据此前报道,KTZ目标集资高达50亿美元(约390亿港元),希望争取高达300亿美元估值,但部分银行认为估值将低于这一水平。
哈萨克斯坦铁路KTZ冲刺港股IPO:拟筹390亿港元,估值分歧或成最大变数
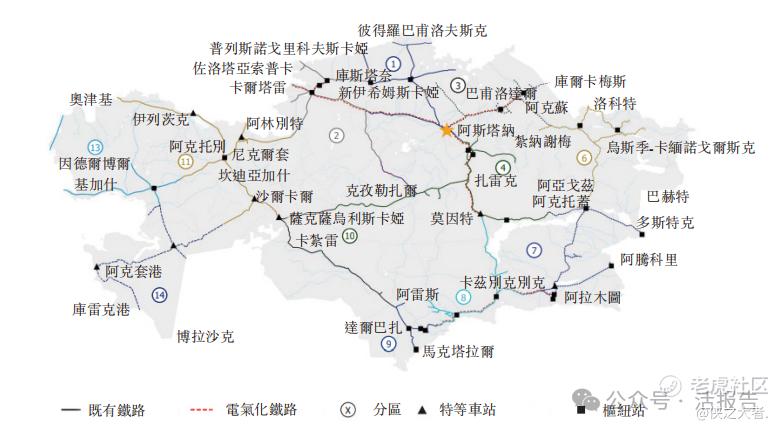
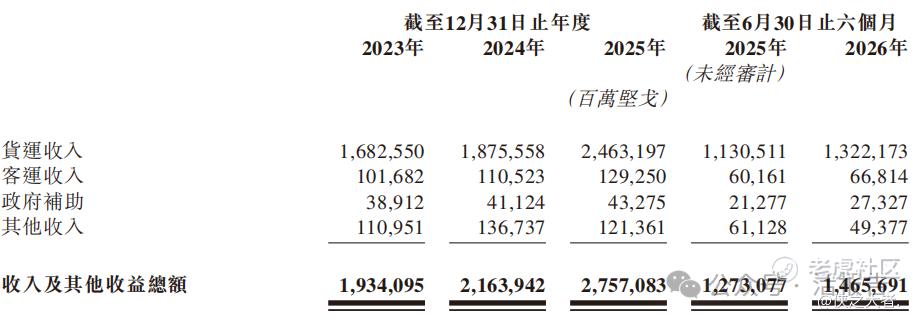
KTZ由哈萨克斯坦主权财富基金Samruk-Kazyna全资持有,运营该国约1.6万公里干线铁路网(1,520毫米宽轨)及833座车站,并拥有该国规模最大的机车及客货运车队:2,012台机车、39,544辆货运车厢及2,159辆客车车厢。
2025年,集团运输货物3.199亿吨、旅客13.3百万人次,货运周转量2,888亿吨公里,占哈萨克斯坦铁路货运周转量的99.7%;按收入计,占该国货运铁路运输市场的94.0%,其中出口、进口及过境货运的收入份额均为100.0%。
收入按货运、客运及其他划分:2025年货运收入24,632亿坚戈(占89.3%)、客运收入1,293亿坚戈(占4.7%),其余6.0%为政府补助及其他收入;货运内部,过境占33.6%、国内占27.9%、出口占19.9%、进口占11.2%,过境运价以瑞士法郎计价、不受国内运价管制。
客户以大宗商品供应商为主:2025年约有1,700家货运客户,前五大客户合计占收入17.8%、最大客户占4.5%;采购端前五大供应商合计占采购48.8%,2026年前6月升至56.1%。
资本开支仍处高位:2025年为12,797亿坚戈,2026年前6月为9,565亿坚戈;公司计划2026至2036年购置逾1,000台机车、逾3,000辆货车及逾700辆客车车厢,并扩建边境口岸与里海港口。
财务业绩
截至2023年、2024年、2025年12月31日止年度,以及2025年及2026年6月30日止六个月:
收入分别约为坚戈19,340.95亿、21,639.42亿、27,570.83亿、12,730.77亿、14,656.91亿,2026年前6月同比+15.13%;
毛利分别约为坚戈4,355.12亿、5,439.25亿、8,330.32亿、3,705.55亿、4,291.38亿,2026年前6月同比+15.81%;
净利润分别约为坚戈1,367.84亿、1,608.05亿、3,436.46亿、860.50亿、1,910.01亿,2026年前6月同比+121.97%;
毛利率分别约为22.52%、25.14%、30.21%、29.11%、29.28%;
净利率分别约为7.07%、7.43%、12.46%、6.76%、13.03%。
可比公司
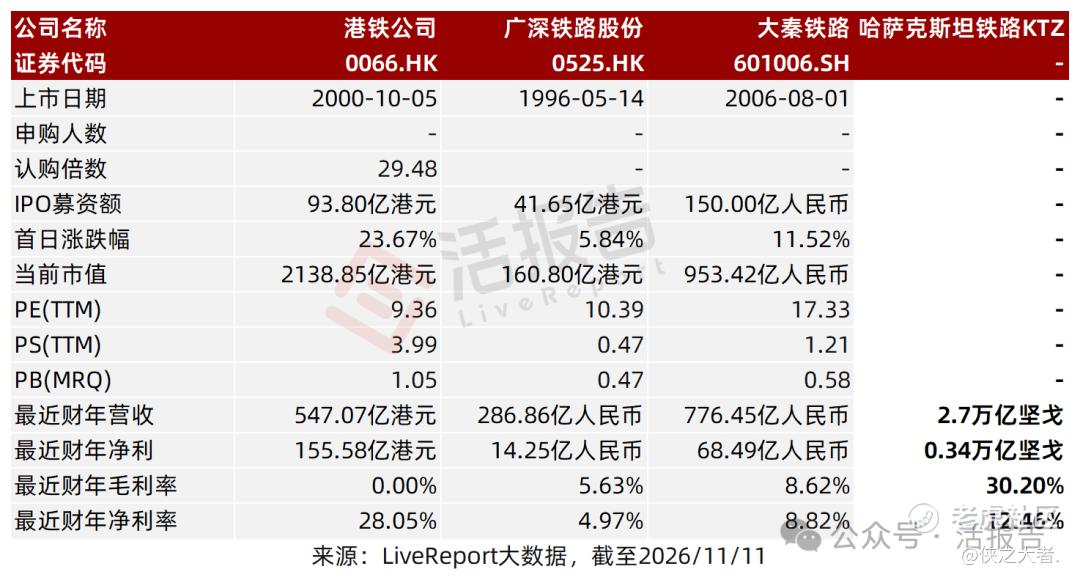
同行业IPO可比公司:港铁公司(0066.HK)、广深铁路股份(0525.HK)、大秦铁路(601006.SH)。
董事高管
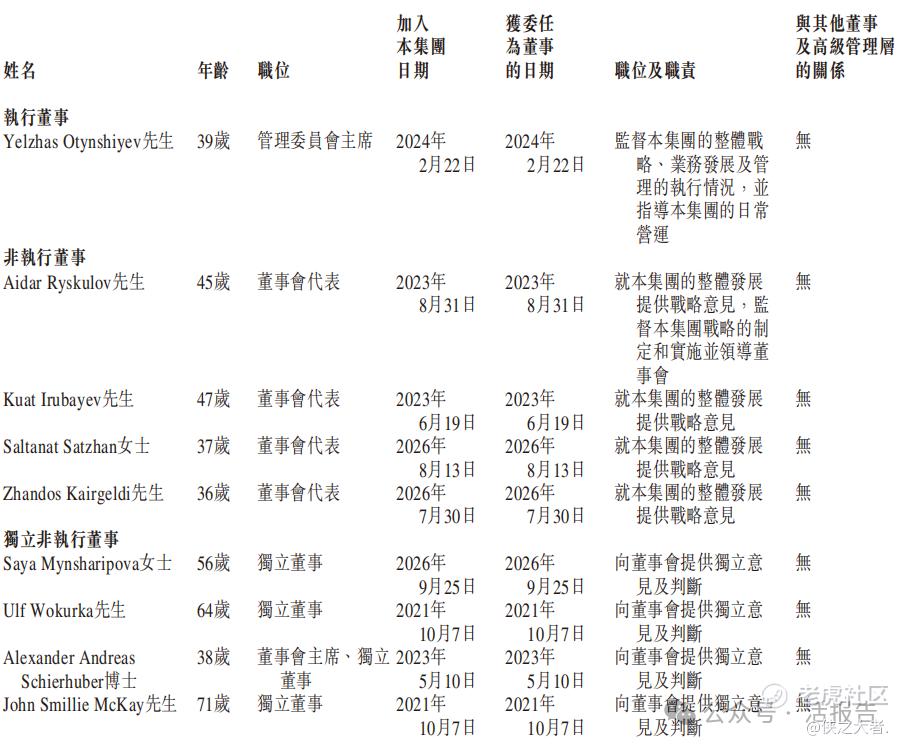
董事会由9名董事组成,包括1名执行董事、4名非执行董事及4名独立非执行董事;Alexander Andreas Schierhuber博士任董事会主席,Yelzhas Otynshiyev任管理委员会主席(公司未设行政总裁),Dair Kusherov任财务董事总经理。
主要股东
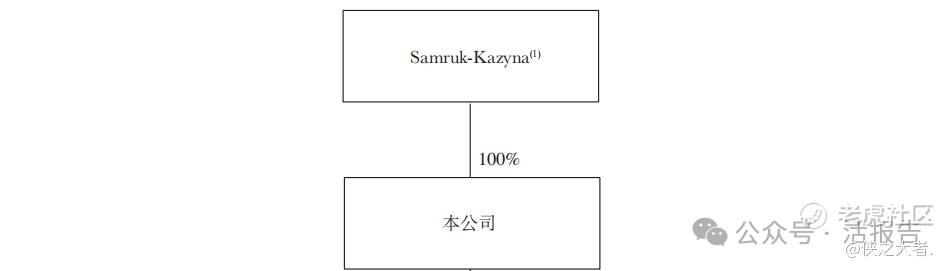
上市前,公司已配售的2,483,478,380股全部由Samruk-Kazyna持有、持股100%,本次发行全部为新股;Samruk-Kazyna由哈萨克斯坦财政部国有资产及私有化委员会代表国家持有,《铁路运输法》规定其持股比例不得低于75%。
中介团队
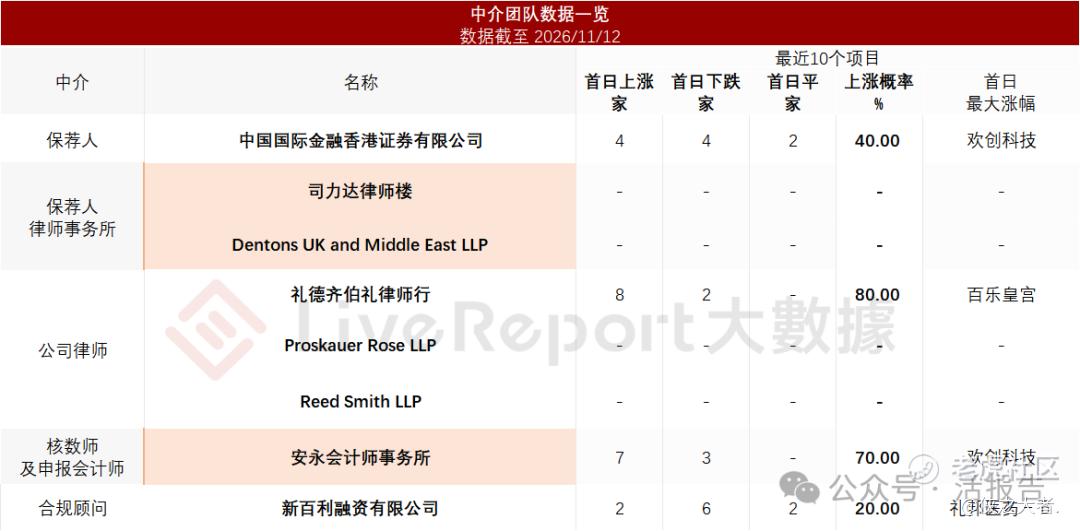
据**大数据统计,KTZ中介团队共计8家,其中保荐人1家,近10家保荐项目数据表现不理想;公司律师共计3家,综合项目数据表现缺乏亮点。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
