


深夜对谈:聊聊价投、理想汽车、东方甄选 还有拼多多、黄仁勋与自由(上)
投资札记 · 深夜对谈
深夜对谈:聊聊价投、理想汽车、东方甄选 还有拼多多、黄仁勋与自由 ——从巴菲特的进化、东方甄选的链路, 到理想汽车、拼多多与自由
全文约 1.3 万字 · 读完约 25 分钟
导语 一场深夜直播里的长谈,聊得很散,但散中有四条主线:价投的进化、消费与产品、智能汽车与理想、周期与自由。 从格雷厄姆的“捡烟蒂”,到东方甄选的一根洪湖粉藕;从理想为什么最像苹果,到黄仁勋、拼多多与小马过河——每一条线单独拎出来,都能站得住。文章很长,建议先收藏,慢慢看。
全文四条主线 ① 价投:捡烟蒂 → 买伟大公司 → 白酒与能力圈 ② 消费:东方甄选的完整链路,最终由产品说话 ③ 汽车:智驾是标配,差异化在生态与长板 ④ 其他:拼多多、周期股、黄仁勋与自由
好久不见。前段时间有两个朋友来找我玩,一个来自内蒙古阿拉善,一个是从青岛过来的老朋友,带着大姐和小孩,前后陪了几天,所以有一周没直播。这一周算是休息,也正好把一些事想了想。
今天聊得比较散,但散中有几条主线:第一条是价投,从格雷厄姆的捡烟蒂,到巴菲特、芒格、费雪的买伟大公司,再落到白酒、地方名酒、能力圈与集中分散;第二条是消费与产品,从东方甄选自营粉藕的完整链路,看前端信任复购与后端产地供应链如何相辅相成,最终由产品说话;第三条是智能汽车与理想,智驾是标配,真正的差异化在生态和软硬件一体化,理想像苹果一样做全栈自研、整体设计,不能有短板,还要有足够长的长板;第四条是拼多多、周期股、英伟达与自由,新拼姆是压力下的探索,周期股不碰除非供给格局重大变化,黄仁勋功过不能相抵,全职与自由则像小马过河,深浅只有自己过了才知道。
下面,就按这几条线,一条一条聊。
01
价投:从“捡烟蒂”到“买伟大公司”
1. 捡烟蒂:价格与清算价值
先说价投。
很多人一讲价值投资,就想到格雷厄姆,想到“捡烟蒂”。格雷厄姆最核心的一点,是看价格到底便不便宜,价格跟价值怎么比较。 这个价值是什么?就是企业本身。假设这家企业立马破产清算,能拿回来多少现金。如果市场给的价格比清算价值还低,打五折、打三折,那当然非常便宜。
但捡烟蒂有两个要求。
第一,你必须对公司的资产负债摸得非常透。 财务要比较精通,要确认里面没有埋雷。不能搞了半天,破产清算还不值那么多钱。这个要求其实很高。
第二,价格恢复到正常价格时,你要考虑卖出。 捡烟蒂赚的是“价格和价值被错估”的钱,不是长期持有好公司、赚企业成长的钱。
2. 从捡烟蒂到买伟大公司:白酒与地方名酒
巴菲特后来跟芒格、费雪走的路,是在这个基础之上的另一条更宽的康庄大道:以合理的价格,甚至合理偏高的价格,买入一家优秀的企业,然后长期持有,主要赚企业成长的钱。
我们讲白酒也是这个逻辑。白酒是成熟行业,但趋势一定是越来越头部化、集中化,集中在一些全国大品牌和地方名酒上。未来是“少喝酒、喝好酒”,品牌力、产品力越来越重要。优中选优,很多人会想到茅台;买不起茅台,汾酒也可以。核心是找符合趋势、在趋势上有优势的企业。
但另一方面,我们也可以选择一些被明显低估的地方名酒。这个东西怎么判断?你不能只看表面,要透过资产负债、市净率去看。 我举个例子:一般的白酒,成本可能30块钱,最终能卖到100块,毛利率70%以上。财务上计量存货是按成本计价的,也就是说,账面上这瓶酒只值30块,但它实际能卖100块。所以说,账面上市净率是1,实际上真实的市净率是要更低的。 因为存货按成本计量,真实净资产被低估。如果市净率到0.6,真实市净率就更低,是更严重的低估。但还要看资产构成,结合毛利率去估真实净资产,才能判断真实价值和价格之间的价差有多大。
所以重要的是想清楚:你买的这个资产,到底是属于符合趋势、在趋势上有优势的企业,还是仅仅因为市场非理性的影响,砸出了一个非常便宜的价格,而你赚的其实是企业价值被低估的钱。 这两个逻辑不一样,要分清楚。
3. 东方甄选会不会被替代:回到真实消费市场看赛道和需求
有朋友问:关于东方甄选,市场下跌80%,会不会出问题?会不会被替代?
说实话,我也不知道他说的这个市场是什么市场,到底是消费市场,还是股票市场。但是我想说的是,最终还是要回归到真实的消费市场,去看赛道和需求。 林园讲“嘴巴经济”,嘴巴这个东西是持续向上的,大家一定越来越吃得好、吃得健康、吃得安全。东方甄选可能不是在“被替代”,而是在替代那些不安全、不健康的东西。 这个要想清楚。
4. 捡烟蒂为什么被巴菲特放弃:三点原因
再说捡烟蒂为什么被巴菲特放弃。我总结三点:
1. 要频繁买卖。 捡烟蒂的运行模式本身不太好,因为它要求你持续地去发现机会、盯住市场,然后卖出。中间一定会遇到一些坑坑洼洼。你不能买了就躺下,你得不停地找、不停地盯、不停地卖。
2. 哪怕买得便宜,买入一家平庸公司,也可能让你陷入万劫不复。 好价格不等于好公司。伯克希尔哈撒韦最早就是一家纺织企业,就是巴菲特捡烟蒂捡来的,后来他反复提及这是自己犯的一个非常大的错误。纺织行业是同质化竞争,当时美国面对亚洲国家的劳工成本差别很大,差几倍,没有任何价格优势;提升效率就要更新机器,别人也会更新机器,导致持续资本支出,始终建立不了差异化优势,最终只能获得行业平均的微薄利润。巴菲特经营了十几年,到80年代也不得不关停。这就是哪怕买得便宜,但商业模式不好、公司平庸,最终不是好结果。
3. 市场越来越理性,捡烟蒂机会越来越少。 市场有定价功能,参与者越理性,定价越准,错误定价的机会越少。同时巴菲特的资金量太大,捡烟蒂容纳不了那么大的钱。所以他不得不转向:以合理价格买入优秀公司、伟大公司,赚企业成长的钱。
有朋友提出,非理性一直存在。
我的回答是:非理性肯定一直存在,只是存在时间长短、幅度大小不同。随着时间推移,这种机会会越来越少,还是要把握主要矛盾。
这就是巴菲特的进化。芒格让他从猿爬到地面上来,成为一个人类。
5. 商业模式与企业文化:两者都排第一
有朋友说,老段说商业模式最重要。
我回复是的,企业文化也最重要。商业模式和企业文化都排第一,是串联关系,任何一条不过都不行。
6. 彼得·林奇与巴菲特、段永平:集中还是分散
有朋友说学习彼得·林奇。
彼得·林奇通过体验、观察,带着老婆小孩去逛街,从身边发现机会,这种方式我是认同的。但他持有公司太多、太分散,这种具体策略我不认同,太累了。 用段永平的话说,投资是比较机会成本的。你心里没有排序,说明你不是那么懂;真懂了,一定能比较出哪家公司确定性更高、未来回报更大,给它的比例就会更高。这是在确定性和回报、风险和收益之间做平衡。
巴菲特说,一般人不要超过六个,超过六个之外很多可能是坑,因为能力圈有限。与其找十几个、二十几个所谓机会,不如精挑细选最优秀的六个。少而精比多而杂更重要。
投资风险到底来源于什么?段永平说,不懂。不懂就是风险最大的来源。 你要努力搞懂。围绕20个公司更懂,还是围绕6个公司更懂?一定是从20个里找到真正更懂、回报更大的,一定是取舍、比较。
普通人更容易懂消费行业,因为可以体验、调研、看用户评价、观察。汽车是to C,是消费,跟大宗资源公司不一样。大宗资源同质化,必然陷入周期;消费也有周期,但周期来源于大众消费能力和大周期,不是单纯供需大周期。
02
东方甄选粉藕:一款产品如何完成“信任复购”
1. 一次自营粉藕的购物体验:原产地发货,品质看得见
前天还是昨天,我下单了东方甄选自营的湖北洪湖粉藕,五斤装,今天收到了。我老婆老家就是洪湖的,她妹妹之前寄了一些,吃完了。正好现在是吃藕的季节,我想起东方甄选之前去洪湖做过直播溯源。一搜,果然有自营洪湖粉藕,就下了一单。
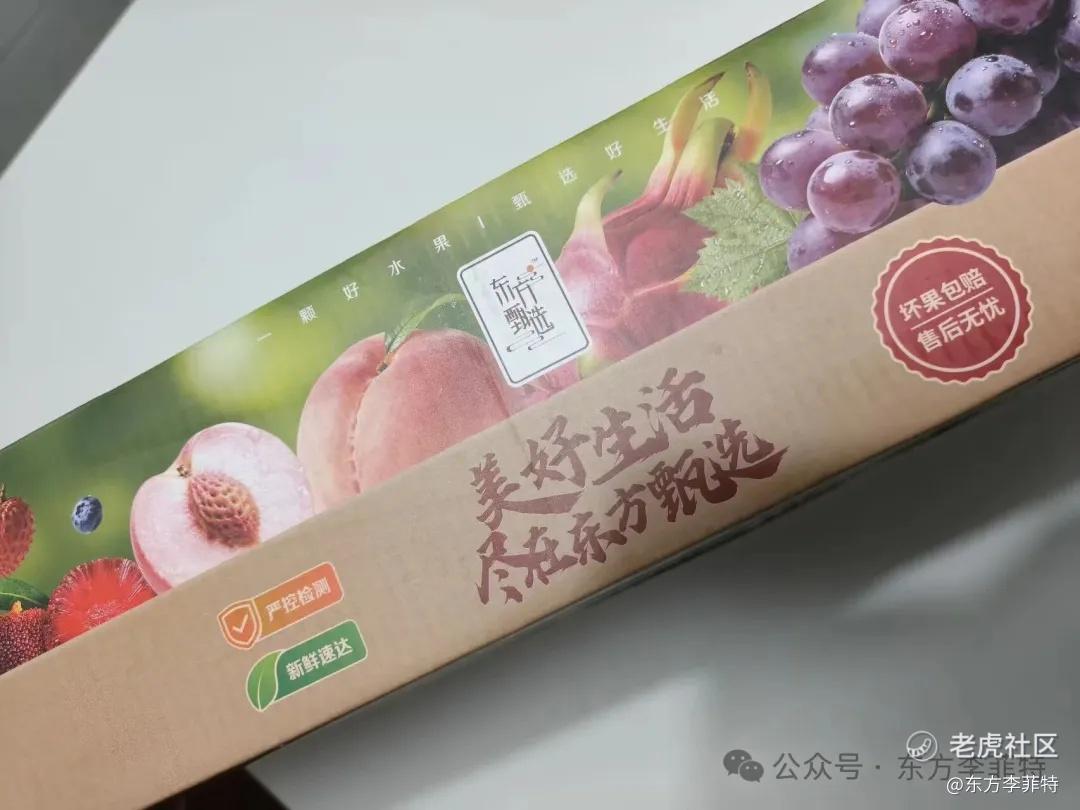
收到后先看发货地,就是洪湖,是从原产地发过来的。 整个包装换了全新设计,老款比较素,新款很清新,信息很丰富。打开包装箱,里面缓冲垫很平整,每一个藕瓜都是独立的,用保鲜膜包裹着,带着正常挖藕时的淤泥,淤泥反而能更好锁鲜。能看出品质非常好,也确实是原产地发货。 里面还有两张宣传页:一张讲坏果包赔、怎么鉴别、怎么吃怎么做,1234标注很清楚;另一张是“秋季好物”宣传册,把当季上架的吃的喝的穿的用的做介绍。
2. 前后端一体,相辅相成,最终由产品说话
东方甄选其实拥有一个完整的链路,不是单点卖货。这个链路不是前端、后端割裂开的,而是一体的、相互相辅相成的。
直播间让人知道东方甄选,下单尝试;收到货后,产品包装、售后建立信任,坏果包赔、专属客服、APP二维码都摆在明面上;打开包装,宣传页告诉你还有APP、还有会员体系、还有更多当季好物,APP和宣传页沉淀用户,把一次购买变成下一次复购的入口;吃了觉得不错,就可能复购。先是人带货,货不错之后货带人,人再带人。 过节送礼、想送家乡味道,也可以通过东方甄选。老婆在南京,想送身边朋友家乡好物,以前找亲戚买、打包发货很麻烦,价格还不一定便宜;现在东方甄选完全可以帮你解决。
同时,东方甄选网罗全国各地特色好物,实现全国好物大流通。让身在异乡的人吃到家乡味道,也让身边朋友吃到。哪怕不是那个地方的人,喜欢吃藕、喜欢炖汤,也能方便地买到名优特产。更重要的是,不只是平台和消费者受益,当地农民、产业创业者也能受益。 一个地方需求有限,价格就受限;好东西卖到全国,需求增加,产业从业者收入提升,产业链都受益。东方甄选去掉中间经销环节,一手消费者、一手供应商。多出来的利润可以让利消费者,同时用更稳定、更优质的订单和收购价格反哺当地供应商。
这些环节不是各干各的,而是相互支撑的:前端让更多人知道、愿意尝试,后端让产品稳定、优质地供上来;前端建立信任,后端兑现信任;复购和口碑又反过来带动产地供应链。但说到底,前后端一体、相辅相成,最终还是要由产品来说话。 产品不行,前端做得再热闹也没用;产品好,链路才转得起来。
3. 完整链路是一个整体,最终由产品说话
所以东方甄选的完整链路是:
直播间触达—下单尝试—产品包装售后建立信任—APP和宣传页沉淀用户—复购—人带货、货带人、人带人—反向赋能产品供应链。
这不是前端和后端两张皮,而是一个整体。前端是信任和复购,后端是产品和供应链,两头相辅相成,最终由产品说话。
03
智能汽车:智驾是标配,生态差异化才是长板
1. 智驾是标配,不是全部:无人驾驶与具身智能
有朋友问,新能源汽车行业是不是和光伏一样进入下降周期?
我分享一个点。
未来智能汽车,我们一直讲智驾、无人驾驶。我一直认为,无人驾驶只是未来智能汽车的一个子系统,是智能汽车的一部分,而不是全部。 随着技术发展,大部分汽车都会标配无人驾驶。它不会成为差异化所在,而会成为标准、基准、基础。 方向盘没了,我们要考虑在车上能干啥,这才是需要持续想的问题。
目前哪个企业在这方面做得好?智能座舱、汽车生态、语音交互、未来具身智能。汽车首先有一块大电池,同时有一个非常强的大脑。理想之前定义未来智能汽车:首先是一台电动汽车,其次是一台超级计算机,同时还是一个专职司机、一个私人助理。 基于电动架构,基于超级大脑,实现无人驾驶,基于更好的语音交互,最终成为很强的助理。
这就是具身智能。具身智能首先要有基础硬件,同时在硬件之上实现智能。 硬件就是电动架构,车上能电驱动的都是具身智能的基础;同时它是超级计算机,语音交互、无人驾驶都基于它;专职司机和助理,都依托整个车的基础。具身智能首先会从汽车开始应用。机器人目前手的灵巧度、感知能力没那么强,更多是表演,实际能帮我们干什么还想象不到。但汽车通过无人驾驶、语音交互、一系列电动基础,能真正让具身智能应用到日常生活。未来智能电动汽车是具身智能非常重要的载体,也是非常强的生态基础。 围绕这台车可以做很多具身智能实验和提升,带来整个电动汽车生态发展。就像功能机到智能机,智能机上面有很多应用,苹果由此建立生态护城河,基于软硬件一体化。
2. 理想为什么最像苹果:全栈自研与第二移动空间
目前在国内做电动汽车最像苹果的,我的观点是理想汽车,没有第二家。 理想核心零部件都实现了自研:马赫100芯片超级大脑、800V高压主动悬架、自研电池、自研电驱、VLA大模型、理想同学、语音交互、智能座舱,都做得非常优秀。理想围绕这个生态发展。
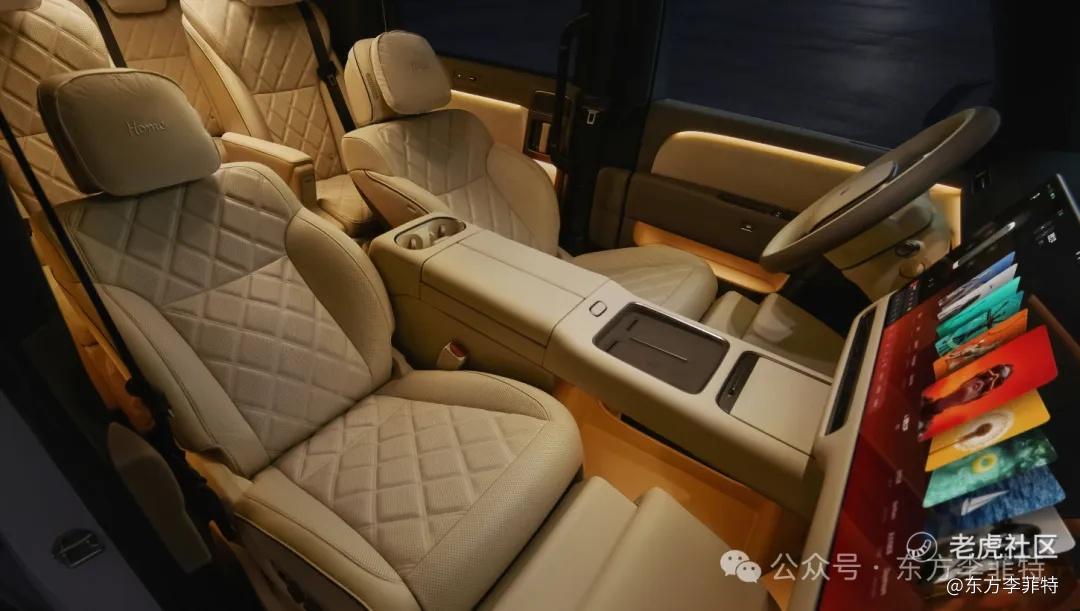
特斯拉更多走工具路线,认为车就是代步工具,没有做很多舒适化取向。但它又向无人驾驶发展,这跟操控是不是矛盾?如果真实现无人驾驶,我更要考虑坐得舒服、家里人坐得舒服、在车里可以做很多事。目前特斯拉这方面布局我没看到。未来无人驾驶实现后,车一定成为第二移动空间,不只是把我们从A点送到B点,而是在过程中更舒适、能做很多事。理想一直这么思考:冰箱彩电大沙发、语音交互、大连屏,其实就是具体的体现,当然未来也不止于此。
3. 相对优势与冠军思维:消费者首选从哪里来
有朋友说别人也能做得很舒适。
我举一个例子:最近有帖子,很多蔚来车主把座椅拆掉,换上理想座椅。座椅跟车机系统绑定,改了可能有风险,质保可能受影响,但仍有很多人换。为什么?说明大家都有冰箱彩电沙发,但好像又不一样。消费这个东西,你比别人多一个相对优势,哪怕就一个相对优势,消费者更多会选择拥有相对优势的企业。 选择了它,就不会选择另一个,因为相互排斥。你是否能成为消费者首选,这点很重要。 成为首选,另一个就逐渐被淘汰。相对优势非常非常重要。 一台车有很多细节,每个地方都比别人差一点,整体下来车就非常差劲、非常糙。每个地方都做得优秀,综合下来就是非常牛的车。
这背后是企业文化,是要找拥有冠军思维的企业。冠军思维非常牛、非常重要。任何事情都要争第一、追求极致。没有追求极致的心态,成不了事。 当然,一个好产品不可能完美。重要的是思考消费者更关心什么。只靠座椅一点不够,要不然也不会陷入价格战。但你在一点上妥协,可能意味着在其他地方也会妥协。 要找追求极致的企业,而不是干什么都凑合。
有朋友说:“非你不可的差异化还没做出来,还要努力。”
我回复:当然。
又有朋友说,大街上理想汽车很多。
我回复:未来会更多。就是要找拥有冠军思维的企业,目标非常远大。连想都不敢想,这种企业不值得选。
04
理想汽车:与**、特斯拉、比亚迪、蔚来、小鹏的对比
1. 增持理想:是重要信号,但判断要靠自己
有朋友问怎么看外面增持理想。
根据13F文件,摩根大通三季度对理想汽车美股ADS的持仓从约8万份增至约82.6万份,持仓规模达到原来的约10.26倍,持仓市值从约95.8万美元增至约927.6万美元。这当然是好的方面,但要客观看:这是截至9月底的披露数据,不是实时增持,也不等同于摩根大通整体转为强烈看多。 不过至少说明,人家在这个位置用真金白银表达了关注。理想本身很优秀,也足够便宜。我觉得被错估了,这是我的观点,仅代表我的观点。 但做选择更多要靠自己独立判断,别人的动作只是参考。万一人家买了又卖了呢?重要的还是你自己怎么看。
82.6万份 持仓(原约8万份) 10.26倍 持仓规模 927.6万美元 持仓市值(原约95.8万美元)
2. 与**智驾对比:**第一,理想紧随;3D ViT路径可迁移机器人
有朋友问对比**智驾。
我的回答是:我没有专门对比,但网上有很多专业自媒体博主对比。目前**应该还是第一,理想紧随其后。 理想今年年中开了软件与具身智能发布会,提到理想智驾到2026年底要达到特斯拉FSD V14版本水平,这是他们立的flag,可以持续关注。
至少理想在6月份能客观承认与特斯拉的差距,很多高管团队到美国真切开了两个星期、一个月,客观承认差距,同时有自己的技术实现路径和目标。这非常好。比如3D ViT技术,特斯拉是纯视觉方案,靠视觉、视频,空间感没那么强,因为是平面;理想有更强大的马赫100芯片,专门为推理而生,算力更强,能做3D建模。三个点的数据比一个平面数据空间感更强,对动作预判更清晰、更果断。 这个方向我认为非常好。
我也问过DeepSeek,客观对比**、特斯拉、理想的路线差异、优劣势,以及未来具身智能、机器人应用的技术迁移能力。理想3D ViT未来可以更好应用到机器人上。机器人也需要空间感,三个点的立体数据一定更强、更准确。这个技术路径没问题,未来向机器人迁移也是可行的。
3. 与特斯拉对比:技术会被追赶,智驾差距无法量化
有朋友说国内算力和特斯拉没法比,电动汽车没差异化,段永平两年前说过电动车日子很难。
我的回答是:段永平很多观点我认同,但智能汽车这方面我不完全认同。我相信随着智能汽车发展,能做的差异化越来越多。 我之前做过比喻:未来智能汽车和之前燃油车,就像现在智能手机和以前功能机。功能机键盘、屏幕小、点控;苹果上来后全触摸屏、屏幕更大、多点触控、上网、各种APP运行复杂程序。这一切首先依托底层基础架构发生翻天覆地变化。智能汽车也一样,电、驱动系统、能源系统发生变化,智能驾驶、无人驾驶、智能座舱发展。基础硬件大变化之后,可以做很多不同尝试,形成不同生态。生态越多,差异化一定越明显。 有人喜欢这样,有人喜欢那样,不同人群有不同选择。以前车只是代步工具,无非开得快一点慢一点,高速限速,正常120;现在电动汽车相比燃油车,差异化不只局限动力,动力之外的智能部分很多。电动电驱化只是最小的差异化所在。
有朋友说特斯拉算法又精进,运载火箭都回收成功了,永远赶不上。
我的回答是:技术一定会被追赶,因为技术是人开发、人研究的。 但选科技企业挺难,你不知哪一天横空出世,一个人技术直接颠覆你的技术,弯道超车不给你余地。这也是巴菲特不选科技类公司的原因:不好判断十年后公司变成什么样,会不会被另一家企业、另一个技术颠覆。判断不了就宁愿不做。
有朋友说“跟特斯拉智驾差三年以上”。
我的回答是:这个三年以上怎么定义?没法量化,只能拍脑袋。理想至少客观承认差距,立下目标,有实现路径。从这些信息,我得不到“三年以上”的结论。
有朋友说“智驾差距不止三年,开一下就感觉出来,理想智驾稍微难点的路一不小心就嘎了”。
我的回复是: 咱也不知道特斯拉到中国是什么水平,中国路况比美国差得多。
又有朋友说,恒大当年还换道超车呢。
我的回复是:不能拿个别案例来否认整个的发展趋势。
有朋友问:光刻机还要多久?
我的回复是:我不清楚,肯定能研究出来。只要是人造的,总能研究出来。
下面又有朋友说:中国迟早会做出光刻机的,但10年、20年之后还有意义吗?
我的回复是:也不用10年20年吧,也可能出现其他东西。
又有朋友说:技术本身不是护城河,时间才是。
我的回复是:那就怕弯道超车,弯道直接没有时间,整个企业被颠覆。
4. 与段永平的分歧:智驾是标配,差异化在生态;价格战与出清
有朋友说“段永平说的一点都没错,陷入价格战,等产业出清才有利润”。
我的回复是: 段永平说差异化没那么大,但我认为未来可实现的差异化还是蛮多。目前差异化肯定还不明显,所以会卷入价格战。我认为电动汽车能做的差异化比段永平认为的多一些,当然也不否认,本身做出来很难,需要时间。
所以我说差异化不在于智驾,智驾只是标配。差异化是指整个生态的差异化,基于智能驾驶的智能汽车硬件和软件协同一体化实现的差异化。当然目前差异化不那么明显,大家可能还没到非常在意的点上。
5. 与蔚来、小鹏、比亚迪对比:理想更强;换电不是主流;不买比亚迪
举个例子,蔚来ES8卖得非常好,为什么?首先它智驾不行,车机交互一般,续航一般,座椅好像也不是很舒适。为什么很多人买ES8?大家可以思考。蔚来换电模式我不是很看好。现在销量还可以,更多来源于品牌势能俯冲、BaaS方案去掉电池后的裸车价格优势、品牌定位豪华,短期优势。智能语音交互、智能座舱、智能驾驶方面不行,换电策略我也不认同。拉长看,换电一定不是家用车主流方式。目前我肯定不会选蔚来。
小鹏也活得很好,但说实话,理想未来一定比小鹏、蔚来强。 小鹏平均单价多少?蔚来看着几万辆,真正蔚来品牌多少辆、ES8多少辆?一比根本不是一个级别。汽车行业必定倒闭几家,前两年一直在倒闭,很正常。倒闭的都是没什么差异化、没什么产品力的公司。
有朋友说“如果我买汽车,会在这个时候无脑比亚迪,亏损的时候买”。
我不买比亚迪。我认为未来智能汽车层面上,理想要超越比亚迪。
又有朋友说:没有必要赌汽车。
我的回复是:还是要具体看公司。 任何行业总有做得好、做得不好。重要的是你能不能找到你懂的、你认为5年后、10年后比现在强得多的公司。 什么没有周期?汽车本身也属于消费。不是非要研究汽车,而是懂得企业刚好做汽车。首先你得懂、感兴趣、想研究,同时找到最优秀的。三百六十行,行行出状元。
有朋友说:理想都41了。
我的回复是:41也不影响它未来可以超过100、150、200。不要盯着眼前。 倒闭几家、产能出清,首先要搞清楚产品到底能否差异化。能差异化,就值得考虑;无法避免同质化,必然卷入价格战,就会面临成为周期类公司。这种公司我不碰。
有朋友说汽车没有差异化。
我的回复是:汽车怎么实现不了差异化?我买车为什么选理想? 一定看上了理想不一样的地方、好的地方。如果都一样,买谁的车都一样。说没有差异化,这不搞笑吗?
又有朋友说,蔚来为什么活得很好?
我的回复是:真的好吗?现在的好是多方面原因构成的。长期,我依然不是很看好蔚来的换电。
6. 为什么买理想、不买特斯拉:消费更容易懂,能差异化才值得考虑
为什么不买特斯拉?特斯拉我看不懂,特斯拉多贵呀,我不知道它的价值怎么得来的。普通人能接触的供需,消费行业更容易懂,可以体验、调研、看评价、观察。汽车是to C,跟大宗资源公司不一样。大宗资源同质化,必然陷入周期;消费一定不一样。消费也有周期,周期来源于大众消费能力、大周期,不是所谓供需大周期。
7. 有朋友说理解理想想干什么了:全栈自研、整体设计,像苹果
有朋友说:“我好像理解理想想干什么了,想通过全栈自研、整体设计做出体验差异化,就像苹果。”
是的,真正软硬件一体化,而不是找供应商扔过来搓一个车就完了。苹果厉害就是因为软硬件一体化,硬件围绕软件来做,为实现功能做硬件开发、匹配。做梦梦里什么都有,连梦都没有就真的什么都没有。人没有梦想,跟咸鱼一般。首先得敢想,想都不敢想,怎么可能做到?乔布斯没做出iPhone之前也敢想。路虽远,行则将至。 敢想敢做,有方法有路径,有什么怕到不了?就像做价投,我说未来能成为巴菲特,能不能想?信不信?可能我不会成为巴菲特,但目标足够高,取其上得其中。以苹果这样的伟大企业为目标,哪怕到不了苹果,也可以成为非常优秀的企业。不想成为巴菲特。未来智能汽车要做出差异化,只能全栈自研、整体设计,东拼西凑迟早完蛋。 通用件别人也能用,最终形成不了差异化。
$东方甄选(01797)$ $理想汽车(LI)$ $拼多多(PDD)$
说明与风险提示:本文为个人直播分享内容的整理,其中涉及的个股、行业与市场数据均为个人观察与公开信息,可能存在滞后或偏差;文中观点仅代表个人,不构成任何投资建议,不涉及买卖推荐、目标价与操作时点。市场有风险,决策需独立。
关注我,一起把投资想清楚
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
