


【深度解读】特斯拉Q1财报:别急,毛利率下滑只是短期的
$特斯拉(TSLA)$ 今天公布的Q1财报,用一句话来形容就是:"不可胜在己,可胜在敌"
特斯拉整体(含汽车、太阳能及售后服务部门)的息税前净利润率11.4%(上季度16%)。汽车部门单拎出来占总收入的85.6%(上季度87.6%)。
汽车部门毛利率(除去碳积分)18.9%(上季度24.2%)。
公司整体毛利为45.1亿(上季度57.7亿),营运净利为26.6亿(上季度39.0亿)。
自由现金流4.4亿(上季度14.2亿)。
公司管理层重申保证在手现金稳定的情况下,将尽可能地把产生的正向净现金流投向未来的产能和业务(reinvest to future business),这是为了公司在未来能有一个更好的竞争空间。主要是在汽车这类重资产行业,今天投下去的每一分钱基本上三年之后才能达产,穿越周期的投入能力在现时的经济环境下就显得格外重要。当然,投入的前提是最差情况也能保证自己不倒下。是谓,不可胜在己。
下面更新一下具体经营数据的长期趋势线。
—— 收入、售价与毛利 ——
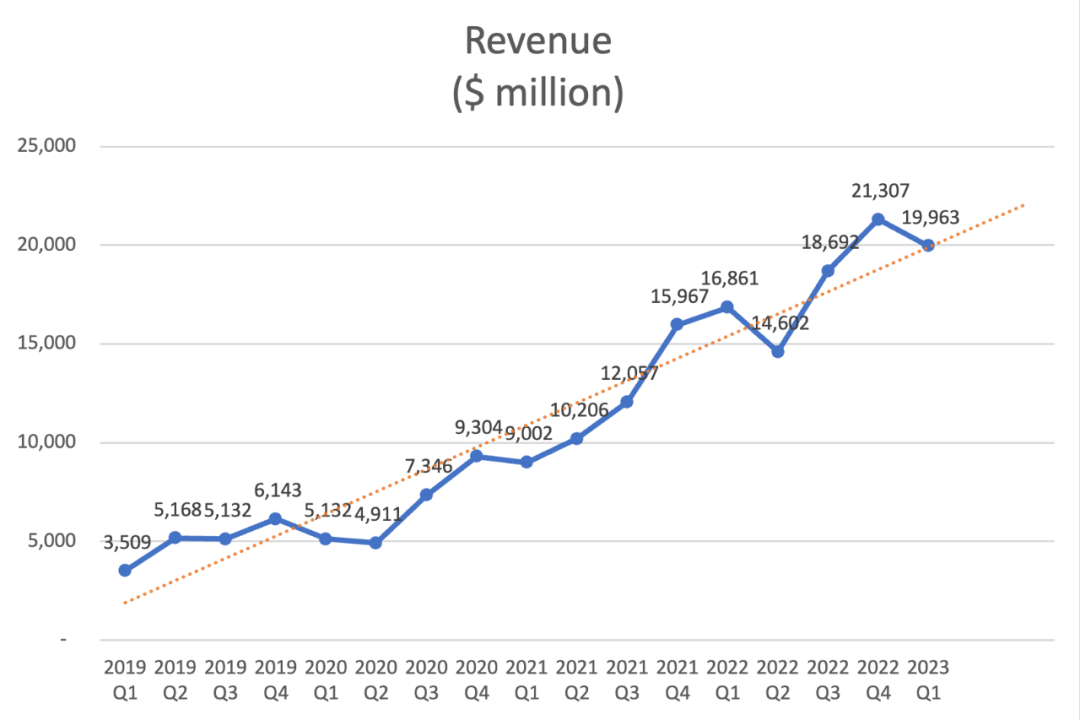
汽车行业销售额一般呈现前低后高的季节性趋势,估计特斯拉在未来几个季度随着交付量增加收入大概率会继续创新高。
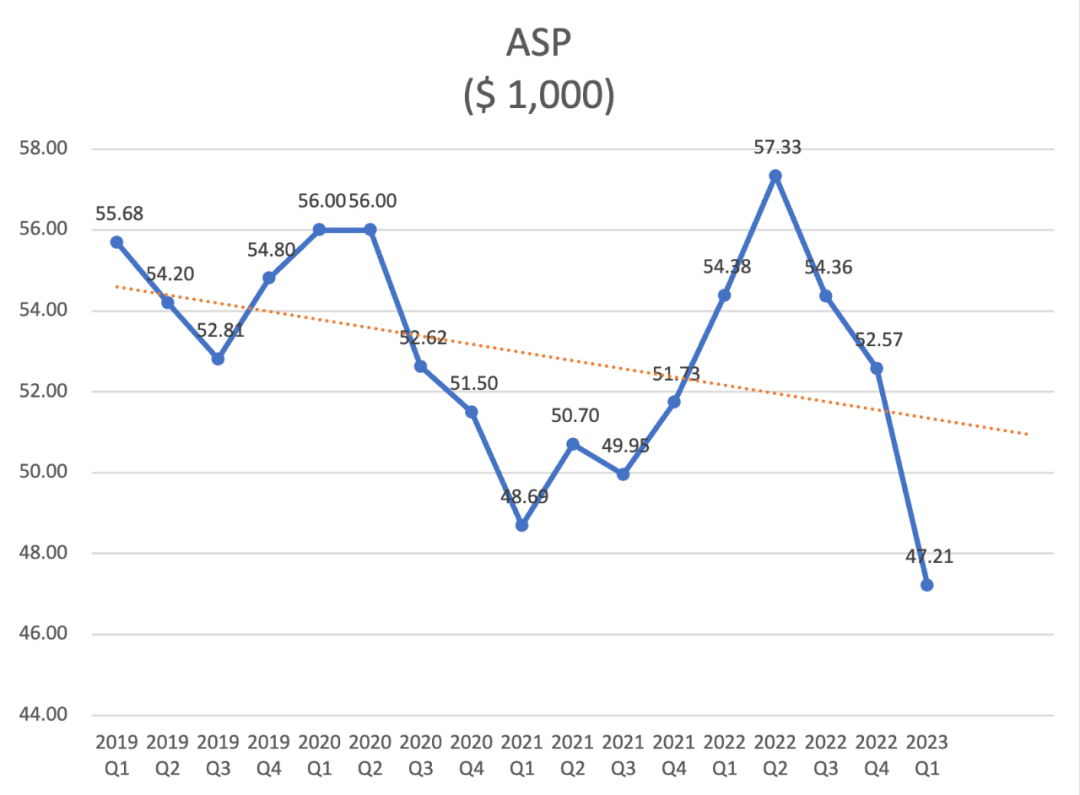
受到全球大降价影响ASP继续降低,管理层在上季度财报会上预期2023年全年的ASP会继续下降到47k,虽然目前看还是对的,但我估计Q2可能会跌破47k继续往下去到45k左右。
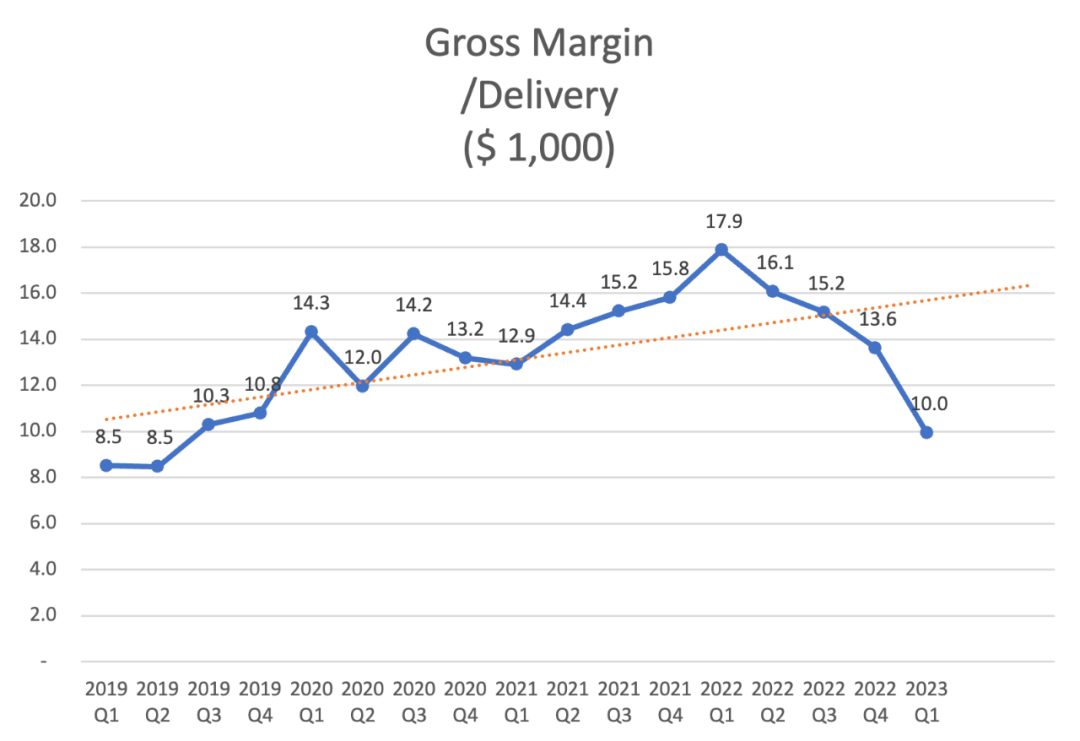
受降价影响,毛利持续下降,继续戴维斯双杀。管理层重申大宗对利润的impact还是很大,成本下降似乎没有预期中那么快。估计是合同的保护期问题,既然大宗上升期有远期合同保护成本不受影响,大宗下跌期很可能反噬受到远期合同的部分伤害。但这种情况下的影响都是暂时的,最终成本会回归真实的市场水平,这就意味着未来成本的headwind会逐步减少,毛利也会随之逐步改善(售价不变的前提下)。
下面一小段计算读者可以选择跳过,提供给有意自己做cost of good sold(COGS)测算的小伙伴们阅读:
现阶段能改善毛利最大的因素还不是大宗(包括电池成本),应该还是新工厂的产能效率问题。以柏林工厂为例产能从3k/week爬坡到6k/week基本上可以降低COGS大概$3,000:
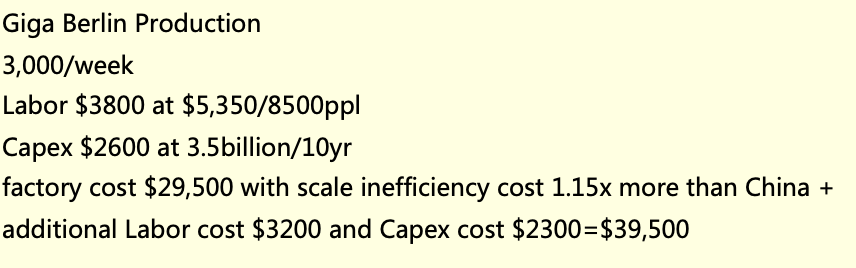
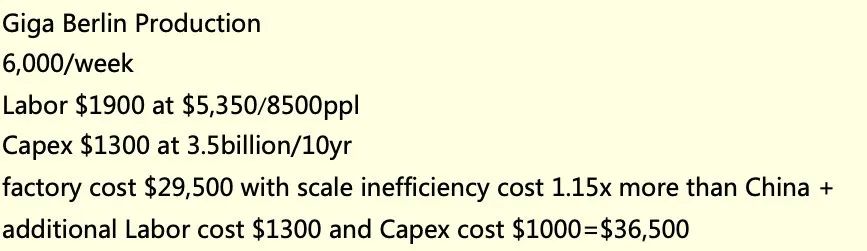
进一步,如果想测算整个欧洲地区的COGS,由于特斯拉在欧洲的销售是本土生产+上海进口,所以综合COGS应该按两个比例算个平均值。毛估估,柏林工厂产能达到7k/week的时候,基本就跟上海产的含欧洲进口税的COGS打平了。所以,现在多卖点上海产的特斯拉还是在提升欧洲地区销售毛利率的。
—— 运营费用 ——
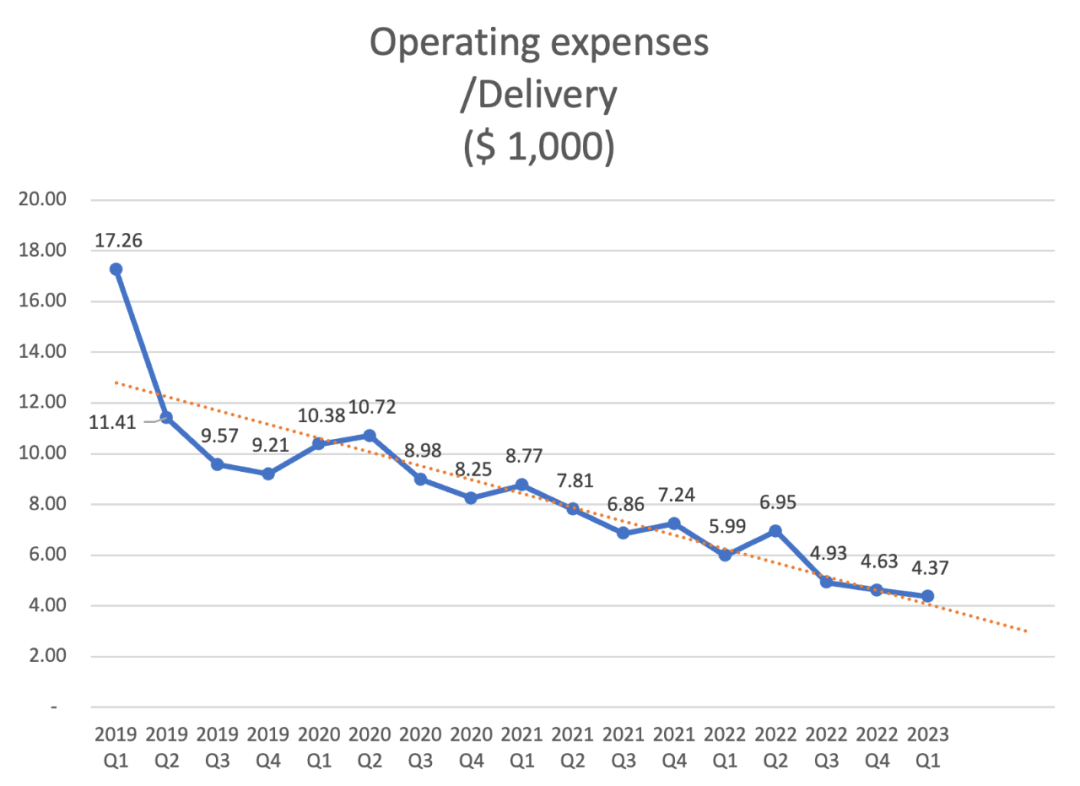
公司在费用控制上很克制,R&D + GA费用占收入保持在9%的水平。
—— 利润 ——
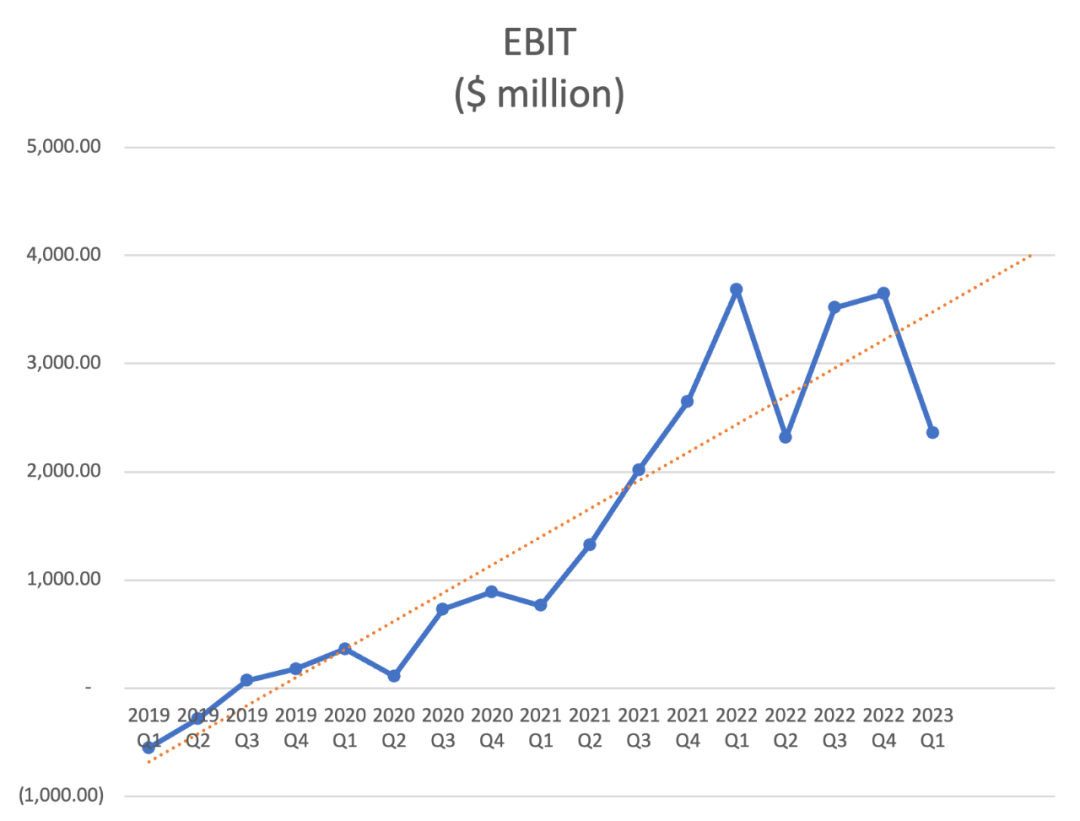
售价降低的幅度远大于成本下降的幅度,压缩管理成本基本已经到了极致,这两点使得EBIT比较难有起色。未来市场竞争如加剧可能导致售价会进一步降低,但在我看来成本下降的速度是很难跟得上的。
—— 生产资产效率 ——
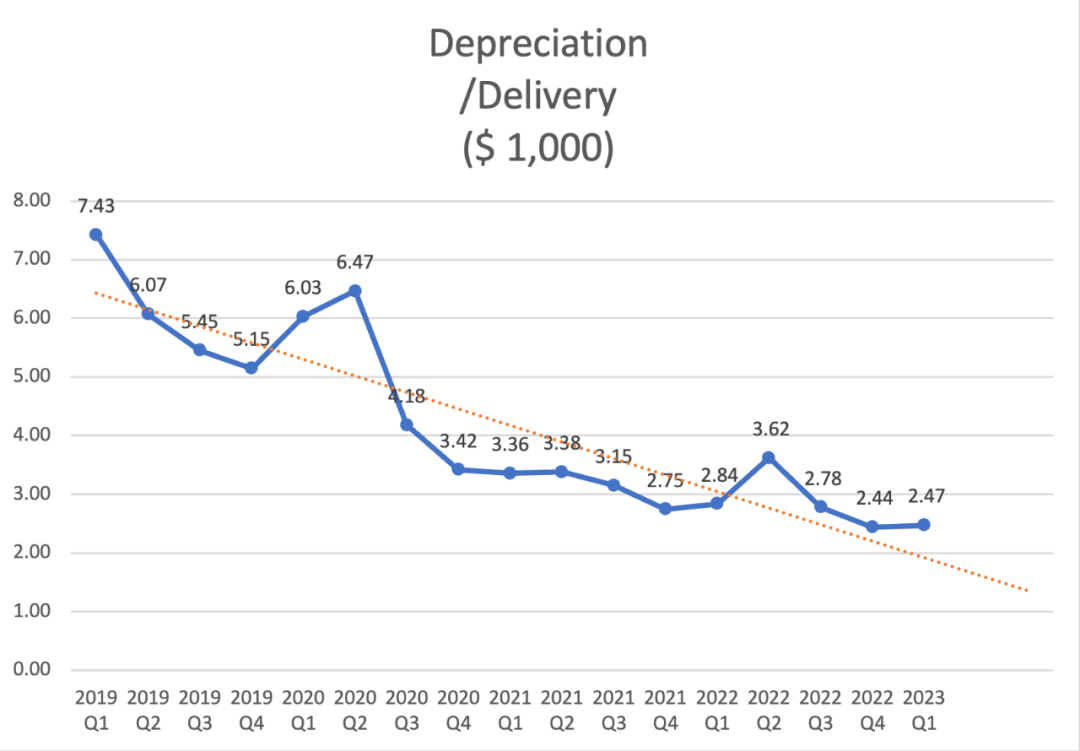
两个已投产的新工厂在产能上来后,预计每台车上均摊的折旧&摊销还会继续创新低。
—— 研发投入效率 ——
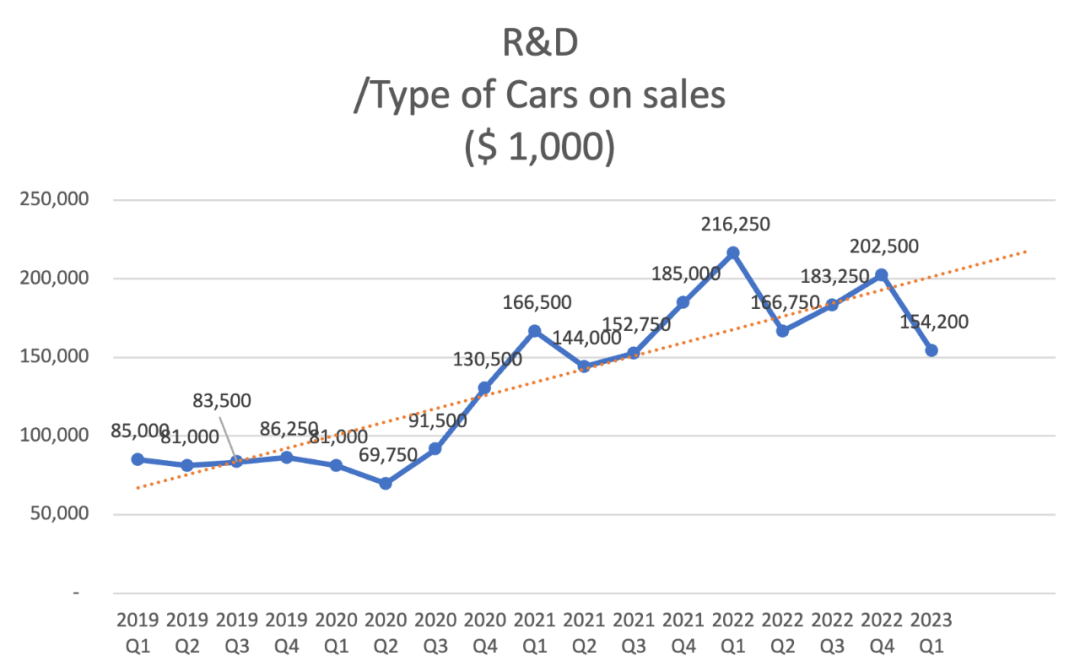
Semi产品系列经历了一个完整的季度,本季度开始按5款在售产品来均摊单款研发投入。
最后,还是开头那句话:”不可胜在己,可胜在敌“。自己做好万全的准备先保证自己不可战胜,然后等待战胜的时机,这个时机是只可遇不可求的。
来源 公众号:技术清教徒
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 你还会爱吗·2023-04-20虽然降价有效的刺激了市场,但也导致了实际利润大幅下滑点赞举报
- 每天涨停板敢死队·2023-04-20特斯拉不仅降价 还要大幅度增产点赞举报
- tiger迷·2023-04-20马斯克说了 要追求销量 而不是利润点赞举报
- 一个人发呆·2023-04-20特斯拉只要发财报,必定是行业关注的大事点赞举报
- 吾股丰登123·2023-04-20特斯拉的价格还要继续下降的点赞举报