


易点云开启招股,企业办公IT综合解决方案第一股重磅来袭!
易点云今日启动招股,作为国内较早介入企业办公IT综合解决方案的供应商,易点云在成立之初就获得了俞敏洪旗下的洪旗基金天使投资,后续又有包括雷军的顺为资本、源码资本、经纬中国、GIC等各路资本竞相加持。
易点云先后获得8轮融资,背后站着诸多明星VC/PE,累计融资14.26亿元。
究竟是什么样的企业能获得这些专业投资机构一致青睐,并成长为细分赛道的“隐形巨头”,我们一起来看看。
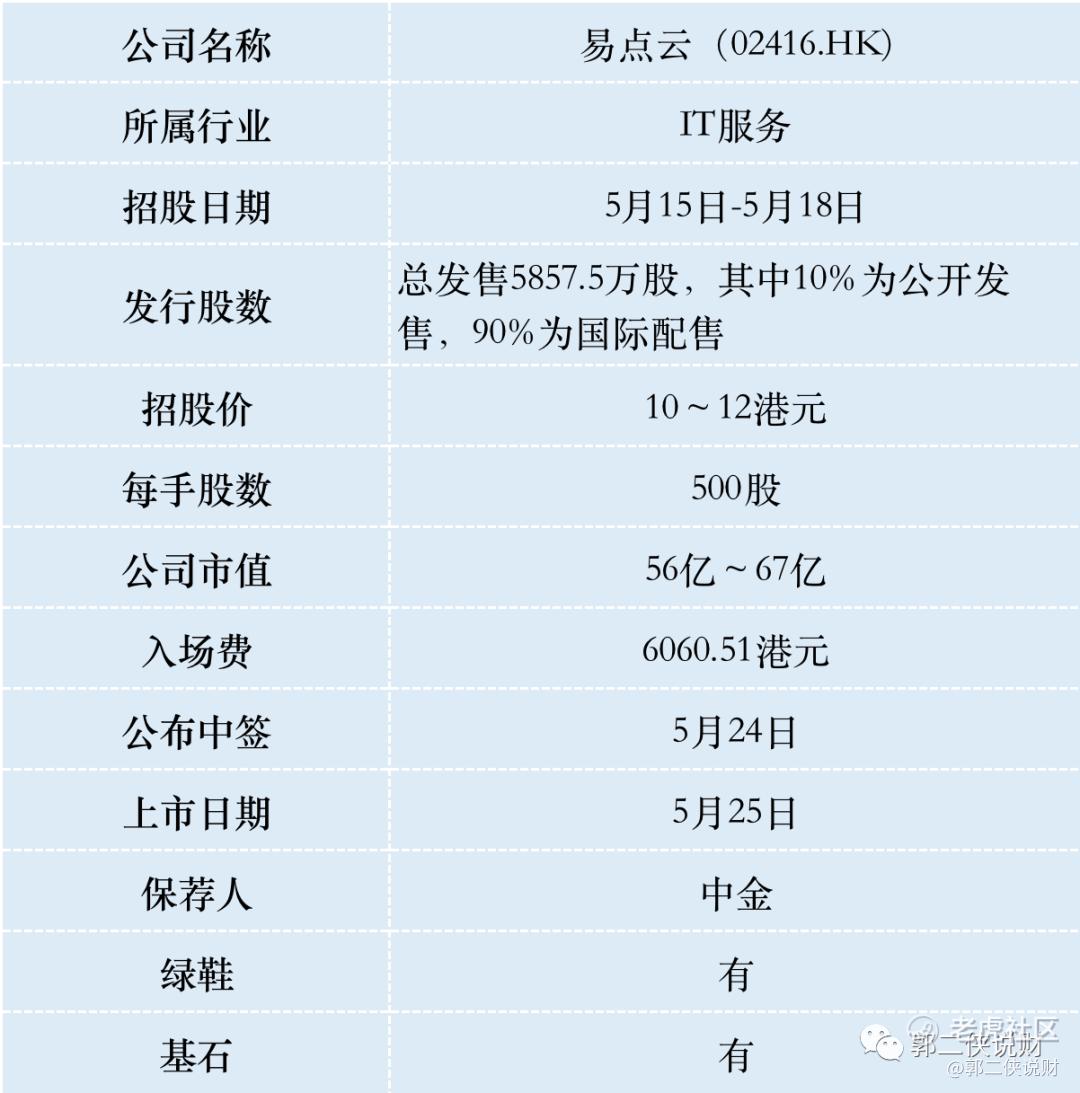
一、招股信息
二、公司概况
易点云,成立于2014年,是一家办公IT综合解决方案供应商,主要经营业务随用随还办公IT综合解决方案、设备销售、 SaaS及其他服务。
截至2022年12月31日,易点云拥有4.2万家订阅企业客户,以及110万台订阅设备。
按2021年收入、服务设备数量及再制造能力来看,易点云是中国最大的办公IT综合解决方案供应商,市场份额超过第二名至第五名的总和。
财务数据显示,2020~2022财年,易点云营收分别为8.13亿、11.84亿和13.72亿元人民币,相应的经调整净利润分别为-0.45亿、0.93亿和 1.35亿元人民币。
在艰难的三年疫情期间,易点云稳扎稳打,仍然实现了稳定增长,也说明了公司的商业模式经住了宏观环境的检验。
易点云的主要营收来源于随用随还办公IT综合解决方案,贡献占比约84%。
随用随还办公IT综合解决方案,简单来说就是出租电脑等IT办公用品,以及负责后期的运营维护,企业根据用量付费,解决了中小企业办公设备采买以及运营维护成本高的痛点,助力中小企业降本增效,赢得了客户信赖。
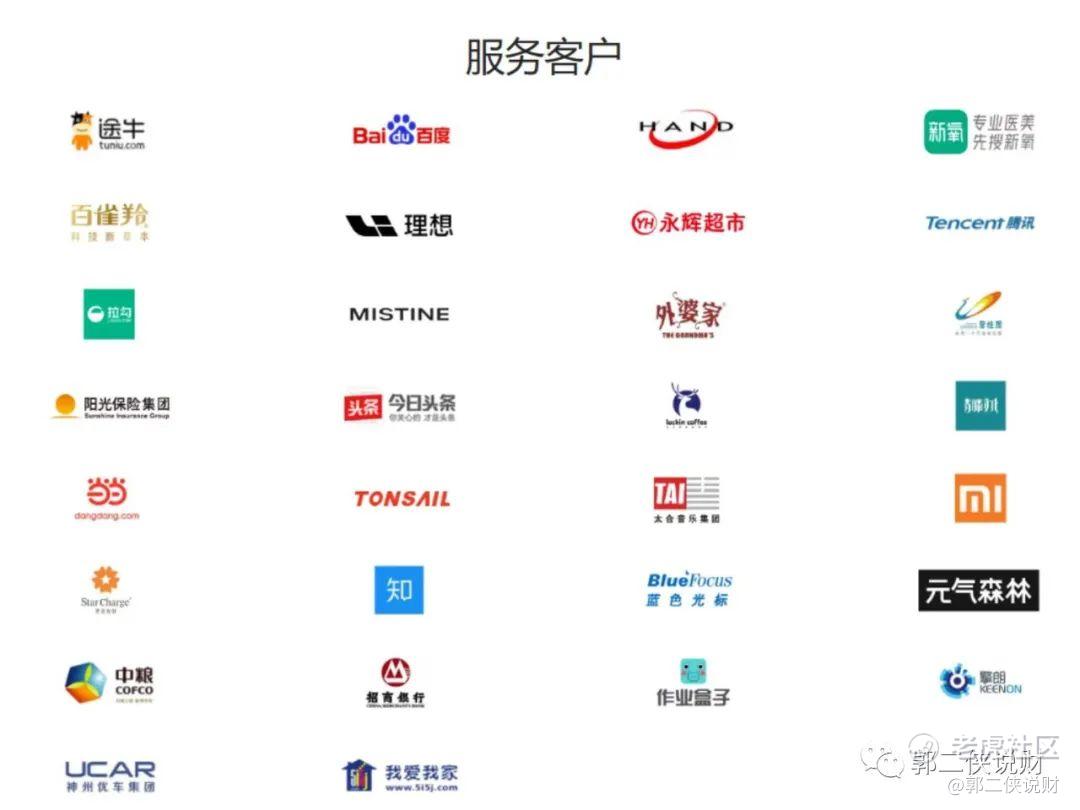
除了中小企业外,易点云服务的客户也不乏 $百度集团-SW(09888)$ $小米集团-W(01810)$ $理想汽车-W(02015)$ 等国内知名企业。
据悉,从2020年到2022年易点云的客户留存率一直稳定在70%以上,也就是说大多数用过易点云服务的客户,都会选择续订服务的方式表达对公司的认可。客户稳定,公司营收就有了保障。
赛道方面,目前中国的中小企业有约5000万家,随着经济的发展,预计到2026年将增加到8000万家。在数字化转型加速的进一步推动下,企业办公IT服务的市场规模预计于2026年将达到人民币2140亿元,这为易点云继续攻城略地提供了广阔市场。
沙利文预测到2026年用量付费办公IT市场渗透率将达到17.9%,21年~26年五年增速47.9%,届时仍有巨大的增长潜力。
三、综合点评
在港股市场和易点云业务类似的有去年11月份上市的小熊U租,上市首日股价涨幅2.6%,此后股价一路上涨,累计涨幅37.1%,不过小熊U租还在亏损,而易点云已经实现盈利,静态PE30多倍,对比年均增速30%以上的公司这个估值不能说贵,高增速很快就可以拉低估值。
对于高成长性企业,市销率也是常用的参考指标之一,易点云静态PS只3点几倍,对比近期上市的新股PS也是很低的,当营收规模持续增加后,成本还能进一步降低,利润空间也就算释放出来了。
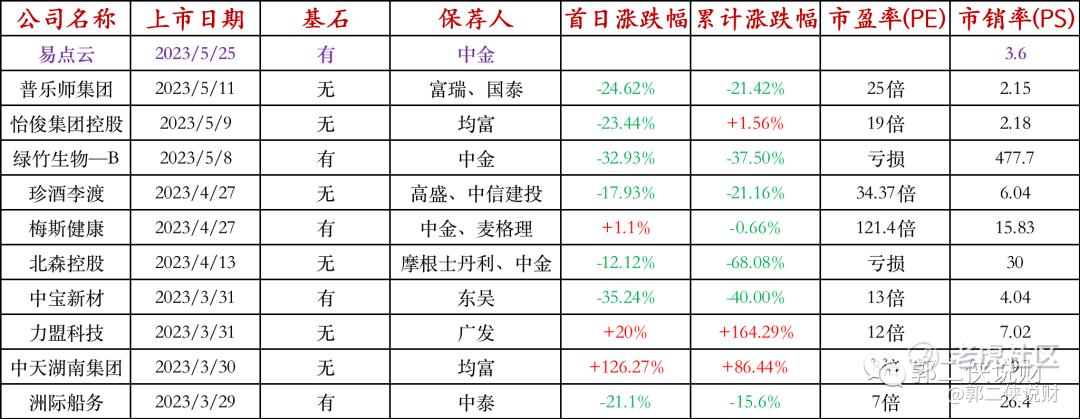
最近上市的新股表现很差,除了港股市场流动性不足外,也与这些新股自身各种问题有关,例如普乐师、珍酒李渡、北森控股都没有基石,绿竹生物、北森控股、梅斯健康估值又太贵,而易点云有盈利作为支撑,估值合理,并且带着基石上市,准备充分,希望上市后会有不错的表现。
易点云保荐人和稳价人都是中金,中金担任香港IPO保荐人的经验非常丰富,最近一年中金稳价的新股上市表现都比较稳,护盘非常给力,经常是在发行价附近挂一个巨量买单以起到托底的作用,15%的绿鞋兜住散户问题不大。
易点云今天刚启动招股,孖展倍数还看不出来,大概率不会启动回拨,甲乙组各有5858手,按照5000人认购算,预估一手中签率60%,摸几手。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
我还是觉得新公司上市后先观察比较稳妥
最近看到好多文章都在说这个
这个易点云公司是很有名吗?