


港股打新:宏信建发 IPO 分析和申购计划
公司是中国领先设备运营服务提供商之一,具有综合设备组合及强大的服务能力。根据弗若斯特沙利文报告,以2022年收入计,我们是中国最大的设备运营服务提供商。凭借我们的设备运营服务能力,我们提供覆盖项目全周期的全方位、多功能服务。
我们的主要品牌包括宏信建发、宏信设备及宏金设备。我们获得的众多奖项亦反映了我们领先的市场地位及品牌知名度。受益于我们的行业龙头地位,我们能够参与里程碑工程项目。
此外,我们是高空作业平台,新型支护系统及新型模架系统设备运营服务市场的领导者之一。截至2022年12月31日,我们的高空作业平台,新型支护系统及新型模架系统的设备保有量分别约为13.13万台、约为157.66万吨及约为62.26万吨。我们相信,凭借自身各产品线、各服务品类间的协同效应,我们能够为客户提供覆盖项目全周期的全方位、多功能服务,全面提升市场竞争力和客户粘性。因此,我们已建立多元、蓝筹、忠诚且高质量的客户群,保障我们的经营稳定性和可持续增长。再者,截至2022年12月31日,我们已在中国187个城市建立 拥有349家服务网络的全国服务网点网络。根据弗若斯特沙利文报告,截至2022年12月31日,我们的服务网点数目在中国设备运营服务提供商中排名第一,让我们的反应时间在行业中保持领先。另外,我们成熟的数字化能力不断提升我们的运营效率及客户服务能力。
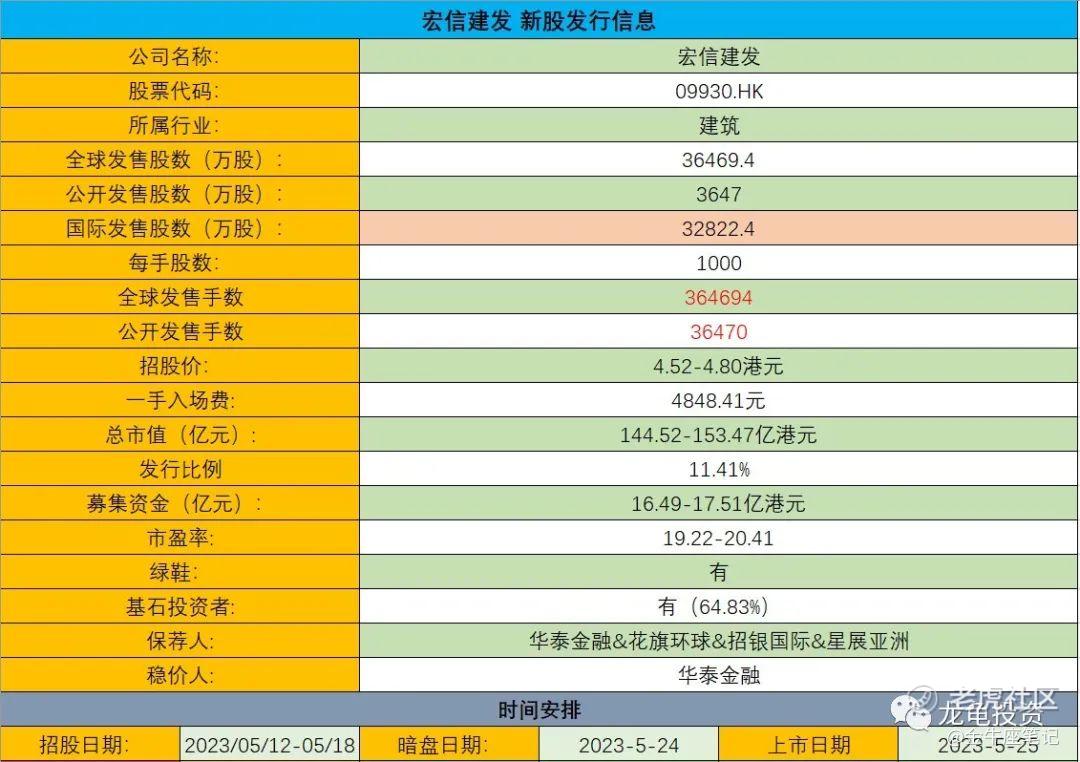
招股信息:
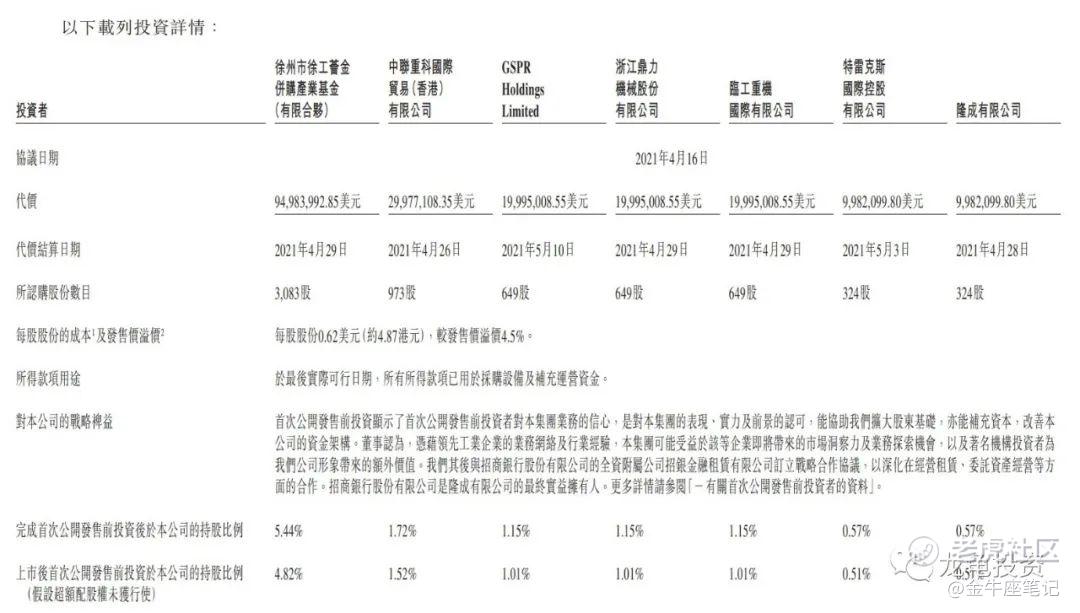
IPO前投资:
公司IPO前最后投资者有七位,协议时间2021年4月16日,每股成本4.87港元,较实际发售价溢价4.5%。IPO前投资者禁售期6个月。
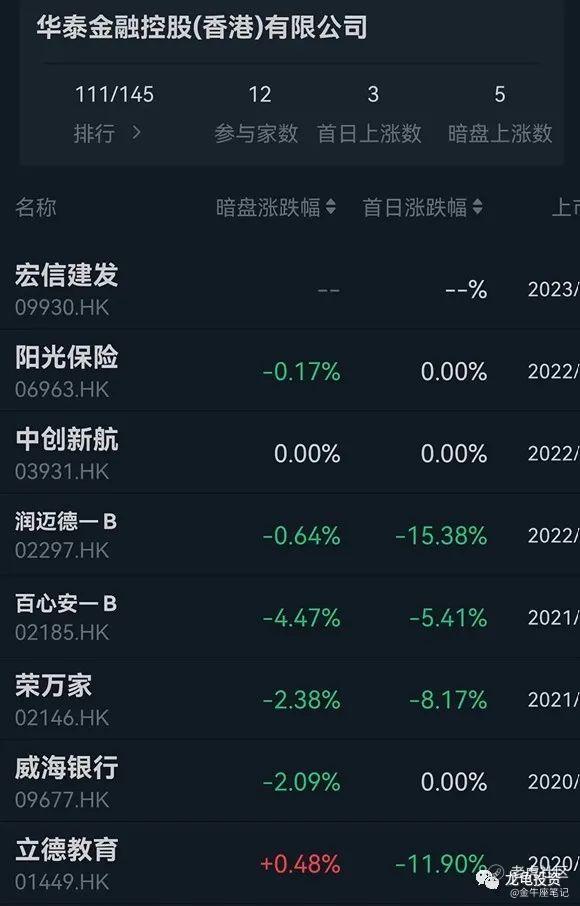
本次引入7位基石投资者,按下限定价基石占比66.84%,按中位数定价基石占比64.83%,按上限定价基石占比62.94%,基石禁售期6个月。
保荐人:
公司本次由华泰金融&花旗环球&招银国际&星展亚洲四家机构联席保荐,稳价人由华泰金融担任,数据如下图,绿油油一片。
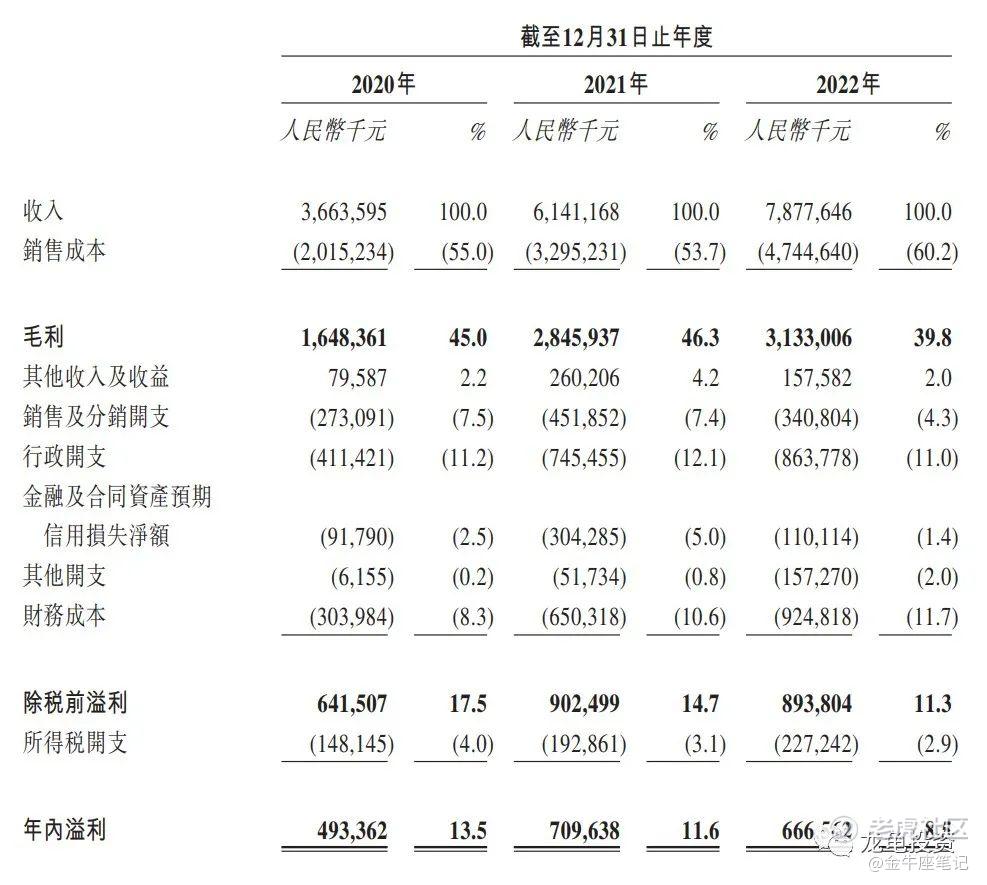
财务情况:
营收:2020年营收36.63亿人民币,2021年营收61.41亿人民币,2022年营收78.77亿人民币;
毛利:2020年毛利为16.48亿人民币,2021年毛利28.46亿人民币,2022年毛利31.33亿人民币;
年内溢利:2020年净利4.93亿人民币,2021年净利7.10亿人民币,2022年净利6.67亿人民币。
一手中签率:
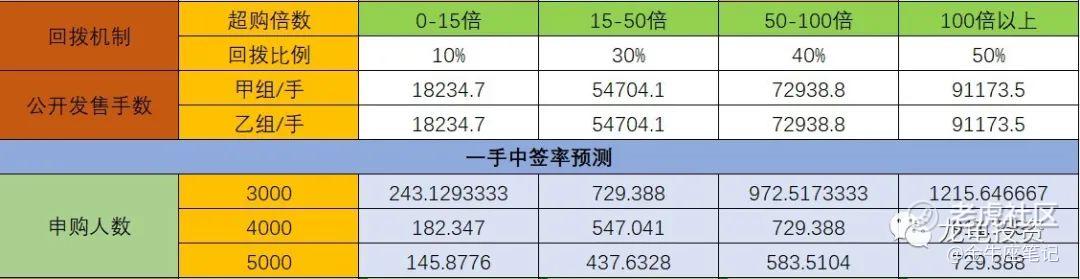
公司全球发售股数36469.4万股,每手股数200股,截至发稿,超购0.07倍,不会回拨,甲乙组各18234.7手,预计3-5K人参与,一手中签率100%。
综合点评:
建筑行业大块头,主要收入来源于经营租赁服务,产品线包括高空作业平台、新型支护系统、新型模架系统及其他设备,这部分收入占总营收的66%;另外一块收入则是工程技术服务,收入占总营收的27%。营收增长数据还不错,但是建筑这个行业本身也是受制于房地产行业,并且这次发行市盈率也不算低,又是大块头,没什么意思。直接放弃!
牛榜评级:锅牛
申购计划:
放弃申购
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不够成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、再看、分享给身边有需要的朋友,非常感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
宏信建发听起来有点意思啊,我觉得可以关注一下他们的动态,看看有没有投资机会
虽然宏信建发的基本面只能说一般般,但是他们的产品线还是挺丰富的嘛
哇,宏信建发的发展前景还是很好的,特别是他们的租赁服务和工程技术服务
我期待宏信建发能带来一些好消息,或者有一些新的合作项目
我觉得宏信建发还是有机会的,我应该会找个机会买入它的股票