


宏信建发申购策略
宏信建发是中国领先的设备运营服务提供商之一,根据弗若斯特沙利文报告,以 2022 年收入计,宏信建发是中国最大的设备运营服务提供商,公司提供覆盖项目全周期的全方位、多功能服务。

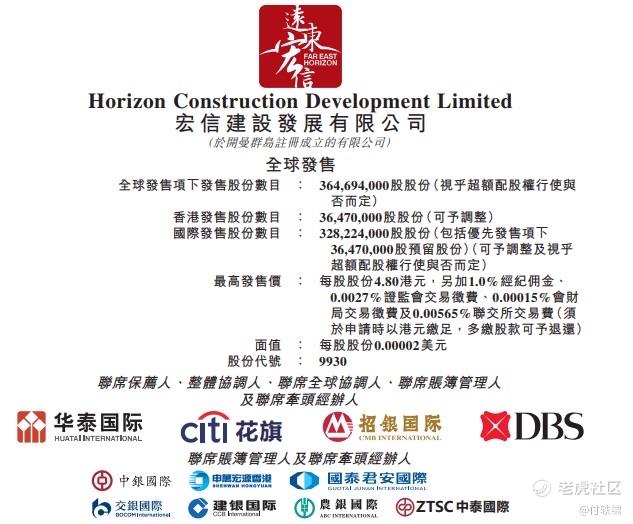
宏信建发于 2023 年 5 月 25 日在香港交易所上市
招股价格:4.52 港元-4.80 港元
集资额:16.48 亿港元 -17.51 亿港元
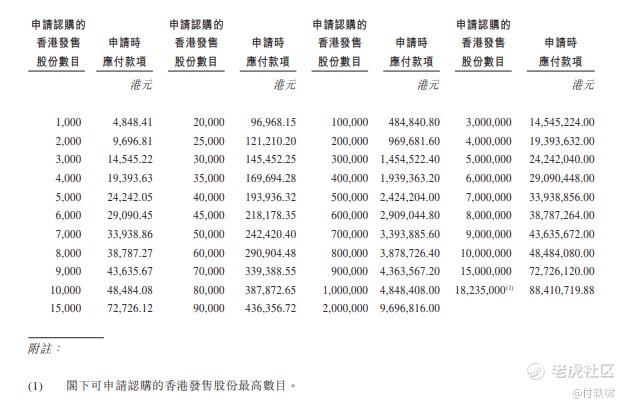
每手股数 1000 股
入场费 4848.41 港元
招股日期 2023 年 05 月 12 日—2023 年 05 月 18 日
招股总数 36469.40 万股
国际配售 32822.40 万股,约占 90%
公开发售 3647.00 万股,约占 10%
总市值 144.52 亿港元-153.47 亿港元
市盈率 20.03
发行比例 11.41%
保荐人:华泰金融控股(香港)有限公司 花旗环球金融亚洲有限公司
招银国际融资有限公司 星展亚洲融资有限公司
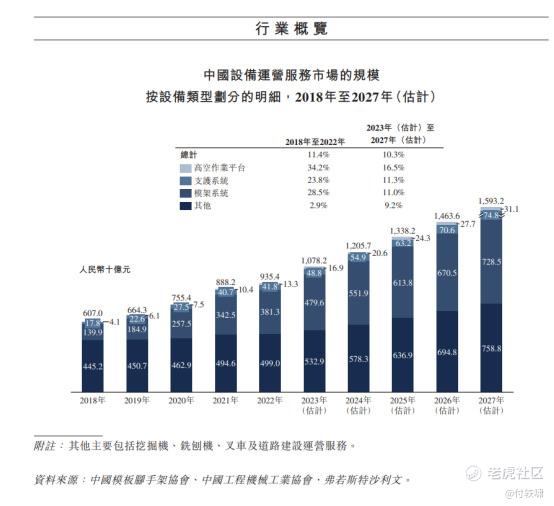
根据招股书披露,宏信建发旗下高空作业平台机队规模从 2019 年的 2 万多台增长至 2022 年的 13 万台,目前已经是全球第三,亚洲第一,过去五年内,高空作业平台在国内保有量从 2018 年的 11 万台增长至 2022 年底接近 50 万台,预计在未来国内高空作业平台总保有量突破 100 万台只是时间问题,与此同时,宏信建发主要配置的新型支护系统和新型模架系统也是近十年来涌现的新品种,对于传统的建筑作业方式存在更优的性价比和广大的渗透替代空间,和高空作业平台的客户群也具备一定的重叠性和协同效应,契合宏信建发资产配置需求。

从公司财务数据分析,宏信建发在 2020 年、2021 年及 2022 年的收益分别约为人民币 36.64 亿元、61.41 亿元、78.78 亿元,毛利分别约为人民币 16.48 亿元、28.46 亿元、31.33 亿元,纯利分别约为人民币 4.93 亿元、7.10 亿元、6.67 亿元。公司收入、毛利连续三年增长,2022 年净利润有所下降,增收不增利,公司有 7 家基石投资者,认购占比 64.83%。

总体来看,宏信建发是中国领先的设备运营服务提供商之一,在高空作业平台领域拥有领先地位,未来国内高空作业平台总保有量有望继续增长,公司财务表现稳定,有一定的增长潜力,不过由于建筑股近两三年来表现不佳,市场对建筑领域的投资热情有所降温,因此放弃申购或者一手现金认购为佳。$宏信建发(09930)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
我觉得还不错,等正式上市后可以考虑下
感谢分享,最近正好在关注这个公司
宏信建发到底值得入手不?