


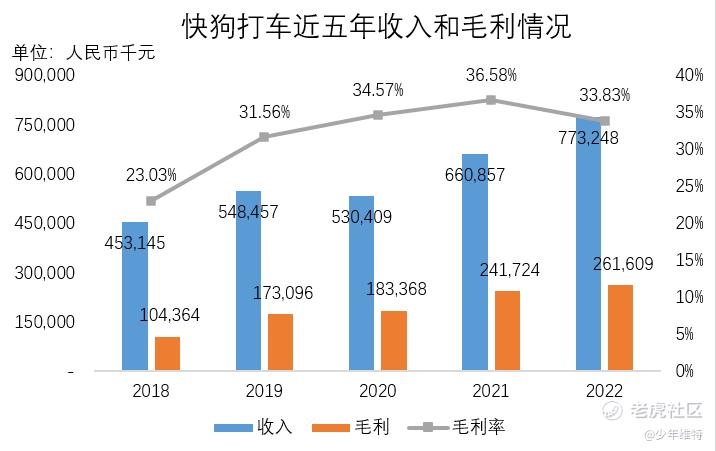
过去五年收入毛利一直保持在30%以上,2022年这种特殊年份整体收入同比增速也保持在17%。海外业务,同比增长34.1%,收入占比超过50%,印度、越南、韩国等地多个城市开花, 其中印度市场2022年录得净利润。
毛利水平,除了2018年,都保持在30%以上。
业务方面,数字货运是基本盘,开始搞增值业务拓展,香港方面围绕司机和客户开展保险中介业务,海外地区主要是燃油卡业务,该部分年收入增速达到50%。
亏损情况,也是所有者权益占大头,2022年经调亏损降到了2.29亿,同比减少17.5%。降本增效也是做的不错。
唯一需要注意的就是现金流方面,平台车队运营商这块的金融资产减值影响比较大,2022年期末现金及等价物3.3亿,IPO融资净额5.52亿。
按照资本市场逻辑,新股次新股不可能一波行情没有,都在等年度扭亏么……
$快狗打车(02246)$ $恒生科技指数(HSTECH)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
4
举报
登录后可参与评论
虽然股价低迷,但它的发展前景还是很好的。
尽管公司基本面一般般,但期待它可以继续带来好消息
现金流方面需要留意啊,这是重要指标
印市场录得净利润,可以考虑加仓了
数字货运对于它来说太重要了
海外业务增长迅猛让我很惊喜啊