


绿竹生物IPO:生不逢时!
今天港股有2支新股招股,其中之一是绿竹生物,做疫苗和生物药的公司。
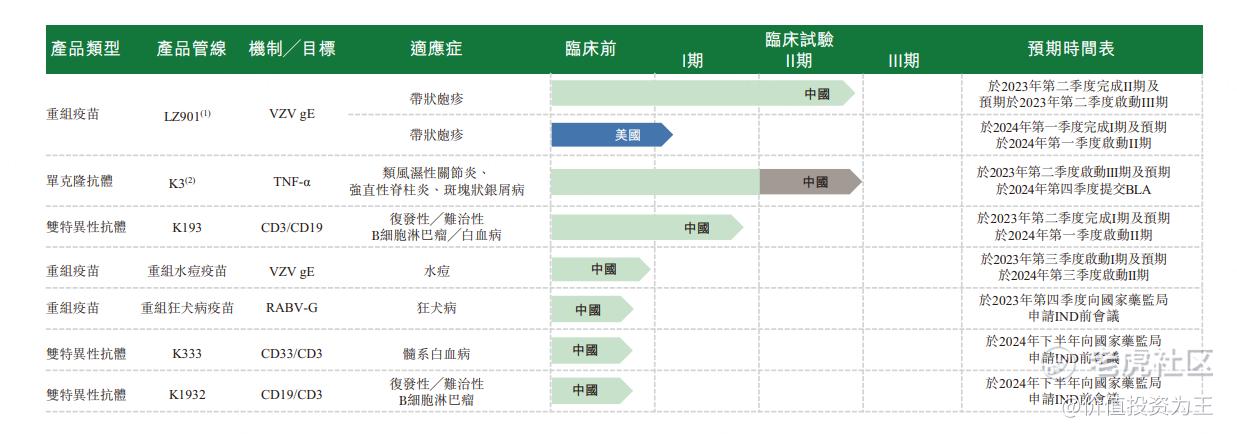
目前,绿竹旗下共有7款在研产品,其中,研发进度最快的是带状疱疹重组疫苗:
带状疱疹常发于50岁以上老年人,发病时的疼痛度比生孩子还要高,在民间有蛇缠腰之称!
该病没有特效药可以治疗,但可以通过接种疫苗预防,目前世界上主要的带状疱疹疫苗是葛兰素史克的Shingrix,国产带状疱疹疫苗于今年1月刚刚获批。
带状疱疹疫苗的市场空间非常大,预计2025年时,中国的带状疱疹新病例将增加至490万例,到2030年时增加至600万例,年复合增长率4.2%。
由于当前的带状疱疹疫苗十分昂贵,打一针需要1600元,共需接种2针,因此,目前我国的带状疱疹疫苗接种率只有0.1%,远低于欧盟的5.2%和美国 26.8%。
带状疱疹疫苗是百亿级别的大品种,目前除了已上市的2款产品外,还有4款产品正在研发,包括绿竹生物的LZ901。
除了带状疱疹疫苗外,另一研发进度较快的是单克隆抗体K3,它是阿达木单抗的生物仿制药。
阿达木单抗可不简单,按销售额计,它连续9年位居全球处方药销量第一!
在国内,按销售收入计,阿达木单抗在中国的市场从2015年的人民币2亿元增至2021年的人民币16亿元,复合年增长率为41.3%,并预计从2021年至2025年按42.7%的复合年增长率增至2025年的人民币68亿元,以及从2025年至2030年按11.3%的复合年增长率进一步增至2030年的人民币117亿元。
虽然是大单品,但可惜,目前国内获批的阿达木单抗生物类似药有9款,在研的还有10款,而绿竹生物的K3,现在刚处于临床2期阶段,预计完成2期试验的时间是2027年底,等上市,怕是要到2030年了。
公司意识到单抗竞争激烈,因此,除了K3之外,公司不打算继续研发新的单抗药了,转而研发难度更高的双抗,比如K193.
目前国内只有一个双特异性抗体注射液(CD19-CD3)获批,即安进的Blincyto®。
根据弗若斯特沙利文的资料,除了绿竹生物的K193,中国还有三款双特异性抗体注射液(CD19-CD3)(即健能隆医药技术(上海)有限公司的A-319、同润生物医疗的CN201及山东新时代药业有限公司的LNF1904)以及一款已在中国国家药监局药物审评中心(“审评中心”)注册的三特异性抗体注射液(CD19-CD20-CD3)处于临床开发阶段(即博锐生物制药及恩沐生物的CMG1A46)。
总体来说,双抗的竞争格局远好于单抗,但是,绿竹生物的K193研发进度刚处于临床1期阶段,等到研发成功上市还有数年时间。
因此,绿竹生物的研发实力并不差,但产品距离上市时间过长,此时上市,将长期面临没有收入的局面,也意味着上市之后,股价难免会大幅波动。
短期来看,最近港A股生物医药板块表现不佳,绿竹生物此时上市,真是生不逢时啊! $绿竹生物-B(02480)$ $智飞生物(300122)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
hpv9价之后下一个爆火的,自费的,全民性的疫苗产品。前景巨大。$绿竹生物-B(02480)$
反正我肯定会找机会买入绿竹生物
别担心绿竹生物会有独立走势的
医疗板块最近的表现确实不太好
我觉得这公司挺值得关注的啊
绿竹生物的发展前景还是不错的