


强烈看多英伟达,越跌越买!
摘要
英伟达的2025财年第二季度(2Q25)财报显示了强劲的销售增长和稳定的毛利率,尽管公司指引让市场感到失望,但这反而提供了买入机会。
即将推出的Blackwell GPU预计将推动销售和利润率扩展,成为英伟达未来利润增长的重要催化剂。
英伟达的数据中心部门依然强劲,对销售贡献显著,并为Blackwell GPU的发布做好了铺垫。
尽管市场对短期前景存有疑虑,英伟达的长期前景依然看好,Blackwell架构带来的利润潜力巨大。
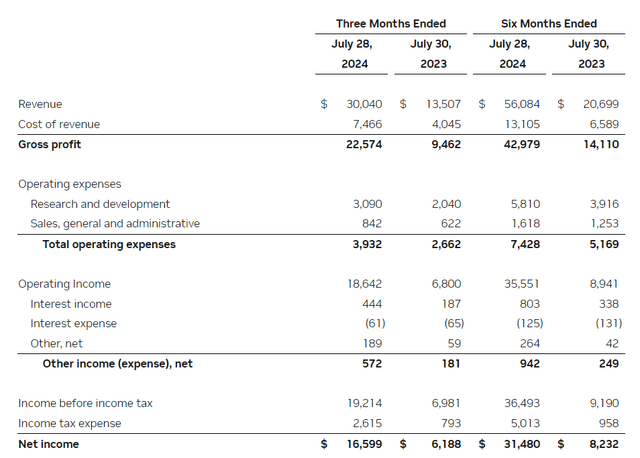
英伟达2Q25业绩、稳定的毛利率和Blackwell催化剂 英伟达的2Q25销售额同比飙升122%,达到了创纪录的300.4亿美元,环比增长15%。毛利率稳健,第二季度毛利率为75.1%,比去年同期增长了5个百分点,这主要得益于市场对高价H100 GPU的需求。数据中心销售额达263亿美元,占总销售额的87%,比去年同期的76%和前年的57%有显著增长。随着销售重心向数据中心倾斜,英伟达将在今年晚些时候推出的Blackwell GPU中获利,该GPU专为大规模数据中心的AI模型而设计。
尽管市场对英伟达的25财年2季度业绩反应冷淡,但公司仍预计销售额将增长8%。即将推出的Blackwell GPU可能推动销售加速,较高价格的GPU将提升毛利率。英伟达2Q25的利润为166亿美元,同比增长168%。随着Blackwell的出货,英伟达有望进一步推动利润增长。
Blackwell GPU的性能将比前代产品更节能,成本降低25倍。据报道,这款GPU每颗芯片的售价可能高达7万美元,完全定制的高端服务器机架售价可达300万美元,这为英伟达的销售和毛利产生正面影响。相比于目前H100 GPU的售价为3万美元,可以预测到随着Blackwell 大规模出货,英伟达的业绩将会给投资者带来新的惊喜
市场预计英伟达明年的每股利润为3.59美元,反映出41%的利润增长率。在当前股价下,英伟达的市盈率为33倍,而AMD的预期市盈率同样在30倍以上,考虑到英伟达其强劲的销售增长和乐观的前景,这一估值并不高。
市场对AI的巨额投资是否能带来正回报存在疑虑,如Alphabet、Meta、亚马逊或Elon Musk的xAI等公司已在GPU上花费数十亿美元,但目前成果甚微。然而,错过Blackwell机会的风险是目前最大的投资风险。
结论 尽管市场对英伟达的期望很高,但英伟达的业务表现依然出色,投资者有充分理由对Blackwell的推出保持乐观。当前股价的下跌反而是买入的良机。 $英伟达(NVDA)$ $GraniteShares 2x Long NVDA Daily ETF(NVDL)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 马虎恶魔号·2024-09-03这个不敢苟同,因为他的信赖收入就是在走下坡路。很快就到两位数增长了。点赞举报
- Tigerrrrr·2024-09-04使劲买,套死你[开心]点赞举报
- Apple星晨·2024-09-03我有同感,越跌越买。1举报
- 有意思嘛·2024-09-03越套越没😂😂😂1举报
- tom33·2024-09-032年半涨了12倍,必须做空点赞举报
- abcde11945·2024-09-03短期调整是买入机会1举报
- 贝克汉姆零距离·2024-09-03好赞!👍点赞举报