


【港股打新】梅斯健康正式招股,多元化业务有什么惊喜?
梅斯健康正式招股,中金和麦格理为其联合保荐人。本次IPO,梅斯健康基石投资人包括安吉国资平台、嘉实基金、广发资管,投资金额占整体发行规模比例约48.8%。梅斯健康作为头部互联网医疗平台,主打通过医师运营进行商业化,现在有超过290万名注册医师,270万名每月活跃用户,全行业排名第一,高级别专家医师数量及比例也是全行业排名第一。
它提供医师平台解决方案、RWS解决方案以及精准全渠道营销解决方案等服务。在这个平台上,你可以找到64.4万项研究成果和19.5万项最新医学发展的原始材料。与其他互联网医疗平台不同的是,梅斯健康以专业权威视角提供高质量的医疗内容,为用户提供多种解决方案。
作为持续关注互联网医疗平台的投资者,简要给大家介绍一下梅斯健康的基本面和发行情况。
【基本资讯】
公司名称: 梅斯健康
上市代码: 02415
招股时间: 4月17日-4月20日
上市挂牌日期:4月27日
【发行情况】
笔者了解到一个有趣事情,梅斯健康在路演中多次提到它与$医脉通有着高度相似的业务和规模,但估值区间为55.25-61.69亿港元,即是买同样的货,但价格便宜了三分之一。
梅斯健康此次发行新股,募资6.1-6.8亿港币,倒算出来的投资前估值紧贴上一轮融资,也是腾讯的入股价格,腾讯的投资还没赚钱,加上上市前股东都自愿锁定股份,这样一来,梅斯健康这次上市的预期相当理性,没有过高估值,也没有依赖发行圈钱和解套,应该就是为了更好拓展业务发展才上市,以保发行为主。
机构股东主要包括腾讯(0700.HK)与启明创投,联合创始人及一致行动人持股接近70%,还有一些长线基金表达了意向。而且公司账上现金颇充足,相信不会碰打折的事,大不了安排通道。那这样的话,发行资金面就相当稳固了。
整体来看,梅斯健康会在短期内做进沪深港通的迹象也是非常明显了。以稳固的盘子保发行,还拿国资的钱,离沪深港通目标市值一步之遥,那肯定也是志在必得了。如果不存在散户回拨,那是没有什么因素阻挡公司的市值一路涨到“入通”,大家不妨关注看看。
【财务数据】
笔者阅读招股书发现,梅斯健康的财务数据也相当不错。最近梅斯健康公布的招股书中展示了2022年的业绩,这里摘要出来给大家看看。梅斯健康在2022年的总营收达到了3.49亿元,同比增长了17.1%,毛利达到了2.06亿元,同比增长了9.0%。净利润为4,553万元,同比增长了10.6%,这与总营收增长节奏稳合,说明不存在夸大成分。即便在去年大陆疫情管控最严苛的时候,梅斯健康依然能够维持双位数业绩增长。
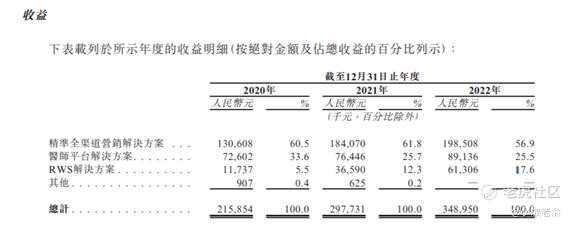
梅斯健康的主要业务多元化,总的来说可分为四大板块:精准营销、医师平台解决方案、真实世界研究(RWS)以及创新服务。其中,精准营销是梅斯健康的主要收入来源,其提供数字化的精准营销服务,帮助药械公司触达平台上的医师。药械公司支付相应的费用以支持其营销预算。2021年,该板块总营收1.8亿元,收入占比为61.8%,2022年总营收2.0亿元,收入占比为56.9%。
谈到经营效率和盈利能力,梅斯健康最大的优点在于其收入结构更加多元化,而且新增长曲线非常明显。在2022年的收入来源中,医药精准营销业务仅占56.9%,医师服务和真实世界研究(RWS)服务分别占25.5%和17.6%,这已经是成熟的商业模式,而且分别贡献了77.8%和36.5%的高毛利率。
值得一提的是,梅斯健康的RWS服务增长非常迅速,从2020年的1,173.7万元增长到2022年的6,130.6万元,年复合增长率高达128.5%,增长动力十足。这个板块的收入占比也持续上升,从2020年的5.5%增长到2022年的17.6%。这一部分也将成为梅斯健康的“新增长点”。而这个业务代表的是医疗医药行业的专业性与创新研发的必要服务,有望带动梅斯彻底完成转型进阶。
【总结】
总结一下,梅斯健康在规模上对标早些时候港股上市的医脉通不相上下,但估值更有吸引力。梅斯健康的收入结构多元化,新增长曲线明显,尤其是在RWS服务板块的快速增长,不依赖营销进行发展,这几年也已经成功实现规模化净利润,上市后不再受财务亏损和上市费用影响后,后劲十足。破发概率低,股价增值前景明确,可以考虑打新及持有一段时间。
关注我:小散老俞
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- tiger迷·2023-04-17它不仅更多元化,并且新增长曲线也挺明显的点赞举报
- 抄底剁手啊·2023-04-17感觉梅斯健康的高增长低估值能带来套利空间点赞举报
- 一个人发呆·2023-04-17感觉是有很大的上升空间的 看好点赞举报
- 考股学家·2023-04-17能在国内吸引到更多客户就更好了点赞举报
- 焦糖布丁11·2023-04-17梅斯健康的对标价值被低估了点赞举报
- 光盘·2023-04-18恭喜各位股东点赞举报
- 倪文珍·2023-04-17已阅点赞举报
- 陆家嘴扒飞特·2023-04-17[得意]点赞举报