


港股打新:易点云 IPO 分析和申购计划
公司主要以订阅方式为企业客户(主要包括中小企业)提供一站式办公IT服务。我们主要在快速增长的办公IT综合解决方案市场竞争,其于企业办公IT服务市场的渗透率由2017年的0.3%增长至2021年的3.3%,并预期于2026年将进一步增长至16.9%。根据弗若斯特沙利文的资料,就2021年收入而言,我们于企业办公IT服务行业的市场份额为0.6%。根据同一资料来源,于2021年,就收入、服务设备数量及再制造能力而言,我们位居中国办公IT综合解决方案行业首位,按收入计市场份额为19.6%。
于往绩记录期间,我们的收入主要产生自随用随还办公IT综合解决方案、设备销售及SaaS及其他服务。
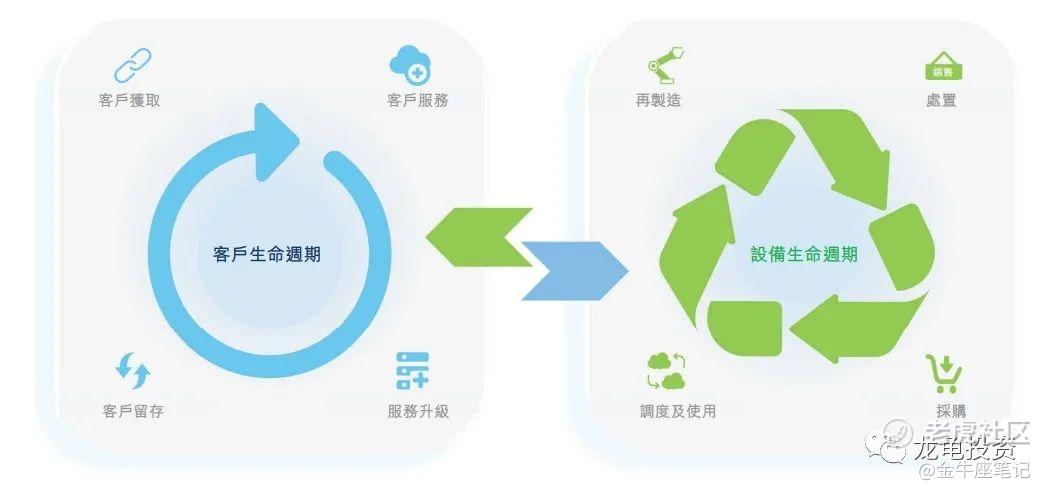
公司的业务模式:
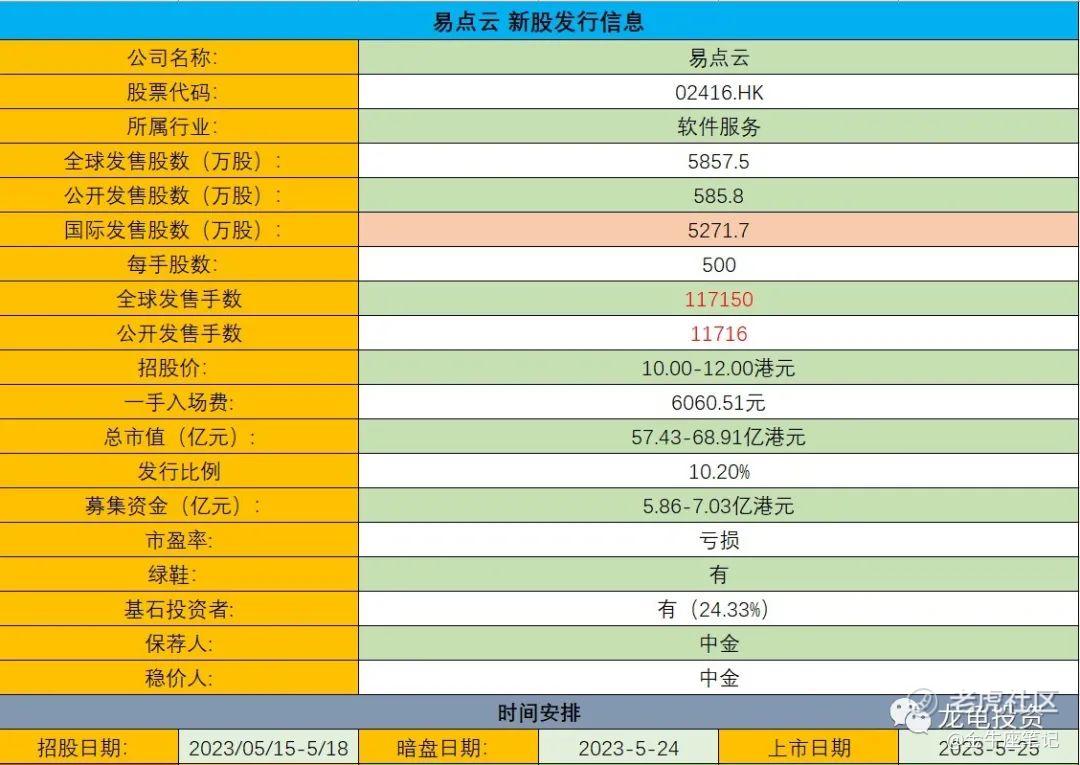
招股信息:
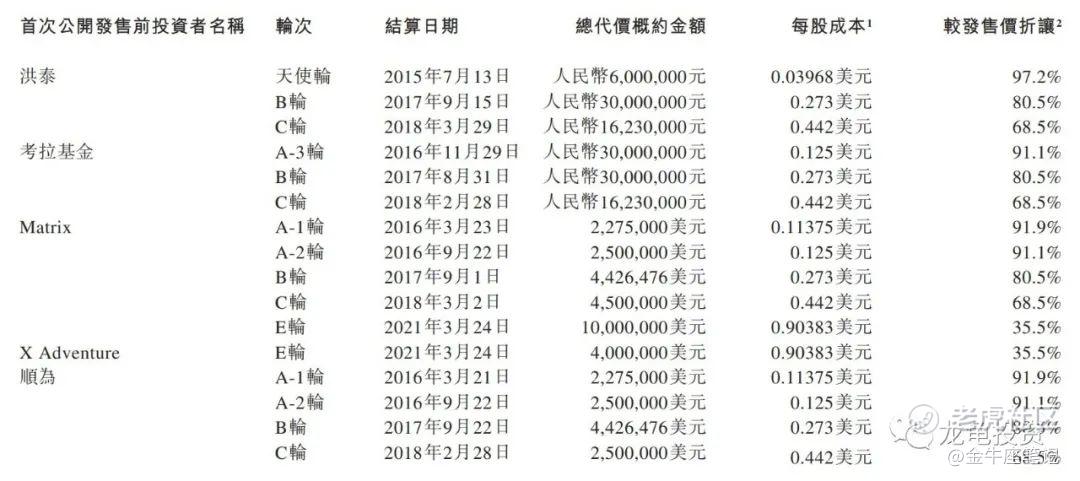
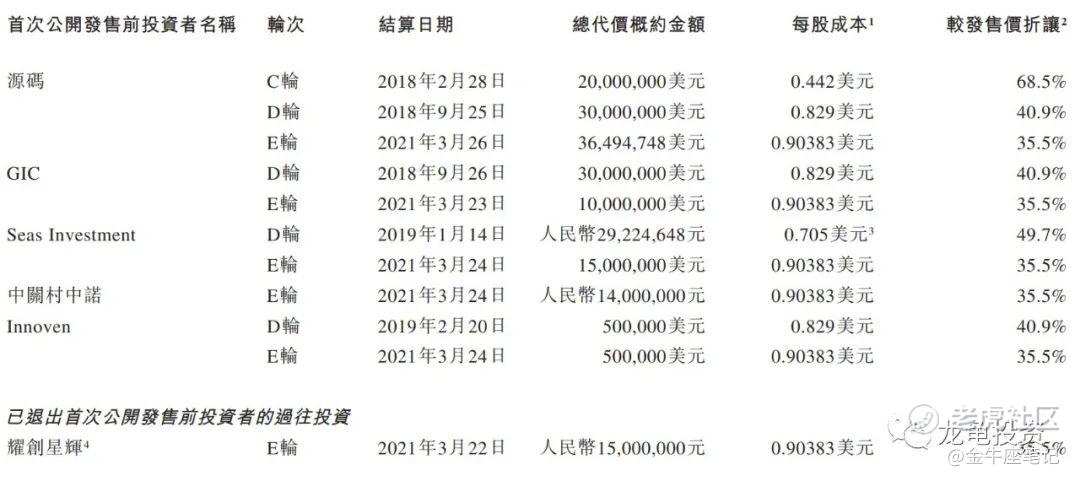
IPO前投资:
公司自2015年至2021年,本集团已完成8轮首次公开发售前投资,最后一轮结算日期2021年3月24日,每股成本0.90383美元,较发售价折让35.5%。IPO前投资者禁售期6个月。
公司引入策源投资做为本次基石投资者,投资金额1997万美元,按下限定价基石占比26.76%,按中位数定价基石占比24.33%,按上限定价基石占比22.30%,基石禁售期6个月。
保荐人:
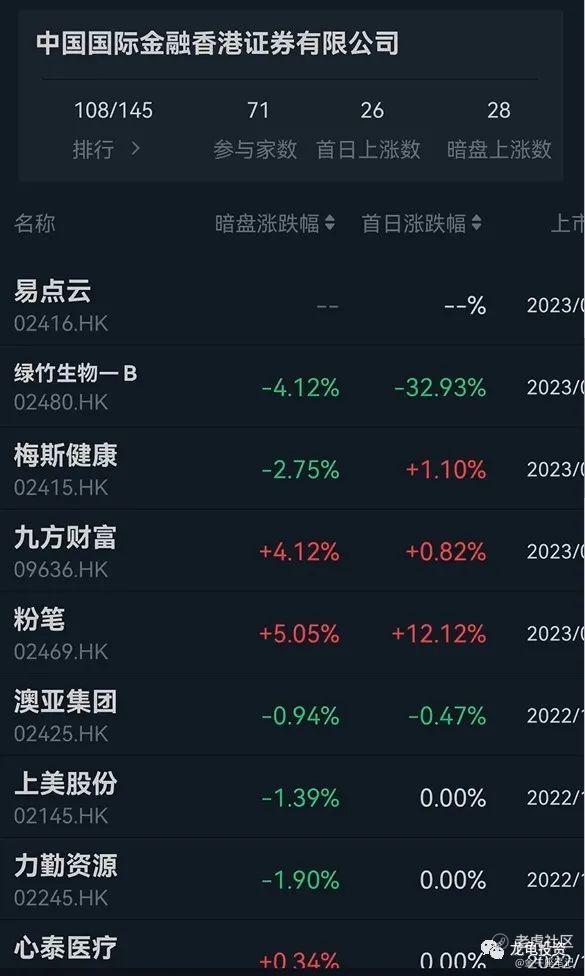
公司本次由中金独家保荐,稳价人亦由中金担任,数据如下图,中金最近一年表现一直比较稳,但从绿竹开始也破防了。
财务情况:
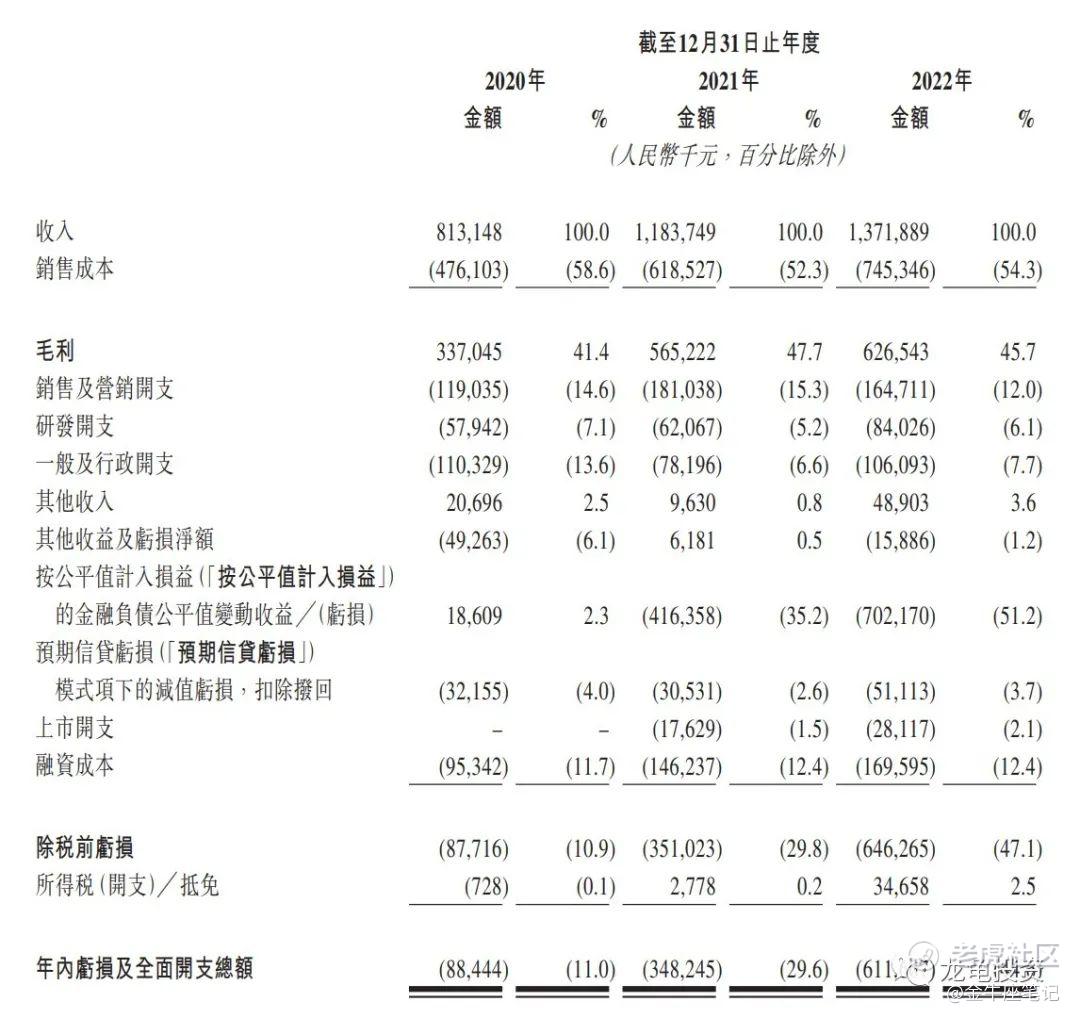
营收:2020年营收8.13亿人民币,2021年营收11.84亿人民币,2022年营收13.72亿人民币;
毛利:2020年毛利为3.37亿人民币,2021年毛利5.65亿人民币,2022年毛利6.26亿人民币;
年内亏损:2020年净亏损8844.4万人民币,2021年净亏损3.48亿人民币,2022年净亏损6.12亿人民币。
一手中签率:
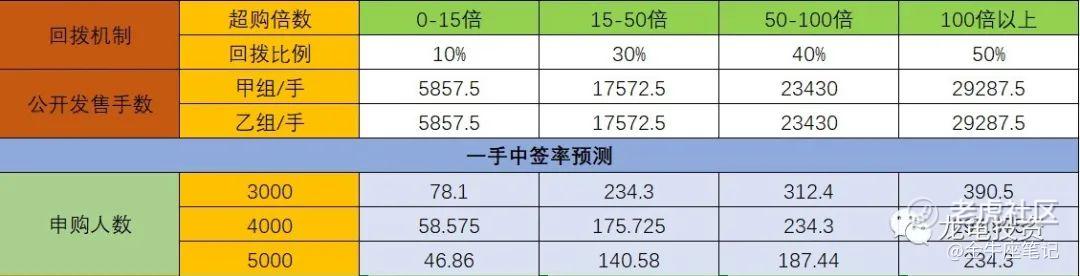
公司全球发售股数5857.5万股,每手股数500股,截至发稿,超购0.25倍,不会回拨,甲乙组各5857.5手,预计3-5K人参与,一手中签率70%左右,申购两手稳一手。
综合点评:
软件服务行业今年都很拉垮,除了力盟科技由于发行规模小,并且当时数字经济正当火,上次涨了一波,其它基本上都是一路向下,都不带回头的,并且本次易点云发行市值57-68亿,不便宜,当前新股市场看到的都是负反馈,所以继续保持观望!
牛榜评级:铜牛
申购计划:
放弃申购
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不够成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、再看、分享给身边有需要的朋友,非常感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
不知道能不能进去做空,有点想做空
什么时候盈利了,什么时候再来看这个股票
力盟科技的股票我比较喜欢
为什么不在国内上市呢?
打新了一年多,现在没钱了
听人劝,吃饱饭,谨慎观望