


麦科田中报:拨开利润波动迷雾,读懂器械龙头的真实底色
被市场错杀的器械隐形龙头,麦科田中报的真实含金量到底几何?
在当下题材炒作泛滥、优质蓝筹持续被冷落的行情里,很多踏实做业绩的细分公司,总是容易被短期数据噪音带偏估值,麦科田就是典型。
翻看公司2026年中报,我最大的感受就是市场看错了这家公司。
绝大多数人只盯着账面净利润大幅下滑的表象,无视公司主业营收、毛利率、现金流、海外扩张、技术迭代的全方位向好。
判断一家企业值不值得长期跟踪,从不看单季度、单期的账面利润,而是看剥离非经常性扰动后,主业的真实韧性、技术壁垒的不可替代性、未来的增量空间。
今天抛开市场杂音,纯粹从个人复盘角度,拆解麦科田中报被严重低估的核心逻辑。
别被表象骗了,真实主业其实在逆势走强
先把最核心的误区讲透:本期净利润大幅下滑,和经营能力没有半点关系,纯粹是上市配套的一次性开支导致的账面扰动。
报告期内,公司产生上市费用、股份支付两笔都是无实际现金流出、不可持续的一次性支出,直接抹平了主业的真实利润,这也是市场产生误判的核心原因。
剔除干扰后,麦科田的主业基本面不仅没崩,反而持续走强。
上半年公司营收稳稳突破9亿,同比增长14.4%,三大核心业务全线飘红,没有任何短板。
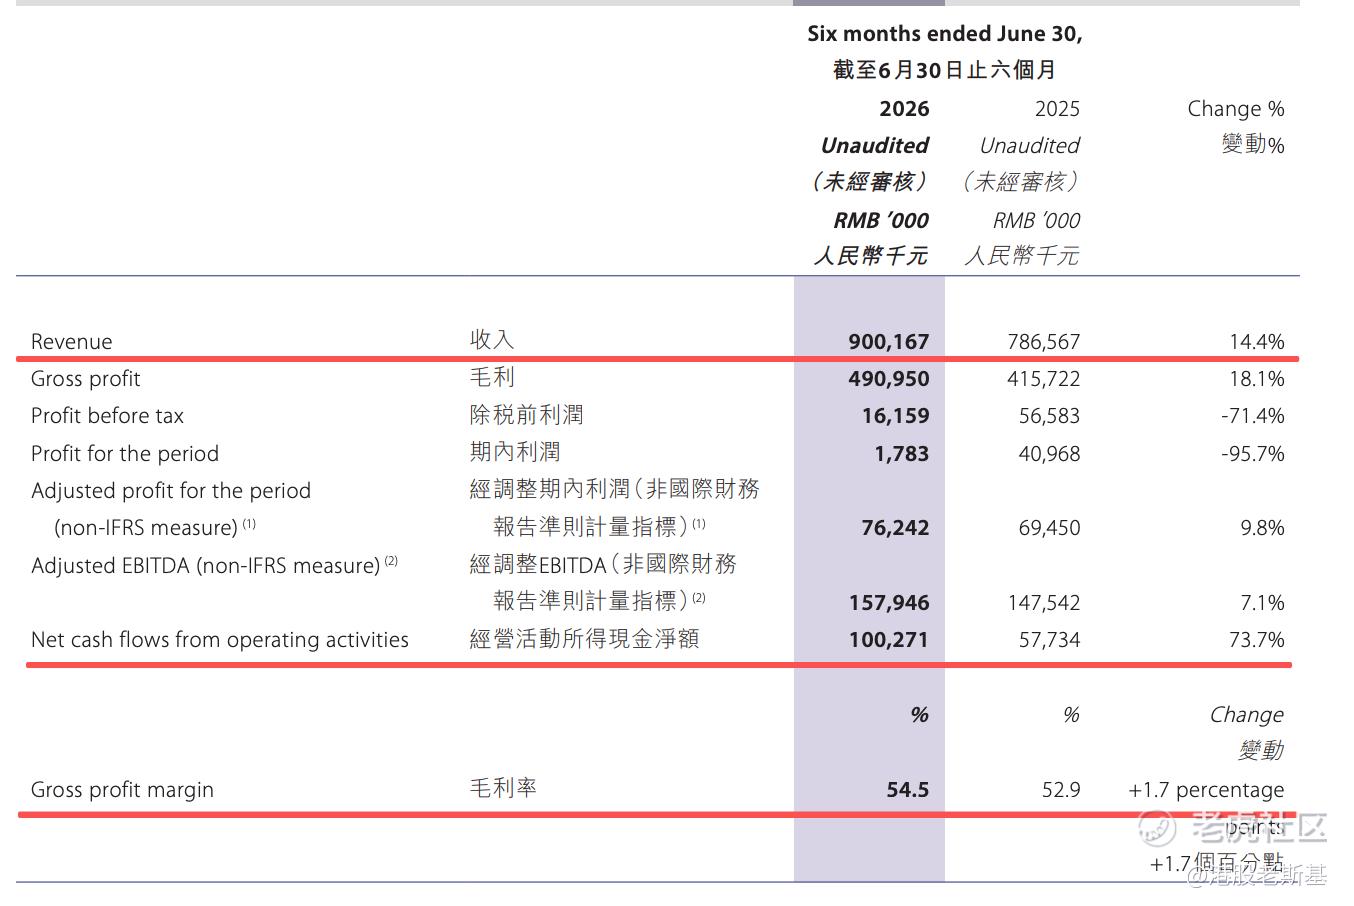
更难得的是,在行业内卷加剧、价格竞争常态化的当下,公司毛利率逆势抬升,从52.9%提升至54.5%。
毛利率持续上行,是企业产品结构升级、高附加值产品占比提升、规模效应落地的最直观证明,这是比短期利润更靠谱的核心基本面。
最硬核的佐证来自现金流,经营现金流净额1.00亿,同比大增73.7%。现金流是最真实的业绩反馈,增速远超营收,说明公司回款质量大幅优化,主业盈利含金量拉满。
三驾马车稳健发力,细分龙头壁垒远超认知
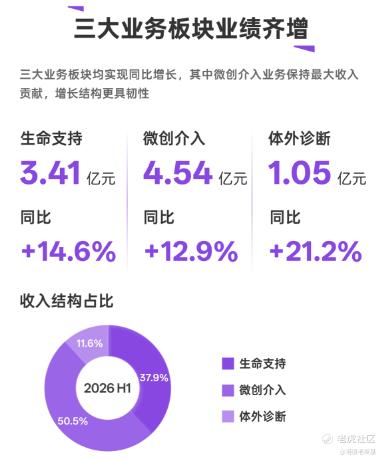
我之所以长期看好麦科田,核心原因就是它不依赖单一赛道,生命支持、微创介入、体外诊断三驾马车均衡发力,抗风险能力、成长稳定性,吊打一众单品器械企业。
生命支持作为公司的基本盘,稳得超出预期。
上半年营收3.41亿,同比增长14.6%。很多人不知道,麦科田在国内输注工作站、肠内营养泵赛道,连续多年稳居销售额第一,是绝对的隐形霸主,基本盘基本不存在被替代的风险。
更关键的是传统业务还在迭代出新增量今年重磅推出的Supaera 50麻醉系统,顺利实现商业化落地,同时拿下欧盟MDR认证,海内外市场同步打开,老树发新枝的趋势十分明确。
微创介入是公司的核心增长支柱。
上半年营收4.54亿,同比增长12.9%,也是目前营收占比最高的板块。
国内极少数能自主研发生产全套内窥镜系统的国货品牌,公司消化介入耗材稳居国内前三,一次性胆道镜跻身行业前五,在高端微创器械国产替代的浪潮里,占据绝佳卡位。
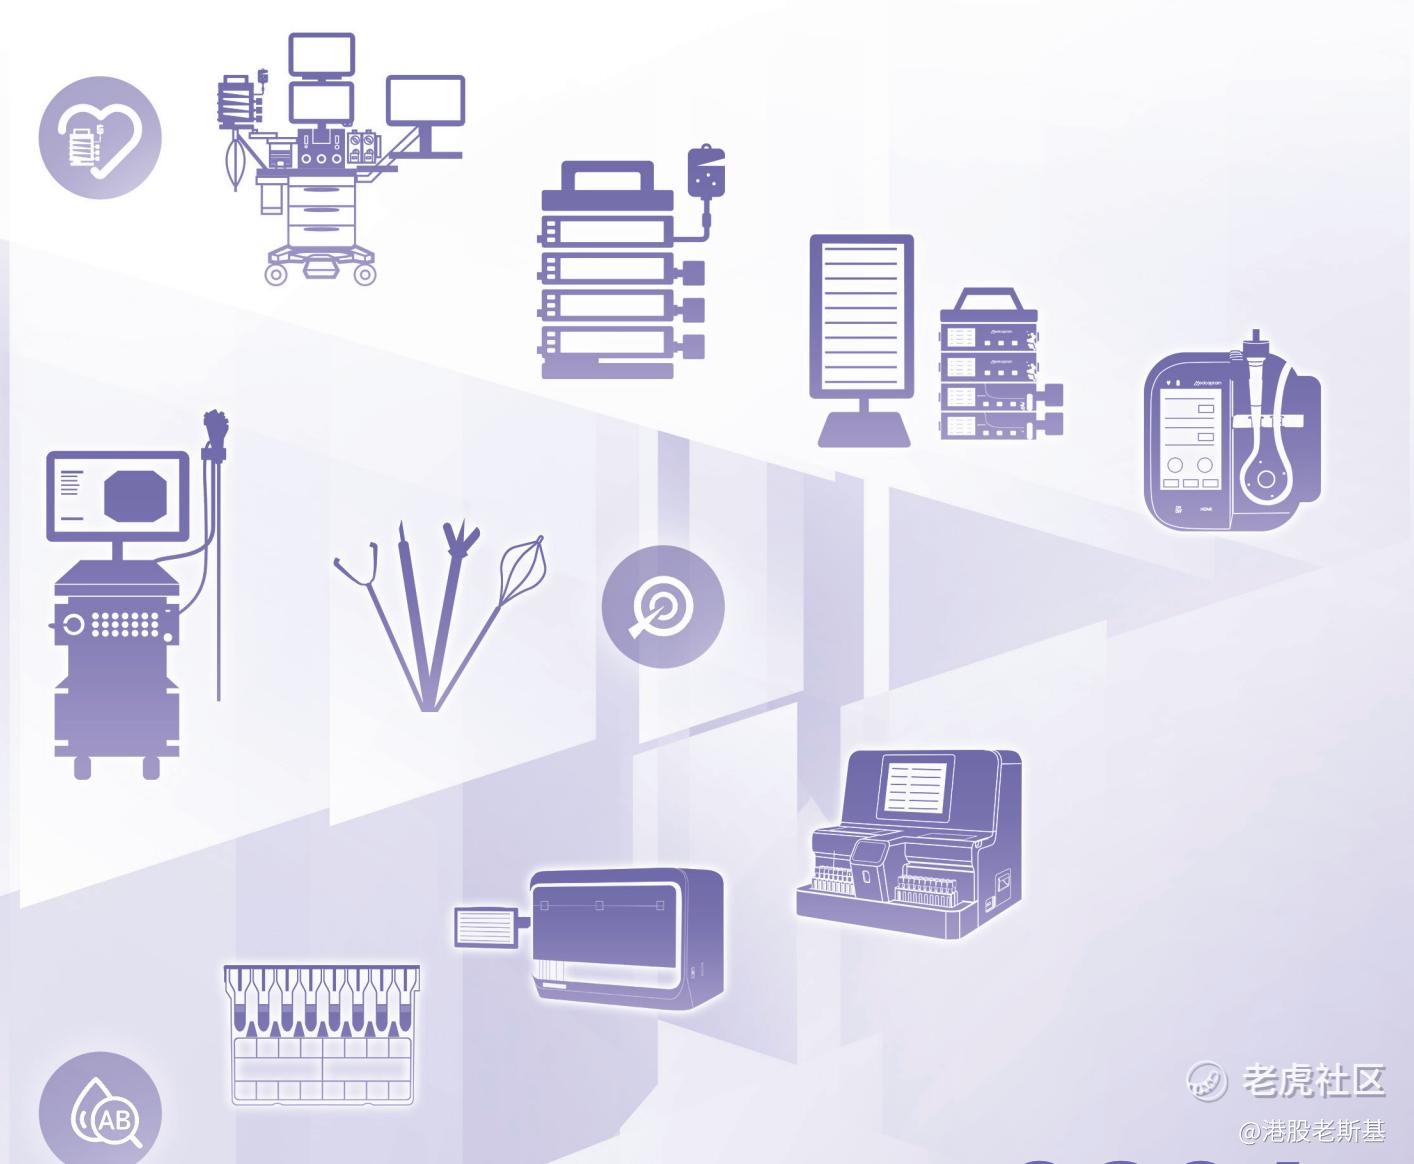
上半年30款介入耗材拿下欧盟认证,多款高端内镜新品获批上市,高毛利产品持续放量,正在彻底改写板块盈利结构。
体外诊断则是公司的弹性黑马以21.2%的增速领跑三大业务,营收突破1亿。依托全球首创的全自动血栓弹力图设备,叠加血型检测、凝血诊断全线产品的突破,公司IVD业务正在快速起量。
全球化进入收获期,第二增长曲线彻底打开
国产器械的终极出路,一定是全球化。
麦科田,是为数不多真正跑通海外商业模式的国产企业。很多器械公司海外收入占比不足两成,依赖国内集采内卷,而麦科田海外营收占比已经达到47.1%,近乎占据半壁江山,海内外双轮驱动的格局已经完全成型。
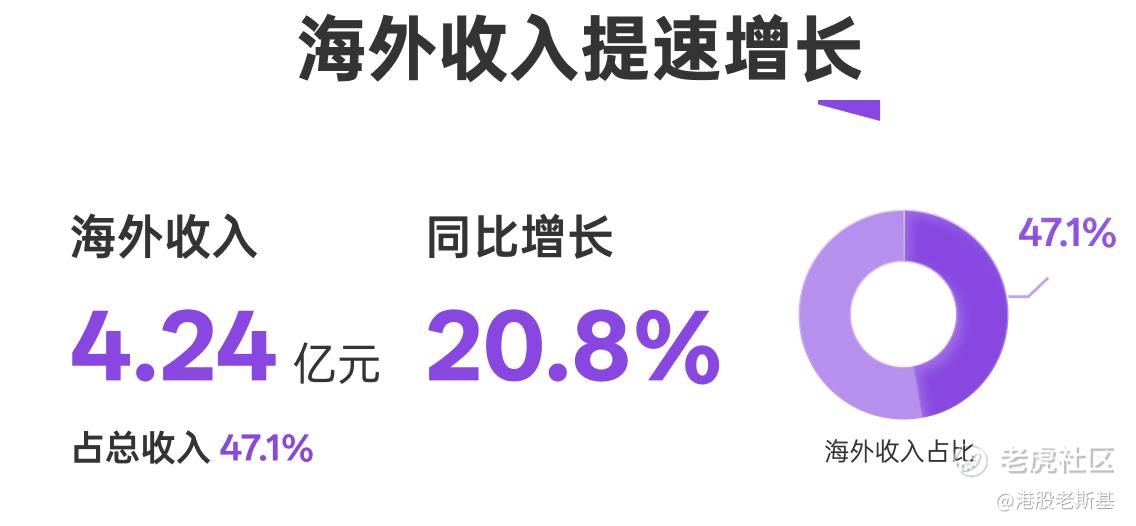
目前公司产品覆盖全球140多个国家和地区,在欧美、东南亚、拉美核心市场搭建了本地化销售和售后团队,渠道壁垒已经筑牢。
叠加今年大批量产品拿下欧盟MDR、IVDR顶级国际认证,产品标准对标全球最高水准,后续海外放量的空间极具想象空间。
最后总结
整体复盘下来,麦科田这份中报,妥妥的被市场情绪错杀。
短期一次性费用造成的利润波动,被市场无限放大,而主业营收稳增、毛利率改善、现金流爆增、技术壁垒升级、全球化提速的核心利好,却被集体忽略。
我始终相信,市场短期看情绪,长期看基本面。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 王五仕·09-29 13:53现在这个市值配上营收规模、持续走高的毛利率,性价比已经出来了 $麦科田(02041)$点赞举报
- 蕊哥笔记·09-29 13:51现在这个市值配上营收规模、持续走高的毛利率,性价比已经出来了 $麦科田(02041)$点赞举报